「不動産投資と株式投資、結局どちらがいいのか?」
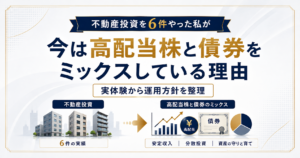
私はこれまで不動産を6件購入し、現在は高配当株への投資も増やしています。
両方を経験した今の結論は、「今の自分には高配当株の方が合っている」です。
不動産には借入によるレバレッジという大きな強みがあります。それでも今は、高配当株の「売りやすさ」と「管理の少なさ」に魅力を感じています。
そして、両方を経験して特に感じるのが、「不動産は年を取る。株式は年を取らない」という違いです。
この記事では、不動産6件を経験した私が、高配当株と比べてどこに違いを感じたのかを紹介します。
結論|今の自分には高配当株の方が合っている
先に、今の私の感覚をまとめるとこうなります。
| 比較した点 | 不動産投資 | 高配当株 |
| 売りたいとき | 買い手が見つかるまで時間がかかる。希望価格で売れないこともある | 一定の売買量がある上場株式なら、比較的短期間で売却しやすい |
| 保有中の手間 | 修繕、退去、入居者対応、管理会社とのやり取りがある | 物理的な修繕や入居者対応はない |
| 資産の老朽化 | 建物は年数とともに古くなる | 株式そのものに築年数はない |
| レバレッジ | 融資を使って自己資金以上の投資ができる | 信用取引などで可能だが、私は使わない方針 |
| 値下がり時の怖さ | 売れる価格が読みにくい | 市場全体の暴落で大きく下がることがある |
| 今の自分との相性 | 条件がかなり良ければ検討 | 今はこちらの方が合っている |
一番大きいのは、換金しやすさと、保有中の手間の少なさです。
不動産で一番ストレスだったのは「売りたいときに売れない」こと
不動産投資を6件やって、一番ストレスだったことは何か。私の場合、購入手続きでも入居者対応でもありません。
売りたいときに売れないことです。さらに、売れたとしても、自分が思っている価格で売れるとは限りません。
この点は、6件目の園部のリースバック戸建で強く感じました。700万円で購入しましたが、最終的な売却価格は550万円。税引後では約175万円の損失になりました。
詳しい経緯は別の記事に譲りますが、私にとって一番つらかったのは、売却したいと思っても、すぐに出口が見つからなかったことです。
不動産は、買うときだけでなく、売るときも相手が必要です。
一方、私が投資しているような一定の売買量がある上場株式であれば、市場が開いている時間に売却し、不動産に比べて比較的短期間で換金できます。
この流動性の高さは、今の私にとってかなり大きなメリットです。
不動産は年を取る|修繕や入居者対応まで含めて保有の手間が増える
不動産と株式を両方経験していて、私がかなり違いを感じるのが、「不動産は年を取る。株式は年を取らない」という点です。
もちろん、これは株式なら何も悪くならない、という意味ではありません。企業そのものが衰退したり、業績が悪化したりすることはあります。
ただ、不動産のように建物そのものが物理的に老朽化し、修繕が必要になったり、築年数が売却価格に影響したりするわけではありません。
不動産は築年数が増えます。設備も古くなり、修繕も必要になります。入居者が退去すれば、リフォームや募集も必要です。
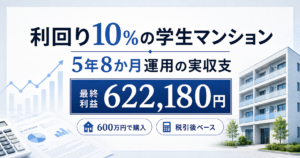
実際、1件目の学生マンションでは、退去時に管理会社への手数料とリフォーム代で243,650円かかりました。2件目では、保有中に管理費や修繕積立金も上がりました。
さらに、入居者対応や管理会社とのやり取りもあります。
一方、高配当株には、給湯器の故障も、壁紙の張り替えも、入居者対応もありません。企業業績や配当状況の確認は必要ですが、物理的な管理はありません。
その意味で、私は「株式は年を取らない」と感じています。
それでも不動産のレバレッジは大きな武器
ここまで読むと、「それなら不動産をやる意味はないのでは?」と思うかもしれません。私はそうは思っていません。
不動産の大きな強みは、借入によるレバレッジです。
資産形成をしていくうえで、借入とレバレッジは切っても切り離せないものだと思っています。自己資金だけでは買えない規模の資産を、融資を使うことで保有できます。
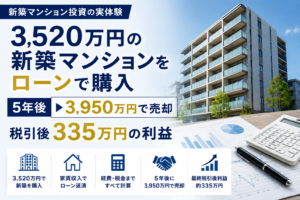
私も3件目の物件では、1,500万円を30年固定・金利1%で借りました。自己資金約2,093万円で、3,520万円の不動産を購入しました。
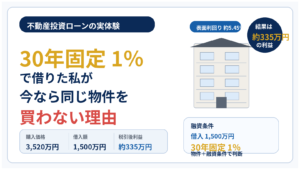
結果的に、この物件は約5年後に3,950万円で売却し、最終税引後利益は約335万円でした。
借入を使うことで、自己資金に対するリターンを大きくできる可能性があることは、不動産の大きな魅力です。もちろん、失敗したときの損失も大きくなります。
なお、株式投資でも信用取引などを使えばレバレッジをかけることはできます。ただ、私はその方法を使わない方針です。
そのため、私自身の投資では、借入を使って自己資金以上の資産を持てることは、不動産の大きな強みだと感じています。
高配当株にも怖さがある|暴落・減配・無配
では、高配当株なら安心なのか。もちろん、そんなことはありません。
私が株式で怖いと思うのは、自分が保有している企業とは直接関係のない外的要因でも、株価が大きく下がることです。
コロナショックのときがそうでした。市場全体が不安になると、企業そのものに大きな問題がなくても株価は下がります。
後から振り返れば、「あそこは絶好の買い場だった」と思える場面もあります。
ただ、私はそのタイミングで積極的に買えませんでした。もっと下がるかもしれない。まだ待った方がいいかもしれない。そう考えてしまいます。
バイアスがかかっているのか、単純に臆病なのか。暴落している最中に冷静に買うのは、後から考えるほど簡単ではありません。
さらに、高配当株には株価下落だけでなく、減配や無配のリスクもあります。配当は保証されているわけではありません。
そのため、私は高配当株を買うときも、「配当利回りが高いから買う」という考え方はしていません。
→[内部リンク:株で約800万円損した話]
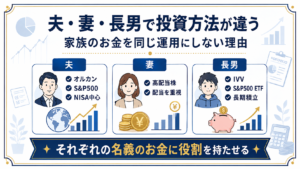
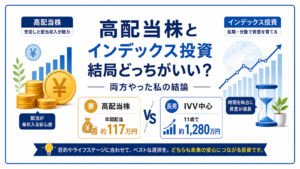
→[内部リンク:妻の高配当株運用]
今、不動産を買うなら「よほど割安」が条件
では、私は今後もう不動産を買わないのか。そういうわけでもありません。
今でも、よほど割安であれば購入を検討します。
リースバック物件では大きな損失も出しました。ただ、リースバック物件そのものが悪いとは思っていません。
重要なのは、立地と価格、そして出口だと思っています。
今なら、その場所で本当に需要があるのか。退去後に誰が買うのか。相場と比べて本当に安いのか。そこを以前より厳しく見ます。
条件が十分によく、相場と比べて明らかに割安だと判断できる物件なら、今でも購入を検討します。
つまり、今は高配当株の方が自分に合っている。でも、不動産を否定しているわけではない。というのが今の考えです。
もし1億円あったら、不動産10%・株式30%・債券30%・現金30%
もし今、自由に投資できる1億円があったら、現時点では次のように考えます。
| 資産 | 配分 |
| 不動産 | 10% |
| 株式 | 30% |
| 債券 | 30% |
| 現金 | 30% |
不動産はゼロにはしません。割安な物件があれば買いたいからです。
株式と債券はそれぞれ30%。そして現金も30%残します。
この現金30%は、暴落時の待機資金です。
過去には、「ここは買い場だ」と思いながら実際には買えなかった経験があります。それでも、次に大きな下落が来たときに動ける余力は残しておきたいと思っています。
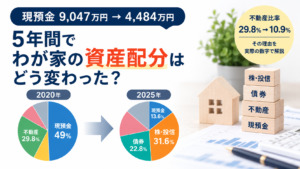
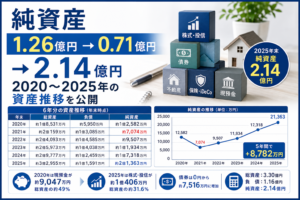
では、実際のわが家の資産配分はどうなっているのか。2020年から2025年までの資産推移を見ると、不動産や現預金の比率を下げる一方、株式・投資信託・債券の割合が大きく増えています。
わが家の2020〜2025年の資産推移はこちらで公開しています。
まとめ|今は高配当株。ただし不動産も割安なら買う
不動産6件と株式投資を経験した今、私には高配当株の方が合っていると感じています。
理由は、売却しやすいこと。修繕や入居者対応がないこと。そして、不動産のように物理的に年を取らないことです。
一方、不動産には借入によるレバレッジという大きな強みがあります。そのため、不動産を否定しているわけではありません。
立地がよく、相場から見て十分に割安な物件があれば、今でも購入を検討します。
つまり現在の結論は、「基本は高配当株。ただし、条件のいい不動産なら買う」です。
不動産と株式のどちらが絶対に優れているかではなく、実際に両方やってみて、今の自分にどちらが合っているか。私は、その視点で投資先を選ぶようになりました。
※本記事は筆者自身の投資経験を紹介するものであり、不動産や特定の株式等への投資を推奨するものではありません。投資には元本割れのリスクがあります。