純資産1.26億円→0.71億円→2.14億円|2020〜2025年の資産推移を公開
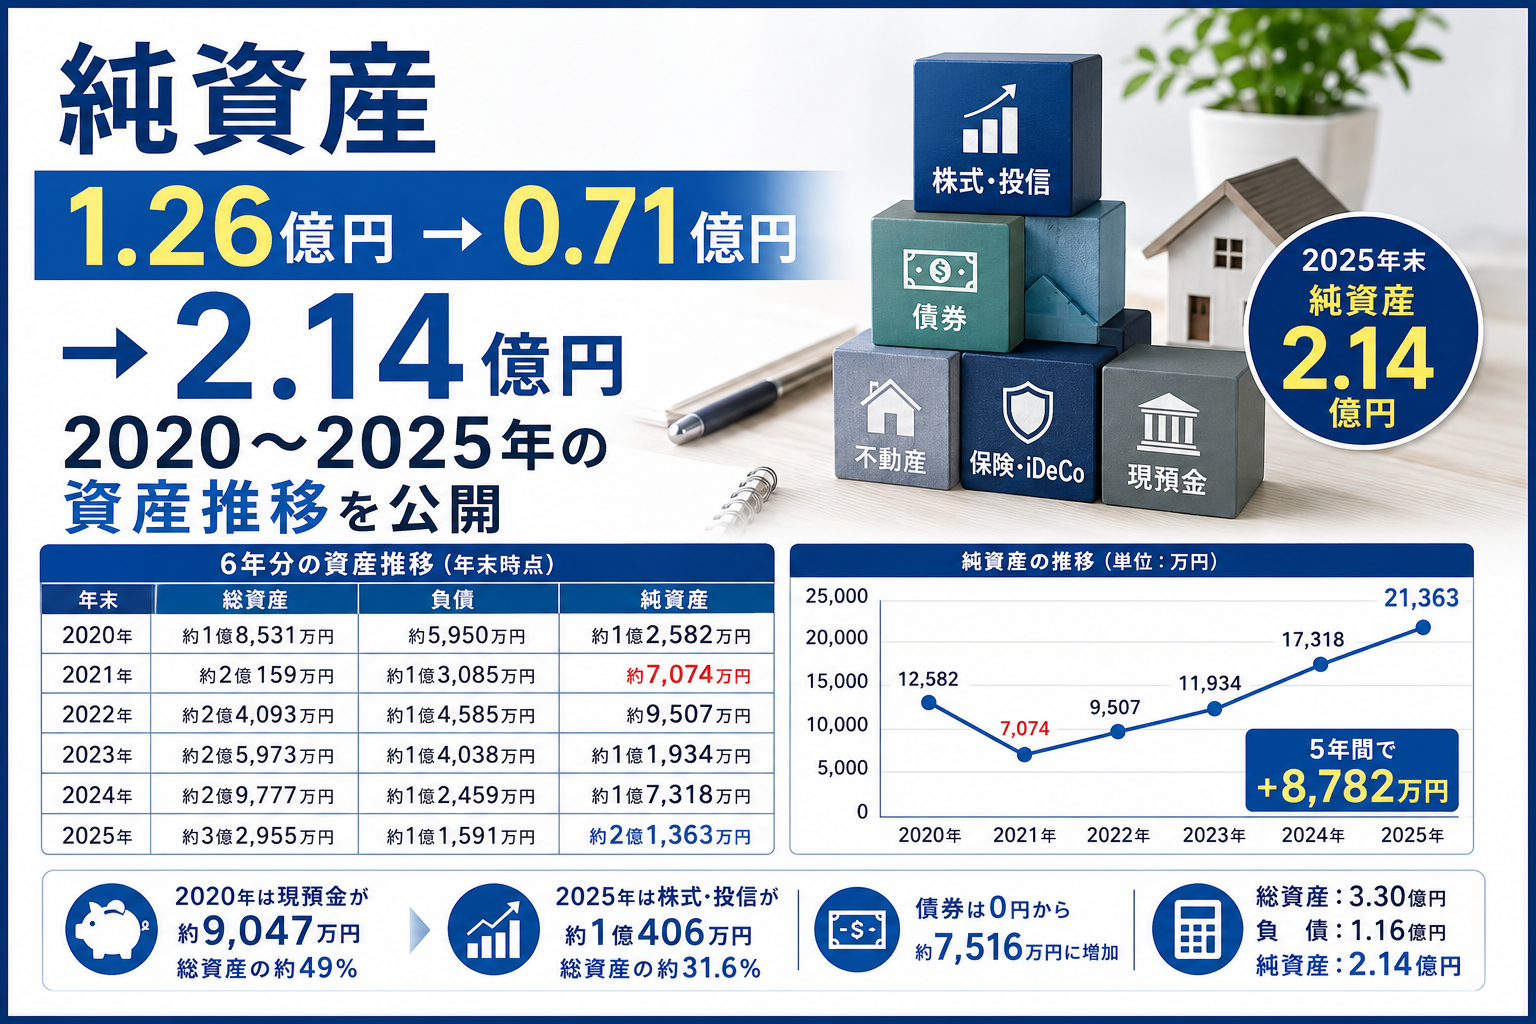
2020年末、わが家の純資産は約1億2,582万円でした。
ところが翌2021年末には、約7,074万円まで減りました。
1年間で約5,507万円の減少です。
その後は再び増え、2025年末には約2億1,363万円になりました。
2020年末から2025年末までの5年間で、純資産は約8,782万円増えています。
ただし、2021年に約5,500万円減ったのは、投資で大損したからではありません。
大きな理由は、2021年から2022年にかけて建てた約7,500万円の自宅です。
この資産推移表では自宅を資産に入れていない一方、建築に使った自己資金による預金減少と住宅ローンは反映しています。
そのため、自宅を建てた時期は純資産が大きく減って見えます。
今回は、2020年から2025年まで6年分の資産推移を、現預金、株式・投資信託、債券、保険・iDeCo、不動産、そして借入まで含めて公開します。
結論|2020年1.26億円→2025年2.14億円、5年間で約8,782万円増えた
まずは6年分の推移です。
| 年末 | 総資産 | 負債 | 純資産 |
| 2020年 | 約1億8,531万円 | 約5,950万円 | 約1億2,582万円 |
| 2021年 | 約2億159万円 | 約1億3,085万円 | 約7,074万円 |
| 2022年 | 約2億4,093万円 | 約1億4,585万円 | 約9,507万円 |
| 2023年 | 約2億5,973万円 | 約1億4,038万円 | 約1億1,934万円 |
| 2024年 | 約2億9,777万円 | 約1億2,459万円 | 約1億7,318万円 |
| 2025年 | 約3億2,955万円 | 約1億1,591万円 | 約2億1,363万円 |
2020年末から2025年末までの5年間で、総資産は約1億4,423万円増加、負債は約5,642万円増加、純資産は約8,782万円増加となりました。
ただし、「投資で8,782万円儲かった」という意味ではありません。
仕事や事業から新たに入ったお金もあれば、株式・投資信託の値上がりもあります。一方、自宅のように、この表では資産に入れていないものへの支出もあります。
あくまで、「わが家の資産管理上の純資産が5年間でどう変わったか」を示す数字です。
この表での資産評価方法
資産は原則として年末時点で集計しています。
現預金は年末残高、株式・投資信託やiDeCoは年末時価、債券は年末の円換算評価額です。
投資用不動産は購入価格ベース、小規模企業共済は累計掛金で計上しています。
保険・iDeCo・小規模企業共済などは、それぞれ確認できる評価額や累計掛金を使っています。
したがって、この表はすべての資産を同じ基準で時価評価した「今すぐ全部売却した場合の財産額」ではありません。
私自身が資産全体の変化を追うために作っている管理表です。
2021年に純資産が約5,507万円減少|投資で大損したわけではない
6年分の数字で最も目立つのが2021年です。
2020年末の純資産は125,816,016円でした。
2021年末は70,741,564円です。
1年間で▲55,074,452円、約5,507万円の減少となりました。
数字だけを見ると、「投資で大失敗したのでは?」と思われるかもしれません。
しかし、主な理由は自宅建築です。
約7,500万円の自宅を自己資金2,500万円+住宅ローン5,000万円で建築
2021年から2022年にかけて、約7,500万円で自宅を建築しました。
資金はおおむね、自己資金約2,500万円、住宅ローン約5,000万円です。
一方、この資産推移表では自宅を資産として計上していません。
自己資金を使ったことによる預金の減少は反映され、住宅ローン5,000万円も負債として計上されています。
しかし、それに対応する自宅約7,500万円は資産に入っていません。
そのため、純資産が大きく減って見えることになりました。
今後も自宅を無理に時価評価するのではなく、同じルールで資産推移を追っていくつもりです。
2020年は現預金9,047万円|資産の約半分が現金だった
2020年末の総資産は約1億8,531万円でした。主な内訳は次のとおりです。
| 資産 | 2020年末 |
| 現預金 | 約9,047万円 |
| 株式・投信 | 約1,733万円 |
| 債券 | 0円 |
| 保険・iDeCo等 | 約2,238万円 |
| 投資用不動産 | 約5,513万円 |
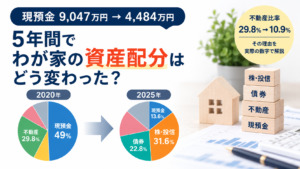
最大の資産は現預金でした。総資産の約49%です。
株式・投資信託は約1,733万円で、債券はまだありません。
投資用不動産は約5,513万円。
つまり2020年は、現預金と不動産を中心に資産を持っていたことが分かります。
今の資産配分とはかなり違います。
2022年、債券が0円→約5,131万円|資産配分が変わり始めた
2022年には、資産の中身が大きく変わります。
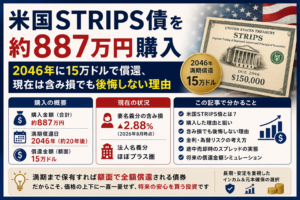
2021年末まで0円だった債券が、約5,131万円になりました。
その後も、2023年約5,290万円、2024年約6,894万円、2025年約7,516万円と増えています。
私自身、株式だけではなく、債券から利息収入を得ることも重視するようになりました。
実際、米ドル建てではAT1債や米国STRIPS債などにも投資しています。
一方、2022年末の負債は約1億4,585万円まで増えました。今回集計した6年分では最大です。
自宅建築と借入の増加が重なった時期でもありました。
2023年、純資産は再び1億円を超えた
2023年末の純資産は約1億1,934万円です。
2022年末の約9,507万円から、約2,427万円増えました。
2021年に7,000万円台まで減った純資産が、再び1億円を超えています。
2023年末の主な資産は、現預金約3,981万円、株式・投信約2,690万円、債券約5,290万円、保険・iDeCo等約4,915万円、投資用不動産約9,096万円でした。
この時点では、まだ投資用不動産の比重がかなり大きい状態です。
しかし、翌2024年には資産の中身が大きく変わります。
2024年は純資産が約5,384万円増加|同時に不動産3件を売却した
2024年末の純資産は約1億7,318万円です。
2023年末から約5,384万円増えました。今回の5年間では、純資産が最も大きく増えた1年です。
ただし、これは「不動産を売ったから純資産が5,384万円増えた」という意味ではありません。
不動産を売却すれば、基本的には不動産という資産が現預金などへ形を変えます。売却損益は純資産に影響しますが、資産の売却そのものと純資産増加は分けて考える必要があります。
一方で、この年に資産の中身が大きく変わったのは確かです。
投資用不動産の計上額は約9,096万円から約3,583万円まで減りました。
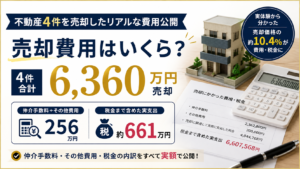
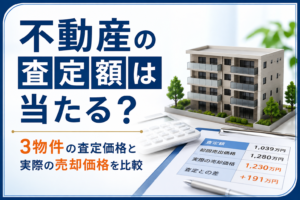
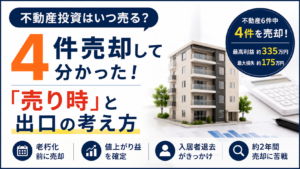
2024年には、保有していた不動産3件を売却しています。
一方、現預金は約3,981万円から約8,395万円まで増えました。不動産売却によって、一度現金化された資金が増えたこともその一因です。
各物件については、購入価格、家賃収入、経費、売却価格、税引後損益まで別の記事で公開しています。
2025年、株式・投資信託が初めて1億円を超えた
2025年末の株式・投資信託は104,064,121円です。
1億円を超えました。
2020年末は約1,733万円だったため、5年間で約8,673万円増えています。
2025年末の内訳は、株式約5,365万円、投資信託約5,041万円です。
2020年と比べると、家計全体で株式・投資信託の存在感がかなり大きくなりました。
私は株式投資を始めた頃、売買を繰り返して大きな損失を出した経験があります。
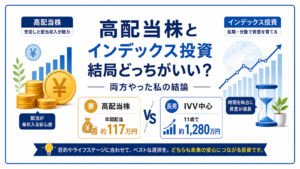
その後は、高配当株やインデックス投資なども使いながら運用するようになりました。
現預金49%→14%|6年分を並べると資産配分の変化がはっきり分かる
2020年と2025年を比較すると、総資産が増えただけでなく、中身も大きく変わっています。
| 資産 | 2020年 | 2025年 |
| 現預金 | 約9,047万円 | 約4,484万円 |
| 株式・投信 | 約1,733万円 | 約1億406万円 |
| 債券 | 0円 | 約7,516万円 |
| 保険・iDeCo等 | 約2,238万円 | 約6,965万円 |
| 投資用不動産 | 約5,513万円 | 約3,583万円 |
総資産に占める割合では、次のようになりました。
| 資産 | 2020年 | 2025年 |
| 現預金 | 約48.8% | 約13.6% |
| 株式・投信 | 約9.4% | 約31.6% |
| 債券 | 0% | 約22.8% |
| 保険・iDeCo等 | 約12.1% | 約21.1% |
| 投資用不動産 | 約29.8% | 約10.9% |
2020年は、現預金+投資用不動産で約79%でした。
2025年には、株式・投信+債券で約54%になっています。
現預金は約9,047万円から約4,484万円まで減りました。
一方、株式・投信は約1,733万円から約1億406万円、債券は0円から約7,516万円へ大きく増えています。
5年間で、資産の置き場所がかなり変わったことが分かります。
不動産6件を経験し、家計全体でも不動産比率が下がった
私はこれまで投資用不動産を6件購入しました。
利益が出た物件もあれば、損失になった物件もあります。
不動産には、借入によるレバレッジを使えることや、家賃収入を得られるメリットがあります。
一方で実際に経験すると、修繕、老朽化、空室、売却まで時間がかかる、希望価格で売れないといった問題もありました。
現在は、不動産より高配当株の方が自分には合っていると感じています。
2020年には総資産の約29.8%だった投資用不動産が、2025年には約10.9%まで下がっているため、資産推移にもその変化が表れています。
保険・iDeCo・小規模企業共済等の計上額は約6,965万円
もう一つ増えているのが、保険・iDeCo・小規模企業共済等です。
資産管理表上の計上額は、2020年約2,238万円、2025年約6,965万円となりました。
5年間で約4,727万円増えています。
ここには、解約返戻金などで評価している保険、時価評価しているiDeCo、累計掛金で計上している小規模企業共済などが含まれています。
そのため、約6,965万円という数字は、すべて同じ評価方法で算出した時価ではありません。
ただ、私自身は株や不動産だけを資産形成だとは考えていません。
iDeCo、小規模企業共済、保険も、それぞれ目的は異なりますが、将来に向けて資金を準備する手段として利用しています。
総資産3.30億円でも負債は1.16億円|私は純資産で見る
2025年末の総資産は約3億2,955万円です。
しかし、負債も約1億1,591万円あります。
| 負債 | 2025年末 |
| 投資用借入 | 約1,750万円 |
| 住宅ローン | 約4,198万円 |
| 事業借入 | 約5,643万円 |
| 合計 | 約1億1,591万円 |
総資産だけを見れば3億円を超えています。しかし、同時に1億円を超える借入もあります。
そのため、私は総資産だけではなく、「総資産-負債=純資産」をセットで見るようにしています。
負債は2022年末の約1億4,585万円がピークで、2023年約1億4,038万円、2024年約1億2,459万円、2025年約1億1,591万円と減少しています。
不動産投資では借入を使うことで、自己資金以上の資産を持つことができます。
ただし、借入を増やせば総資産も大きく見えます。だからこそ、資産公開では負債も一緒に見せる方が実態に近いと考えています。
5年間を振り返って|純資産が増えた以上に、資産の中身が変わった
2020年末から2025年末までの5年間で、純資産は約1億2,582万円から約2億1,363万円になりました。
増加額は約8,782万円です。
ただ、今回6年分の数字を並べてみて印象的だったのは、純資産が増えたこと以上に、資産の中身が大きく変わっていたことでした。
2020年は現預金と不動産が中心。2025年には株式・投信・債券の割合が大きくなっています。
これは最初から決めていた5年間の投資計画ではありません。
その時々で、不動産を買う、自宅を建てる、債券を買う、不動産を売る、株式や投資信託を増やす、と判断してきた結果です。
数字を残して振り返ることで、「自分は実際にどこへ資金を移してきたのか」がはっきり見えるようになりました。
まとめ|純資産2.14億円より、どう変わってきたかを残したい
2020年から2025年まで6年分の資産を集計すると、純資産は2020年約1億2,582万円、2021年約7,074万円、2025年約2億1,363万円と動きました。
2021年の大幅な減少は、自宅を資産計上せず、自己資金の減少と住宅ローンを反映していることが大きな理由です。
その後、資産配分は現預金・不動産中心から、株式・投資信託・債券の比重が大きい形へ変わってきました。
今後も毎年同じように記録し、「資産がいくらになったか」だけではなく、「何を持ち、どう変わったのか」を残していきたいと思います。
次の記事では、現預金9,047万円→4,484万円の一方、株式・投信は1,733万円→1億406万円、債券は0円→7,516万円になった資産配分の変化を、もう少し詳しく振り返る予定です。
※本記事は筆者自身の資産管理・投資経験を紹介するものであり、特定の投資商品や資産配分を推奨するものではありません。