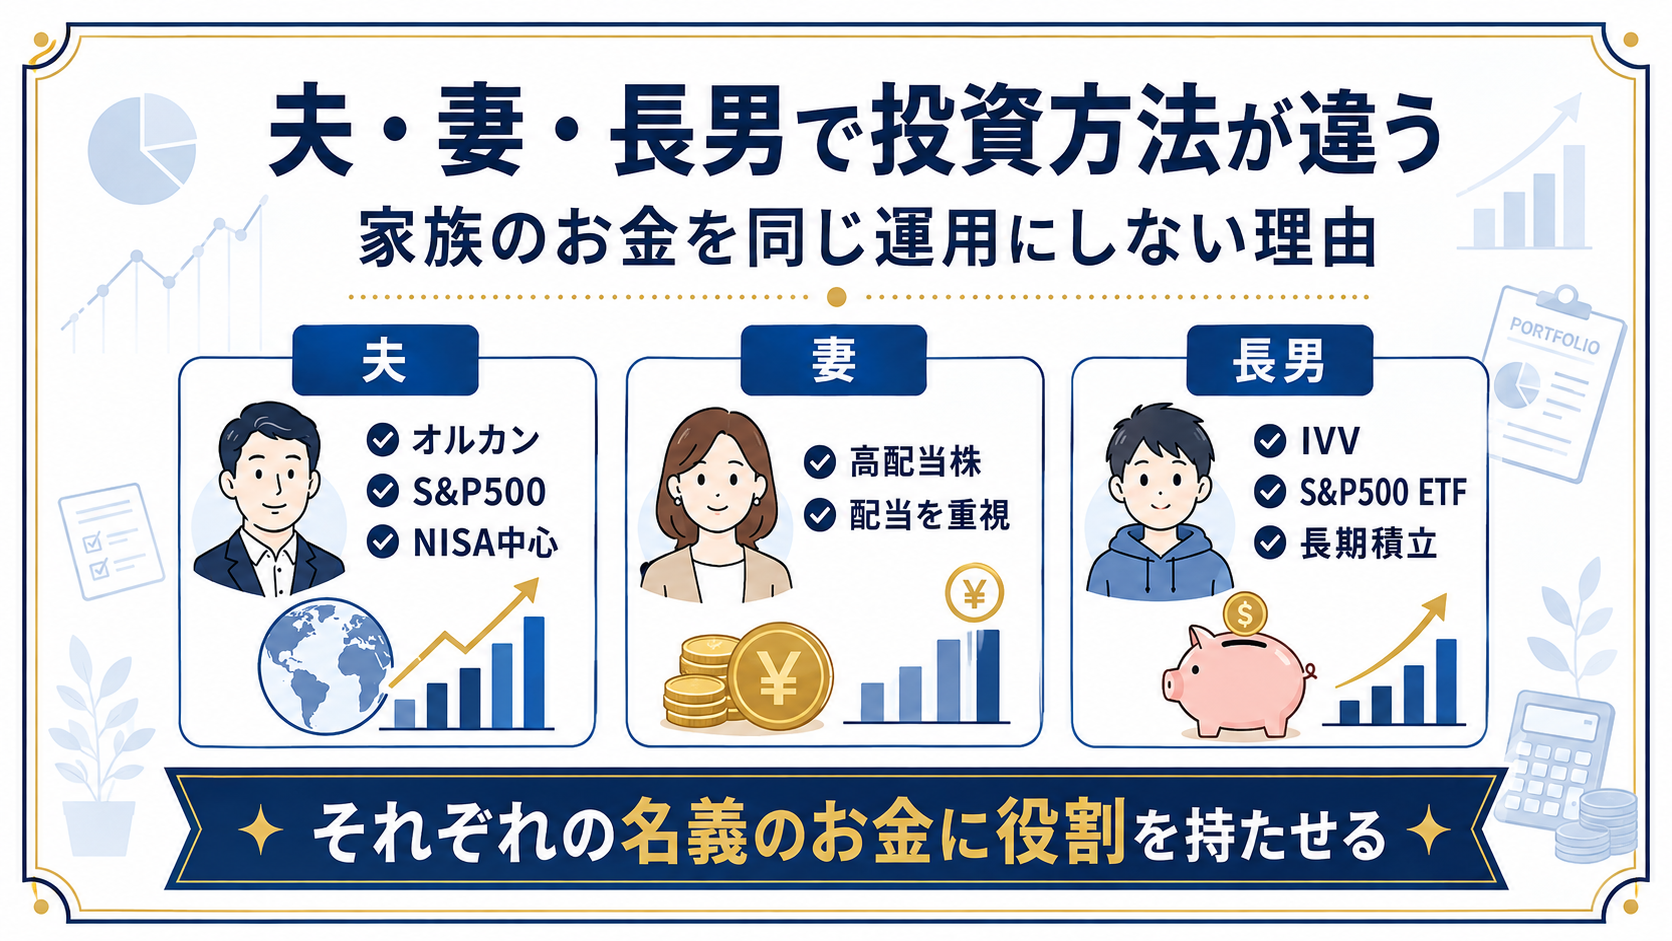
我が家では、家族全員が同じ方法で投資しているわけではありません。
私自身は、個別株や投資信託、NISAなどを使って運用しています。
妻は、高配当株とNISA。
長男は、S&P500に連動するETFのIVVが中心です。
こうして並べると、「なぜ家族で同じ商品を買わないのか?」と思われるかもしれません。
一番大きな理由は、誰のお金なのかによって、私の中で取れるリスクが違うからです。
自分のお金なら、失敗しても自分で責任を取ればいい。
一方で、妻や長男名義のお金については、私が運用を任されている、あるいは管理を担っている感覚があります。
だから、自分のお金以上に、「失敗させたくない」という意識が強くなります。
これが、我が家で家族ごとに投資方法が違う一番大きな理由です。
結論|家族全員を同じ運用にしない。お金ごとに役割を持たせる
現在の家族の運用を簡単に整理すると、こうなります。
| 名義 | 主な投資 | 私の中での役割 |
| 私 | 個別株・投資信託・NISAなど | 自分で責任を取れる範囲で運用 |
| 妻 | 高配当株・NISA | 配当で今を楽しみながら、NISAで将来にも備える |
| 長男 | IVV中心 | 今使わない資産を長期で育てる |
家族全体の資産運用で、私が一番大切にしているのは、それぞれの名義のお金に役割を持たせることです。
全員が同じ銘柄を買う必要はないと思っています。
誰のお金なのか。いつ使うお金なのか。何のためのお金なのか。
それによって、選ぶ商品も、取れるリスクも変わります。
自分のお金なら、失敗しても自分で責任を取ればいい
私自身のお金については、妻や長男よりもリスクを取れます。
理由はシンプルです。失敗しても、自分で責任を取ればいいからです。
実際、私はこれまで個別株で大きな損失も経験しています。
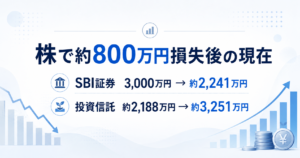
株式投資では約800万円の損失を出したこともあります。
今でもSBI証券口座には大きな含み損が残っています。
もちろん、だからといって何でも無制限にリスクを取るわけではありません。
ただ、「失敗したときに誰が責任を取るのか」を考えると、自分のお金と家族のお金では感覚が違います。
妻や長男のお金は「自分以上に失敗させたくない」
妻や長男名義のお金については、自分のお金とは少し違う感覚があります。
私が運用を任されている、あるいは管理を担っている感覚があります。
だから、自分のお金以上に、「失敗させたくない」という気持ちが強くなります。
自分のお金で失敗するなら、自分で受け止めればいい。
でも、妻や長男のお金で同じ失敗をするのは避けたい。
そのため、家族のお金ほど、余計なリスクを取らないことを強く意識しています。
自分の個別株で失敗したから、長男には同じ失敗をさせたくなかった
この考え方には、私自身の失敗経験もかなり影響しています。
私は個別株を選んで、何度も失敗してきました。
テーマ株を買ったり、SNSで見た銘柄を買ったり、「次は上がるのではないか」と考えて投資したこともあります。
その結果、大きな損失を経験しました。
だからこそ、長男のお金で同じことを繰り返したくないという思いがあります。
個別株1社を選ぶより、米国の主要企業約500社に分散されるS&P500連動ETFの方が安心だと考えました。
そのため、長男の運用ではIVVを中心にしています。
長男はIVV中心|今使わないから長期で資産を育てる
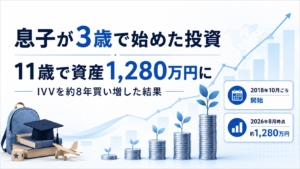
長男は2015年3月生まれです。
3歳頃から長男名義で資産形成を始めました。
現在の中心は、IVV(iシェアーズ・コア S&P 500 ETF)です。
2026年8月時点でIVVを90口保有しており、SBI証券口座全体の資産残高は約1,280万円になっています。
長男については、今すぐこのお金を使う必要がありません。
実際に使うまでには長い時間があります。
そのため、今配当を受け取ることよりも、長期で資産を育てることを目的にしています。
そして、個別株1社を選ぶより、米国の主要企業約500社に分散されるS&P500連動ETFの方が安心だと考えました。
妻の運用とは、ここが大きく違います。
妻は高配当株|今使える配当がある方が満足度が高い
妻については、高配当株を中心に運用しています。
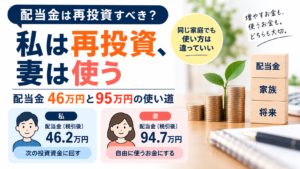
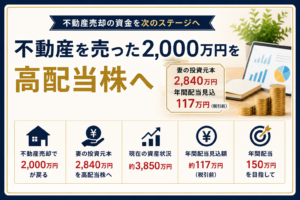
以前公開した時点では、投資元本2,840万円、年間配当見込額約117万円でした。
妻の高配当株から税引後で受け取った配当は、基本的に妻のお小遣いです。
長男と違って、妻のお金については、今使える配当がある方が満足度が高いと考えています。
資産評価額が増えるだけではなく、実際に配当が口座へ入る。そして、そのお金を自由に使える。
投資の成果を現金で実感しやすいところが、高配当株の良さです。
妻の高配当株でも、1銘柄に集中させない
ただし、「妻は高配当株だから大きなリスクを取っている」というつもりはありません。
むしろ、妻のお金だからこそ、分散を強く意識しています。
1銘柄へ大きく集中するのではなく、最低単元に近い株数で複数の銘柄へ分散するという方法です。
私自身が個別株で失敗してきたからこそ、妻の高配当株では、1社に賭けるような投資はしたくないと思っています。
高配当株であっても、減配・無配や株価下落のリスクはあります。
そのリスクをできるだけ1銘柄へ集中させないようにしています。
妻と長男は、同じ家族のお金でも投資方法が違う
妻と長男のお金については、どちらも自分のお金以上に余計なリスクを取りたくないと考えています。
それでも、同じ商品にはしていません。
理由は、お金の使い方が違うからです。
妻は、今使える配当がある方が満足度が高い。
長男は、今使う必要がないので、長期で資産を育てることを目的にしている。
だから、妻=高配当株、長男=IVV中心という違いが生まれています。
単に「高配当株とインデックスのどちらが優れているか」という話ではありません。
その人のお金を何のために使うのかによって、選ぶ投資方法を変えています。
私と妻のNISAは「将来への備え」としてインデックス中心
一方、私と妻はそれぞれのNISA口座で、将来への備えとしてインデックス投資を始めています。
2026年8月に積立設定をしました。
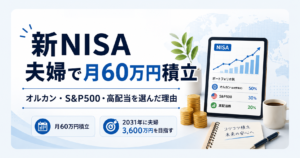
それぞれ、成長投資枠:月20万円、つみたて投資枠:月10万円、合計月30万円ずつ。
夫婦では月60万円です。
初回買付は2026年9月10日です。
現在の主な投資先は、オルカン、S&P500、一部、日本高配当株です。
NISAについては、老後など将来のための資産形成という役割を持たせています。
妻も高配当株だけではありません。
高配当株では今を楽しみながら、NISAでは将来にも備える。この2つを使い分けています。
家族のお金ほど「余計なリスクを取らない」
こうして家族の運用を並べると、私自身でも違いがよく分かります。
自分のお金については、失敗しても自分で責任を取ればいい。
妻や長男のお金については、できるだけ余計な失敗をしない。
この違いがあります。
妻の高配当株では1銘柄へ集中しない。
長男では個別株ではなくIVVを中心にする。
家族のお金ほど、余計なリスクを取らないことを強く意識するようになりました。
これは、私自身が投資で何度も失敗してきたからこそ出てきた考え方だと思います。
同じ家族だからといって、同じ投資をする必要はない
我が家の運用は、最初から教科書どおりに設計したわけではありません。
自分自身の投資で失敗する。
妻のお金を運用する。
長男の資産形成を始める。
夫婦それぞれのNISAを始める。
そうした経験を重ねる中で、「家族全員が同じ投資をする必要はない」という現在の形になりました。
大切なのは、誰のお金なのか。いつ使うのか。何のために使うのか。そこだと思っています。
一番大切なのは「それぞれの名義のお金に役割を持たせること」
家族全体の資産運用で、私が一番大切にしているのは、それぞれの名義のお金に役割を持たせることです。
私のお金は、自分で責任を取れる範囲で運用する。
妻のお金は、余計なリスクを抑えながら、配当で今の生活も楽しむ。
長男のお金は、今使わないから、IVVを中心に長期で育てる。
私と妻のNISAは、老後など将来への備え。
同じ家族のお金でも、役割は違います。
その役割が違えば、投資方法も違って当然だと思っています。
今後も基本方針は変えない。ただし自分のお金は老後に配当重視へ
今後も、基本的にはこのスタンスを続けるつもりです。
妻のお金は、余計なリスクを抑えながら、配当で今も楽しむ。
長男のお金は、長期の資産形成。
私と妻のNISAは、将来への備え。
この考え方は変えません。
ただし、私自身のお金については、老後が近づけば配当重視へ変えていく可能性があります。
年齢が上がれば、「資産を増やすこと」より、「資産から現金収入を得ること」の重要性が高くなるかもしれないからです。
お金の役割が変われば、投資方法も変える。
それも含めて、家族全体の資産運用だと考えています。
まとめ|誰のお金か、いつ使うかで投資方法は変わる
我が家では、私・妻・長男で投資方法が違います。
私のお金なら、失敗しても自分で責任を取れる。
一方、妻や長男名義のお金については、私が運用を任されている、あるいは管理を担っている感覚があります。
だから、自分のお金以上に、余計なリスクを取りたくありません。
ただし、余計なリスクを取らない=全員同じ投資をする、ではありません。
妻は、今使える配当がある方が満足度が高いので高配当株。
長男は今使う必要がないので、IVV中心で長期で資産を育てる。
私と妻のNISAは、老後など将来への備え。
家族全体で私が大切にしているのは、それぞれの名義のお金に役割を持たせること。
誰のお金なのか。いつ使うのか。何のためのお金なのか。
それが決まれば、取れるリスクや投資方法も変わると思っています。
今後も、家族全員を同じ投資方法にするのではなく、それぞれのお金の役割に合った運用を続けていくつもりです。
※本記事は筆者自身と家族の資産運用の実例を紹介するものであり、特定の株式、ETF、投資信託等の購入を推奨するものではありません。投資には元本割れ、減配・無配、価格変動等のリスクがあります。