「配当金を月10万円もらうには、いくら投資すればいいのか?」
高配当株に興味を持つと、一度は気になる金額だと思います。
我が家では、妻名義の資金で高配当株を中心に運用しています。
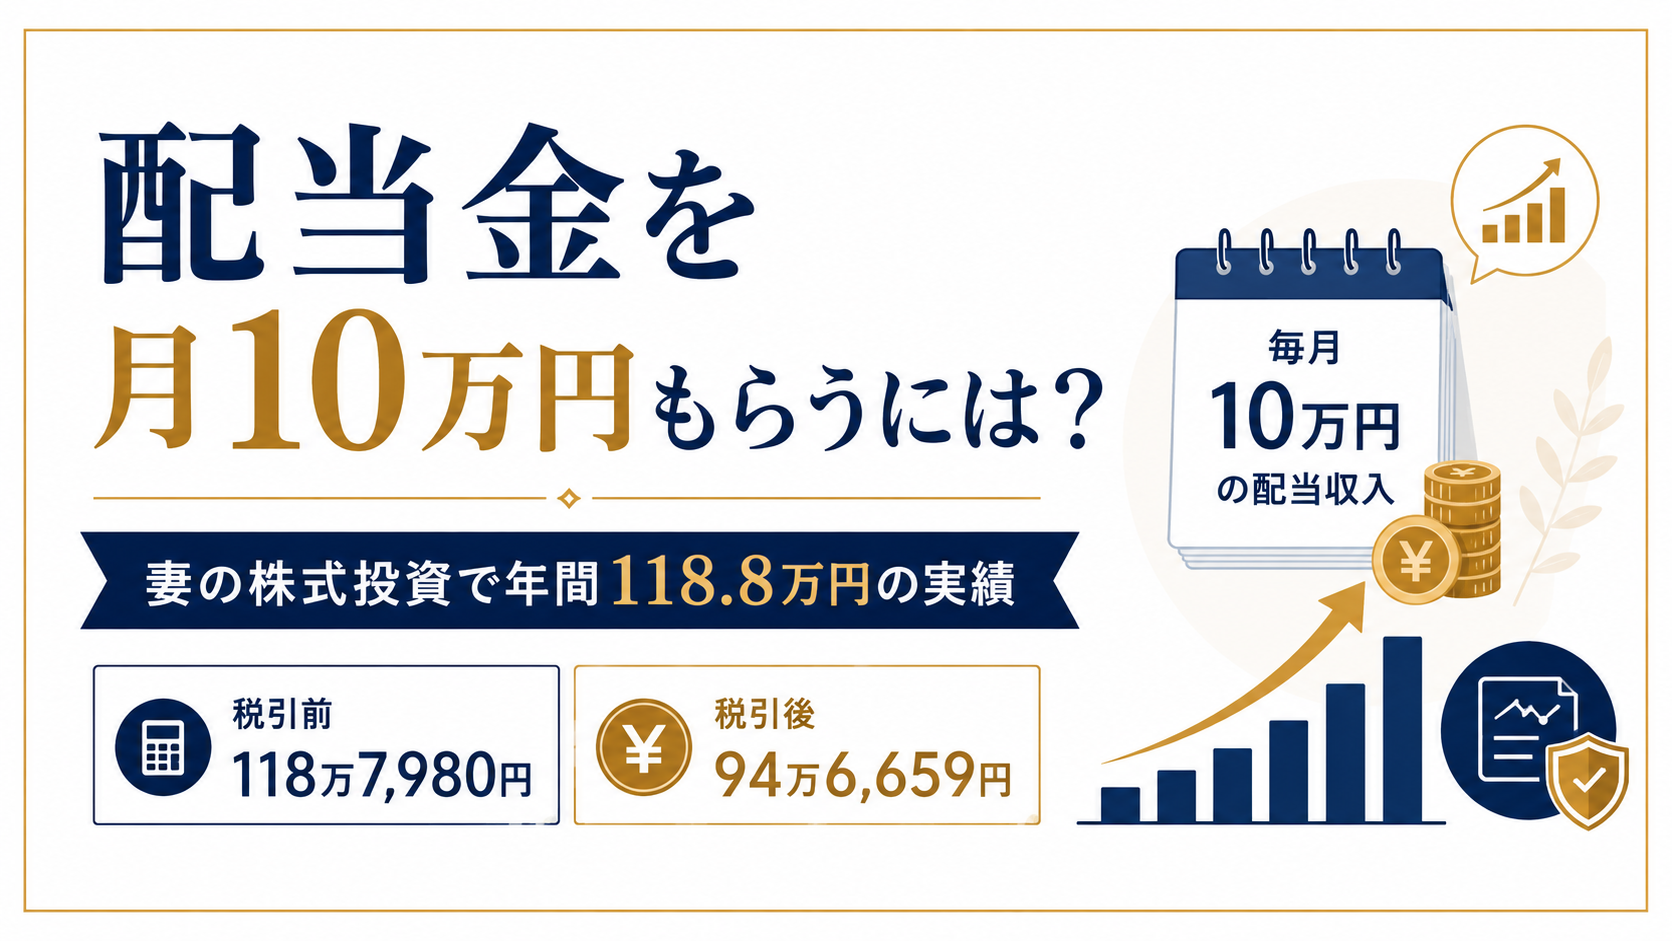
2025年7月から2026年6月までの1年間に、実際に受け取った株式配当を集計すると、税引前で1,187,980円でした。
12か月で単純平均すると、月約99,000円。税引前では、ほぼ「配当月10万円」です。
しかし、税引後に実際に妻の銀行口座へ入ったのは946,659円。月平均では約78,900円でした。
しかも、毎月約8万円ずつ均等に入ったわけではありません。この1年間では配当が0円だった月が3か月あり、一方で6月には約49万円が入っています。
つまり、「配当が月平均10万円」と「毎月10万円を自由に使える」は、まったく同じではありませんでした。
この記事では、実際の配当額、税引後の手取り、月別の入金実績、そして月10万円を受け取るにはどれくらいの資金が必要なのかを紹介します。
結論|1年間の配当は118万7,980円、手取りは94万6,659円
まず、今回の実績をまとめます。
| 項目 | 金額・実績 |
| 妻の資産運用への総投資額 | 28,400,000円 |
| うち債券へ回した金額 | 3,486,000円 |
| 株式側に回した元本 | 24,914,000円 |
| 配当集計期間 | 2025年7月〜2026年6月 |
| 1年間の税引前配当 | 1,187,980円 |
| 税金 | 241,321円 |
| 税引後手取額 | 946,659円 |
| 税引前の月平均 | 約99,000円 |
| 税引後の月平均 | 約78,900円 |
| 現在保有株の年間配当見込 | 約117万円 |
| 今後の目標 | 年間150万円 |
税引前では月平均約9.9万円なので、「配当月10万円」にかなり近い水準です。
一方、妻が実際に自由に使える手取り額は月平均約7.9万円。ここには、想像していた以上の差がありました。
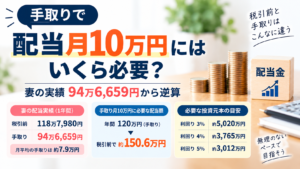
一般的な単純計算では、年間120万円の配当を得るには、配当利回り3%なら約4,000万円、4%なら約3,000万円、5%なら約2,400万円が必要です。
我が家では、株式側に回している元本24,914,000円に対し、直近1年間の税引前配当は1,187,980円でした。
ただし、税引後の手取りは946,659円だったため、「税引前で月10万円」と「実際に月10万円使える」は別でした。
「税引前で月10万円」と「実際に月10万円使える」はかなり違います。手取りで月10万円を得るために必要な配当額と投資元本については、こちらの記事で詳しく計算しています。
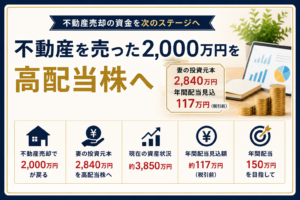
妻の総投資額2,840万円のすべてが高配当株ではない
ここは誤解がないように整理しておきます。
妻の資産運用にこれまで投入した総額は2,840万円です。ただし、すべてを高配当株に投資しているわけではありません。
このうち3,486,000円は債券に回しているため、株式側に回している元本は24,914,000円です。
今回の記事は「2,840万円を高配当株に投資して118万円の配当を得た」という話ではありません。あくまで、妻の資産運用全体のうち株式部分から、過去1年間でどれくらいの配当が入ったのかを紹介しています。
また、株式への投資時期は一定ではありません。24,914,000円を1年間ずっと運用して118万7,980円の配当を得た、という意味でもありません。
税引後に妻の口座へ入ったのは94万6,659円
過去1年間の税引前配当は1,187,980円でした。
そこから税金241,321円が差し引かれ、実際に妻の銀行口座へ入ったのは946,659円です。
妻の高配当株から出た配当は、基本的に再投資していません。生活費とは別に、妻が自分で自由に使えるお金として銀行口座へ振り込まれるようにしています。
配当金を再投資するか、それとも使うか。わが家では私と妻で考え方を分けています。詳しくは「配当金は再投資すべき?私は再投資、妻は使う|配当金46万円と95万円の使い道」で紹介しています。
私が作りたかったのは、単に証券口座の評価額が増える状態ではなく、資産をなるべく取り崩さず、生活費とは別に使える現金が入ってくる状態です。
なお、上場株式等の配当は、課税口座で申告不要または申告分離課税を前提とする場合、所得税・復興特別所得税15.315%と住民税5%の合計20.315%が源泉徴収されます。税務上の最終的な取扱いは、NISAの利用や確定申告の方法などによって異なる場合があります。
月平均約9.9万円でも、毎月10万円入るわけではない
妻の過去1年間の入金実績は、次のとおりでした。
| 月 | 税引前配当 | 税引後手取額 |
| 2025年7月 | 18,460円 | 14,710円 |
| 2025年8月 | 0円 | 0円 |
| 2025年9月 | 64,716円 | 51,570円 |
| 2025年10月 | 0円 | 0円 |
| 2025年11月 | 24,901円 | 19,844円 |
| 2025年12月 | 356,757円 | 284,287円 |
| 2026年1月 | 24,309円 | 19,371円 |
| 2026年2月 | 0円 | 0円 |
| 2026年3月 | 38,678円 | 30,821円 |
| 2026年4月 | 14,400円 | 11,475円 |
| 2026年5月 | 26,101円 | 20,800円 |
| 2026年6月 | 619,658円 | 493,781円 |
| 合計 | 1,187,980円 | 946,659円 |
年間だけを見ると、税引前ではほぼ月10万円です。しかし実際の通帳を見ると、入金はかなり偏っています。
6月は約49万円、配当0円の月も3か月
最も多かった2026年6月は、税引後493,781円。2025年12月も284,287円入っています。
一方で、2025年8月、10月、2026年2月は0円でした。
12月と6月だけで、年間手取配当の約82%を占めます。
つまり、「配当月10万円」=「毎月10万円が給料のように入る」ではありません。年間配当を12で割った数字と、実際の月ごとの入金額は別物です。
今回通帳を集計してみて、この違いがかなりはっきり見えました。
なぜ妻に「月10万円」を作ろうと思ったのか
妻の高配当株には、最初から役割を持たせています。
生活費とは別に、妻が自由に使えるお金を月10万円くらい作ってあげたい。
そう考えたことが、この運用を続けている理由の一つです。
将来のために資産を増やすだけではなく、今を楽しむために使える現金も作りたい。そのため、妻の配当は基本的に再投資せず、税引後で銀行口座へ振り込んでいます。実際に何に使うかは妻に任せています。
高配当株は「不動産投資の株式版」に近いと感じている
この考え方は、私が以前やっていた不動産投資ともつながっています。
私はこれまで不動産を6件購入してきました。不動産なら家賃。高配当株なら配当。
もちろん、両者は同じではありません。それでも、資産そのものを売却しなくても、保有していることで現金が入ってくるという点は似ています。
私は以前の記事でも、高配当株を「不動産投資の株式版のように感じている」と書きました。
不動産を経験したあと、その売却資金の一部を高配当株へ移したのも、この考え方が影響しています。
配当金月10万円にはいくら必要?
月10万円の配当は、年間120万円です。単純計算すると、必要資金は配当利回りによって次のように変わります。
| 配当利回り | 年120万円に必要な元本 |
| 3% | 約4,000万円 |
| 4% | 約3,000万円 |
| 5% | 約2,400万円 |
我が家では現在、株式側に回している元本を24,914,000円と整理しています。そして過去1年間の税引前配当実績は1,187,980円でした。
ただし、「約2,491万円あれば誰でも年間約119万円もらえる」という意味ではありません。投資時期、購入価格、保有銘柄、増配・減配などで結果は変わります。
また、株式への投資時期も一定ではないため、24,914,000円と1,187,980円を割った数字を厳密な運用利回りとして扱うつもりはありません。あくまで我が家の実績です。
税引前月10万円と「手取り月10万円」は違う
ここが今回、一番大事だと思ったところです。
税引前で年間120万円なら、12で割れば月10万円です。しかし、課税口座で20.315%の源泉徴収を単純前提とすると、実際に使える金額はもっと少なくなります。
今回の実績でも、税引前では月平均約99,000円に対して、税引後では月平均約78,900円でした。
つまり、「配当月10万円」を達成しても、それだけで毎月10万円を自由に使えるわけではありません。
逆に、課税口座で税引後年間120万円、つまり月平均10万円程度を使える状態を目指すなら、20.315%の源泉徴収を単純前提として、税引前では年間約150万円の配当が必要になります。
ただし、NISAの利用や確定申告の方法などによって実際の税負担は変わるため、これはあくまで単純計算上の目安です。
現在の年間配当見込は約117万円|次は150万円
今回紹介した1,187,980円は、2025年7月から2026年6月までの過去1年間の実績です。
一方、約117万円は、現在保有している株式から計算した年間配当見込額です。金額は近いですが、同じ数字ではありません。
過去1年間と現在では、保有銘柄や株数が異なる可能性があるため、「年間117万円の予想どおり118万円受け取った」とは考えていません。
そして、現在の一つの目標が年間配当150万円です。現在の見込約117万円からなら、あと約33万円。
年間150万円まで増えれば、課税口座で20.315%の源泉徴収を単純前提とした税引後は約119.5万円。月平均では約10万円にかなり近づきます。
つまり、生活費とは別に、妻が自由に使えるお金を月10万円くらい作るという目標に近づくことになります。
年間150万円を急いで、高利回り株を買うつもりはない
ただし、「あと33万円だから、高配当株を買えばいい」とは考えていません。
妻の資金で株を選ぶときは、配当利回りだけではなく、配当性向や企業規模なども確認しています。
高い配当利回りには、それなりの理由がある場合があります。業績が悪化すれば減配や無配になる可能性もあります。
私は過去に株式投資で大きな損失も経験しました。そのため妻の資金については、年間150万円を早く達成することよりも、できるだけ無理なく、継続して配当を受け取れる状態を作ることを優先しています。
まとめ|「配当月10万円」と「毎月10万円使える」は違った
2025年7月から2026年6月までの妻の株式配当は、税引前1,187,980円。月平均なら約99,000円で、ほぼ「配当月10万円」です。
しかし、実際に妻の口座へ入ったのは946,659円。月平均では約78,900円でした。
さらに入金は均等ではなく、3か月は0円。一方、6月には約49万円が入りました。
今回数字を整理してみて分かったのは、「配当が月平均10万円ある」ことと、「毎月10万円を自由に使える」ことは違うということです。
現在保有株の年間配当見込額は約117万円。次の目標は年間150万円です。
妻が生活費とは別に、月10万円くらい自由に使えるお金を持てる状態を、無理に高利回りを追いかけることなく目指していきたいと思っています。
※本記事は筆者自身の投資経験を紹介するものであり、特定の銘柄や投資商品の購入を推奨するものではありません。配当金は企業業績等によって減額・無配となる場合があります。税務上の取扱いは個々の状況によって異なる場合があります。