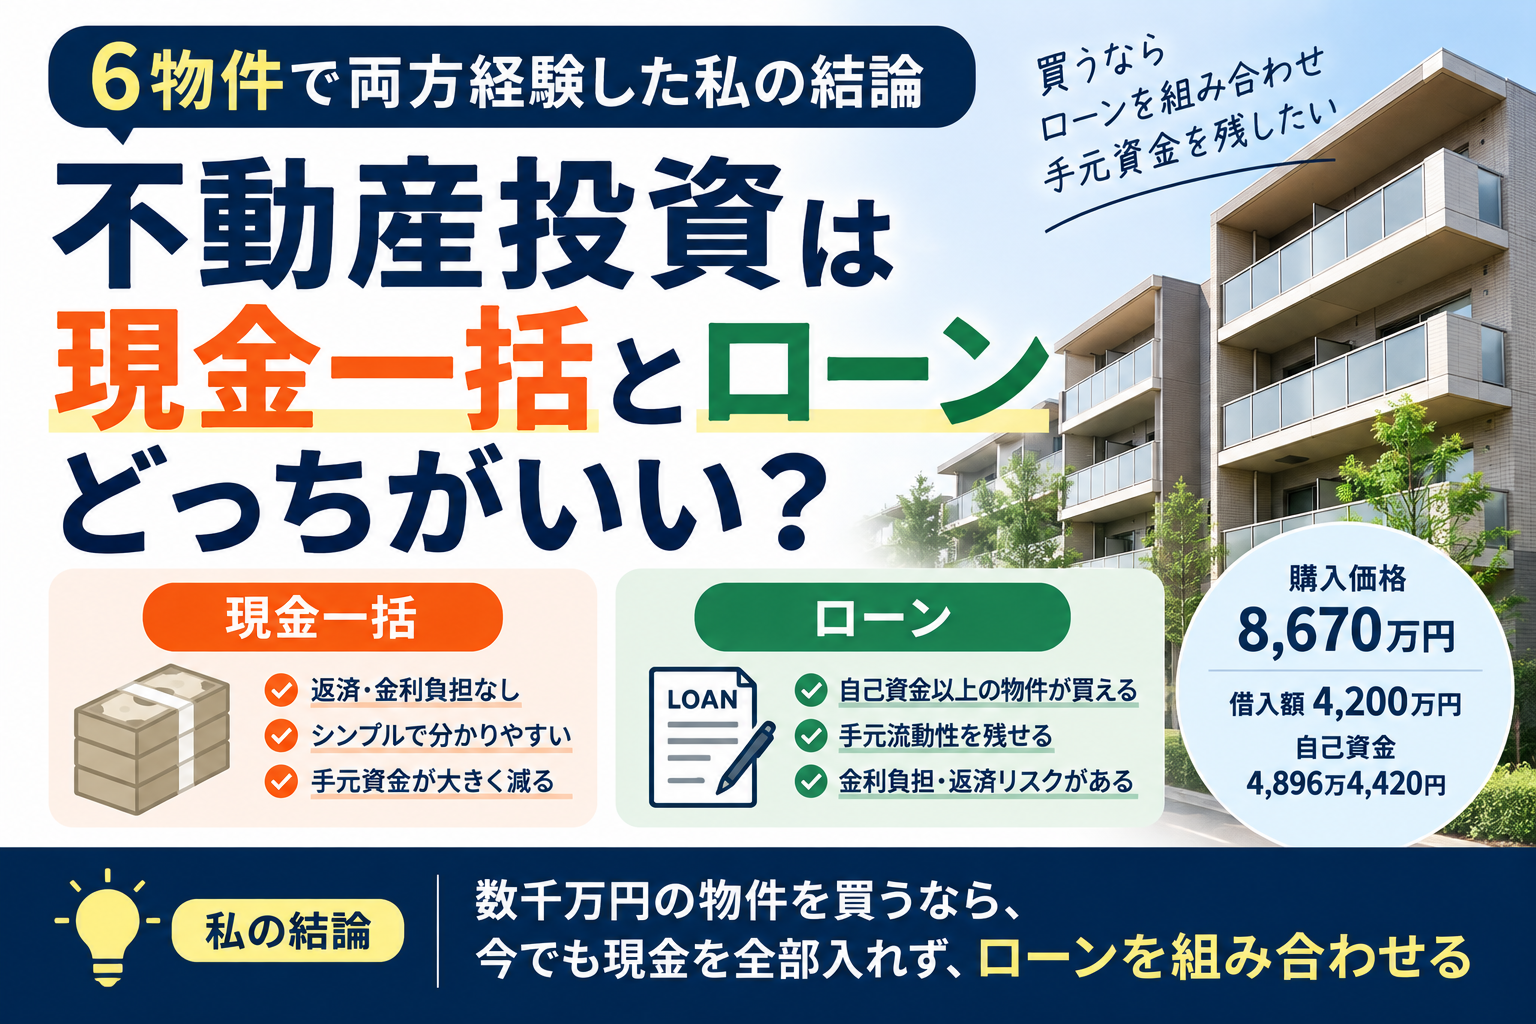
不動産投資は現金一括とローンどっちがいい?6物件で両方経験した私の結論
「不動産投資は、現金一括で買った方がいいのか。それともローンを使った方がいいのか」
私自身、これまで6件の不動産を購入し、両方を経験しました。
最初の2件は現金一括。
3件目以降はローンを利用しています。
購入価格は6件合計で8,670万円。借入額は合計4,200万円、購入諸費用まで含めて投入した自己資金は4,896万4,420円でした。
両方を経験した今の結論は、
もし数千万円の不動産を買うのであれば、私は今でも現金を全部入れず、ローンを組み合わせると思います。
理由は、手元流動性を残しておきたいからです。
ただし、現在は以前よりローン金利が上がっています。
そのため今は、
「現金かローンか」を考える前に、そもそも本当に買う価値のある物件かを厳しく見ると思います。
よほど魅力的な物件でなければ買わない。
それでも買うと決めたなら、手元資金を残すためにローンを組み合わせる。
これが、現金一括とローンの両方を経験した今の考えです。
結論|今の私なら、買うならローンを組み合わせる
今、3,000万円を超える不動産をどうしても購入するとしたら、私は全額を現金で支払うより、ローンを組み合わせると思います。
一番の理由は、
手元にすぐ使える現金を残しておきたいからです。
私は、有価証券市場や不動産市場が大きく下落するような局面に備える意味でも、一定の現金を持っておくことが大切だと考えています。
現金一括で不動産を購入すれば、金利負担はありません。
一方で、数千万円の現金が一度に不動産へ変わります。
不動産は預金のように、必要になったその日に現金化できるものではありません。
そのため私は、資産額だけではなく、
「すぐに使えるお金がどれくらい残っているか」
も重視しています。
最初の2件、600万円と1,250万円は現金一括で購入した
1件目は600万円の学生向けワンルームマンション。
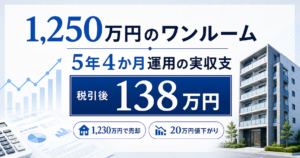
2件目は1,250万円のワンルームマンションでした。
この2件は、どちらも借入を使っていません。
当時の私の感覚では、
600万円、1,250万円くらいであれば自己資金で購入する
というイメージでした。
1件目は購入価格600万円に諸費用が加わり、最終的に653万5,369円を自己資金で支払いました。
この頃は、
「現金一括とローンでは、どちらが得なのか」
と細かく比較していたわけではありません。
この金額なら自己資金で払える。
だから現金で買う。
かなりシンプルな判断でした。
3件目3,520万円からローンを使った理由
考え方が変わったのが、3件目の物件です。
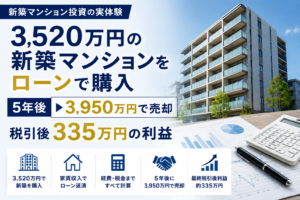
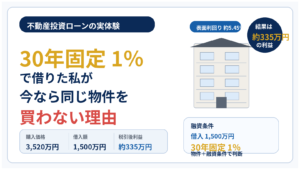
購入価格は3,520万円でした。
600万円、1,250万円と比べると、一気に金額が大きくなります。
さすがに、
3,520万円を全額自己資金で出すのは厳しい
と感じました。
ちょうど私は、不動産投資で借入を使うことにも興味を持っていました。
自分の資金だけではなく、金融機関からの借入も使って、自己資金以上の不動産を保有する。
いわゆるレバレッジです。
そこで3件目からローンを利用することにしました。
この物件では1,500万円を借りています。
つまり、3件目でローンを使った理由は、
「低金利だったから」ではありません。
物件価格が3,520万円まで上がり、全額自己資金では重かったこと。
そして、不動産投資のレバレッジを実際に経験してみたかったこと。
この2つが大きな理由でした。
現金一括のメリット|返済と金利を気にしなくていい
現金一括の大きなメリットは、シンプルです。
ローン返済がありません。
金利負担もありません。
家賃が入ってきても、
「ここから毎月いくら返済するのか」
を考える必要がありません。
金利が上昇しても影響を受けません。
最初の2件を現金で所有していたとき、この分かりやすさにはメリットを感じました。
また、融資審査や借入条件に左右されず購入できるのも、現金一括の特徴です。
現金一括の弱点|数千万円を入れると手元資金が大きく減る
一方で、購入金額が大きくなると現金一括の弱点も目立ちます。
600万円ならともかく、3,520万円を全額自己資金で支払えば、手元現金は一気に減ります。
資産がなくなるわけではありません。
現金が不動産に変わっただけです。
ただ、不動産はすぐには売れません。
私は実際に、売却活動を始めてから長期間なかなか買い手が見つからなかった物件も経験しています。
そのため今は、
不動産をどれだけ持っているかだけでなく、手元にどれだけ現金を残しているか
も重要だと考えています。
相場が大きく下落したときに現金があれば、新たな投資機会に動くこともできます。
逆に、資金の多くを不動産に入れてしまえば、買いたい資産が安くなっても動けない可能性があります。
ローンのメリット|レバレッジより、今は手元流動性を重視している
3件目でローンを使い始めたときは、レバレッジへの興味がありました。
自己資金だけでは買いにくい金額の物件でも、借入を組み合わせれば購入できます。
ただ、両方を経験した今、私がローンに感じている大きなメリットは、レバレッジだけではありません。
むしろ、
手元流動性を残せること
を重視しています。
3,520万円の物件を全額現金で買うのではなく、一部を借入で賄えば、その分だけ現金を残せます。
その現金を必ず投資する必要はありません。
何も起きなければ、そのまま持っていてもいい。
私にとって重要なのは、
必要になったときに動ける状態を残しておくこと
です。
ただし、ローンを使えば得というわけではない
もちろん、借入にはデメリットがあります。
金利がかかります。
毎月の返済もあります。
空室になってもローン返済は続きます。
さらに、物件価格が下がれば、売却しても借入が多く残る可能性があります。
つまりレバレッジは、
うまくいったときの効果を大きくする一方、失敗したときの影響も大きくする
ということです。
実際に不動産を複数所有してみると、
「借りられるから借りる」
ではなく、
借入コストまで含めて、それでも投資として成立するのか
を見る必要があると感じます。
6物件で借入4,200万円、自己資金4,896万4,420円
これまで購入した6件を合計すると、
購入価格は8,670万円。
借入額は4,200万円。
購入諸費用まで含めて投入した自己資金は4,896万4,420円でした。
最初の2件を借入なしで購入したため、全体ではかなり自己資金を入れています。
3件目以降については、
「この物件に自己資金をいくら入れるか」を先に決め、残りを借入で賄う
という感覚でした。
たとえば5件目の吹田マンションでは、
購入価格1,100万円。
確認できた購入諸費用98万6,477円。
合計1,198万6,477円に対し、
自己資金198万6,477円。
借入1,000万円。
という形でした。
現金一括かローンかによって、実際に必要な手元資金は大きく変わります。
30年固定・金利1%は結果論|低金利だから買ったわけではない
3件目のローンは、最終的に30年固定・金利1%という条件になりました。
今振り返れば、かなり低い金利で借りることができました。
ただし、
「金利1%で借りられるから3件目を買った」わけではありません。
購入を考えた時点では、具体的な融資条件はまだ決まっていませんでした。
先に、
3,520万円を全額自己資金で支払うのは厳しい。
借入を使った不動産投資も経験してみたい。
だからローンを使おう。
と判断しました。
その後、具体的な融資条件として30年固定・金利1%が出てきました。
順番としては、
購入・借入を使う判断が先、金利条件が後です。
今は金利環境が厳しくなっている|よほど魅力的な物件でなければ買わない
現在は、私が3件目を購入した当時より、不動産投資ローンの金利環境は厳しくなっていると感じています。
金利が上がれば、その分だけ不動産投資の手残りは減ります。
だから今は、
「手元資金を残したいからローンで買おう」
とは単純に考えません。
その前に、
そもそも今、その不動産を買う必要があるのか
を考えます。
物件価格、家賃、維持費、修繕、将来の売却価格、そして借入金利。
それらを見たうえで、
よほど魅力的な物件でなければ買わない
というのが今の考えです。
それでも買いたいと思える物件なら、全額現金ではなくローンを組み合わせて、手元流動性を残すと思います。
現金一括とローン、どちらが向いている?
私の経験から考えると、現金一括は、
購入後も十分な現金が残る人。
借入や金利負担を持ちたくない人。
投資規模を無理に広げる必要がない人。
には使いやすい方法だと思います。
一方、ローンは、
全額現金で買うと手元資金が大きく減る人。
一定の流動性を残しておきたい人。
借入コストを負っても投資として成立すると判断できる人。
に向いていると思います。
ただし、同じ人でも答えは変わります。
私は600万円、1,250万円では現金購入が自然でした。
3,520万円では借入を使う方が自然でした。
物件価格や自分の資産状況によって、現金とローンの答えは変わる
というのが、実際に両方経験した感想です。
今の自分ならどうする?|まず「買うか」を判断し、買うならローン
今、3,000万円を超える不動産を購入するとしたら、私の考え方は次の順番です。
① 本当に魅力的な物件か
② それでも今買うべきか
③ 買うなら、現金を入れすぎずローンを組み合わせる
以前よりも、①と②をかなり重視すると思います。
金利が低かった時代と違い、ローンを使うコストも無視しにくくなっています。
だから、
「現金一括かローンか」より、「そもそも買うべきか」の方が先
です。
そのうえで購入すると決めたなら、私は手元流動性を残すためにローンを組み合わせると思います。
まとめ|現金かローンかより、手元流動性まで含めて考える
私は6件の不動産を購入し、最初の2件は現金一括、3件目以降はローンを使いました。
600万円、1,250万円では現金購入。
3件目の3,520万円では、全額自己資金では重く、レバレッジにも興味があったため借入を使いました。
6件合計では、
購入価格8,670万円
借入4,200万円
購入諸費用まで含めて投入した自己資金4,896万4,420円
です。
今でも、数千万円の物件を買うなら、私はローンを組み合わせると思います。
理由は、手元流動性を残したいからです。
ただし今は、
ローンを使うかどうかより先に、そもそもその物件を買う価値があるのか
を厳しく見ると思います。
よほど魅力的な物件でなければ買わない。
それでも買うなら、手元資金を残すためにローンを組み合わせる。
これが、現金一括とローンの両方を経験した今の私の結論です。
※本記事は筆者自身の投資経験を紹介するものであり、特定の不動産投資や借入を推奨するものではありません。ローン条件や投資判断は、物件や個人の資産状況によって異なります。