現預金9,047万円→4,484万円|5年間でわが家の資産配分はどう変わった?
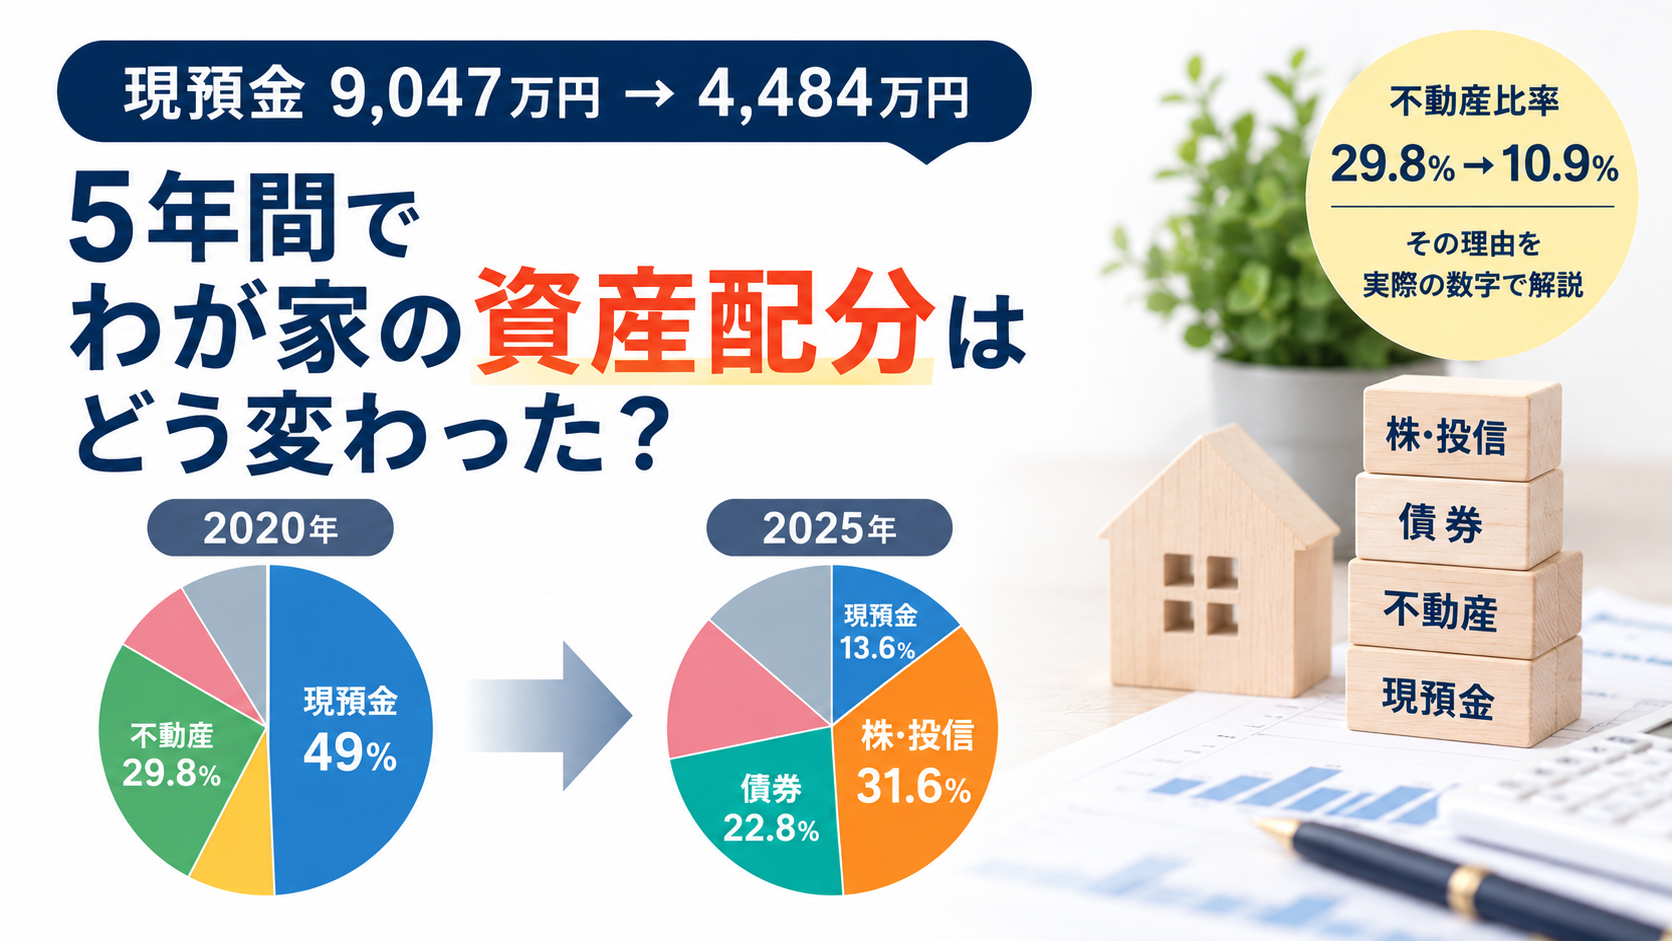
2020年末、わが家の現預金は約9,047万円ありました。
総資産の約49%です。
一方、2025年末の現預金は約4,484万円。総資産に占める割合は約14%まで下がりました。
その代わり、2020年には約1,733万円だった株式・投資信託は約1億406万円へ。0円だった債券は約7,516万円まで増えています。
投資用不動産は約5,513万円から約3,583万円へ減り、総資産に占める割合は約29.8%から約10.9%になりました。
数字だけを見ると、「9,000万円あった現金を株や債券にどんどん投資した」ように見えるかもしれません。
しかし、実際はもう少し複雑です。
2020年に現金が多かったのには、本業の事業借入という理由がありました。
2022年に債券を大きく増やしたのは、株式だけではなく、利息収入を得られる資産も持ちたいと考えたから。
不動産を減らしたのは、6件を実際に経験して「思ったほどお金が残らない」「建物は年を取る」と感じ、売れるうちに売っておきたいと思ったからです。
今回は、2020年から2025年までの資産配分が、なぜここまで変わったのかを振り返ります。
結論|現金49%→14%、株・債券が資産の中心になった
まず、2020年末と2025年末を比較します。
| 資産 | 2020年末 | 2025年末 | 総資産に占める割合 |
| 現預金 | 約9,047万円 | 約4,484万円 | 48.8% → 13.6% |
| 株式・投資信託 | 約1,733万円 | 約1億406万円 | 9.4% → 31.6% |
| 債券 | 0円 | 約7,516万円 | 0% → 22.8% |
| 保険・iDeCo等 | 約2,238万円 | 約6,965万円 | 12.1% → 21.1% |
| 投資用不動産 | 約5,513万円 | 約3,583万円 | 29.8% → 10.9% |
2020年は、現預金と投資用不動産で総資産の約79%を占めていました。
2025年になると、株式・投資信託と債券だけで約54%です。
5年間で、資産を置いている場所はかなり変わりました。
ただし、最初から「5年後には現金14%、株31%、債券23%にしよう」と決めていたわけではありません。
その時々で投資や売却を判断してきた結果、現在の資産配分になりました。
2020年の現預金9,047万円は、すべて「余っていた現金」ではない
2020年末の現預金は約9,047万円。
数字だけを見れば、「かなり現金を多く持っていた」ように見えます。
ただ、ここは少し注意が必要です。
当時は本業で事業借入を行っており、借入によって入ってきた資金が現預金として残っていた時期でした。
つまり、「資産に9,047万円の現預金がある」一方で、「負債にも事業借入がある」という状態です。
9,047万円すべてが、自由に投資へ回せる余剰資金だったわけではありません。
そのため、2020年の「現金49%」だけを見て、「私は現金を49%持つ方針だった」と考えると、実態とは少し違います。
資産配分を見るときも、総資産だけではなく、負債と純資産を一緒に見る必要があると感じています。
2022年、債券0円→5,131万円|株式以外の収益源も持ちたかった
資産配分が大きく変わり始めたのが2022年です。
2021年末まで0円だった債券が、2022年末には約5,131万円になりました。
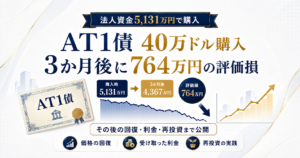
この約5,131万円は、2022年12月に法人で購入したAT1債です。
BarclaysとSociété Généraleの2銘柄を額面合計40万ドル購入し、円換算の取得額は51,309,100円でした。
なぜ、これだけまとまった金額を債券へ振り向けたのか。
当時の私は、株式だけではなく、利息収入を得られる資産も持ちたいと考えていました。
法人の余剰資金を普通預金に置いておくだけではなく、債券から利息を受け取る運用にも魅力を感じるようになっていたからです。
また、わが家では米ドル建て保険の保険料として毎年ドルの支出があります。
そのため、「ドルで支払うものがあるなら、ドルで収入を生む資産も持っておきたい」という考えもありました。
購入当時は、株式とは違う値動きや収益源を持つことも意識していました。
ただ、実際に購入したAT1債は、一般的な国債などと同じ感覚で「安定した債券」と考えられる商品ではありません。
購入から約3か月後にはCredit SuisseのAT1債全額減額の影響を受け、私のAT1債も取得額約5,131万円から約4,367万円まで評価額が下がりました。
株式以外の資産を持ちたいと考えて始めた債券投資でしたが、実際に経験してみると、債券も商品によってリスクが大きく異なることを実感しました。
債券はその後も増え、2025年末には約7,516万円になった
債券は2022年だけで終わりませんでした。
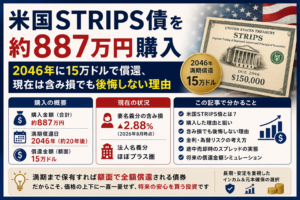
年末残高は、2022年約5,131万円、2023年約5,290万円、2024年約6,894万円、2025年約7,516万円と増えています。
AT1債から受け取ったドル資金の一部を米国STRIPS債へ再投資したこともありました。
この5年間で、私の資産運用には、株式の値上がりや配当だけではなく、債券から利息を受け取るという選択肢が加わりました。
不動産29.8%→10.9%は意図的に減らした
一方で、意識して減らした資産もあります。
不動産です。
2020年末の投資用不動産は約5,513万円で、総資産の29.8%を占めていました。
2025年末は約3,583万円、比率は10.9%です。
この低下は偶然ではありません。
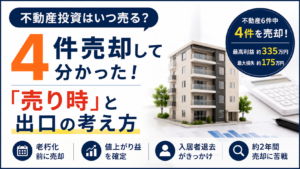
私はこれまで投資用不動産を6件購入しました。
始めた当初は、家賃収入が入り、借入を使って自己資金以上の物件を持てることに大きな魅力を感じていました。
しかし、実際に何年も運用してみると、「不動産は思っていたほどお金が残らない」と感じるようになりました。
表面利回りが高くても、管理費、修繕積立金、固定資産税、退去時の費用、売却費用などがかかります。
6件の中には、表面利回り11%を超えていたのに、最終的には損失になった物件もありました。
「不動産は年を取る」と感じ、売れるうちに売ろうと思った
私の中には、「不動産は年を取る」という感覚があります。
保有している間にも築年数は進み、設備は古くなり、修繕も必要になります。
そのため、「まだ売れるうちに売っておこう」と考えるようになりました。
実際、4件を売却した理由はそれぞれ違いますが、築年数や老朽化への不安、高配当株へ資金を移したいという考えも売却判断に影響しています。
不動産を減らす一方、株式・投信は1億円を超えた
2020年末に約1,733万円だった株式・投資信託は、2025年末には約1億406万円になりました。
この増加には、株価の変動や継続的な投資など複数の要因があります。
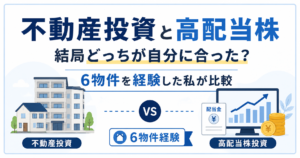
その中の一つとして、不動産より高配当株の方が自分には合っていると考えるようになったこともあります。
不動産には借入によるレバレッジという大きな魅力があります。
一方、高配当株には、売りたいときに売りやすい、建物のような老朽化を直接気にする必要がない、修繕の手配がない、複数銘柄へ分散しやすい、といった自分にとって扱いやすい面があります。
不動産を売却した資金の一部を株式へ移したケースもありましたが、株式・投資信託が1億円を超えた理由を、それだけで説明できるわけではありません。
ただ、この5年間で自分の投資先が不動産中心から株式・債券へ変わってきたことは、資産配分にもはっきり表れています。
株式・投信1億406万円、債券7,516万円|今のバランスは悪くないと思う
では、2025年末の資産配分を今どう見ているか。
私は、全体としてはかなりバランスが取れていると思っています。
株式・投資信託は約1億406万円。
債券は約7,516万円。
さらに、保険・iDeCo・小規模企業共済等の計上額も約6,965万円あります。
私はこれらも、目的こそ違いますが、資産形成の一部だと考えています。
株式や投資信託で資産を増やす。
債券から利息を得る。
保険で保障を持つ。
iDeCoや小規模企業共済で老後に備える。
それぞれに役割があります。
株式だけ、不動産だけといった形に偏っていない点は、今の資産配分で気に入っているところです。
現預金4,484万円は「もう少しあってもいい」と感じている
一方、少し気になっているのが現金です。
2025年末の現預金は約4,484万円。
総資産に占める割合は約14%です。
約4,000万円の現預金があるので、絶対額だけを見れば少ないとは思いません。
それでも、自分の資産全体から見ると、「もう少し現金があってもいいかな」とは感じています。
現金には、株や債券のような収益性はあまり期待できません。
一方で、大きな支出が発生したときや、投資したいタイミングが来たときに、すぐ動けるという役割があります。
そのため、今は「現金比率をもっと下げて、さらに投資へ回したい」とは考えていません。
むしろ、今後の資産配分では現金も一定程度残しておきたいと思っています。
「理想の資産配分」を決めて、その通りにしたわけではない
今回5年間の資産配分を振り返って改めて思うのは、今のポートフォリオは最初から設計したものではないということです。
2020年には、本業の事業借入によって現預金と借入が膨らんでいました。
その後、自宅を建てました。
株式以外の収益源も持ちたいと考え、債券を買いました。
不動産を実際に経験し、思ったよりお金が残らないと感じて売却しました。
高配当株の方が自分には合うと考え、株式への投資も増やしました。
保険、iDeCo、小規模企業共済も継続してきました。
その積み重ねが、2025年末の資産配分です。
だから私は、「現金○%、株○%、債券○%が正解」とは考えていません。
収入、借入、家族構成、将来の支出、投資経験によって、適切な配分は変わると思っています。
私自身についていえば、現金はもう少しあってもいいと感じるものの、株式・投資信託と債券のバランス、老後資金や保障まで含めると、現在の資産配分にはおおむね満足しています。
まとめ|現金を減らしたことより、資産の役割が分かれてきた
2020年は、現預金と不動産が資産の中心でした。
2025年には、株式・投資信託と債券の割合が大きくなっています。
ただし、最初から理想の比率を決めて、その通りに資産を移したわけではありません。
事業借入、債券投資、不動産売却、株式投資など、その時々の判断を積み重ねた結果です。
この5年間で一番変わったのは、資産額そのものより、現金、株、債券、不動産、保険・iDeCo等に、それぞれ違う役割を持たせるようになったことかもしれません。
現在の配分にはおおむね満足していますが、現金については「もう少しあってもいい」と感じています。
今後も毎年資産推移を残しながら、自分の資産配分がどう変わっていくのかを記録していくつもりです。
※本記事は筆者自身の資産運用経験を紹介するものであり、特定の資産配分や金融商品の購入を推奨するものではありません。