不動産投資ローンを30年固定1%で借りた私が、今なら同じ物件を買わない理由
不動産投資では、物件価格や表面利回りに目が向きがちです。
しかし、6件の不動産を購入してきた今、私がかなり重視するようになったのが借入金利です。
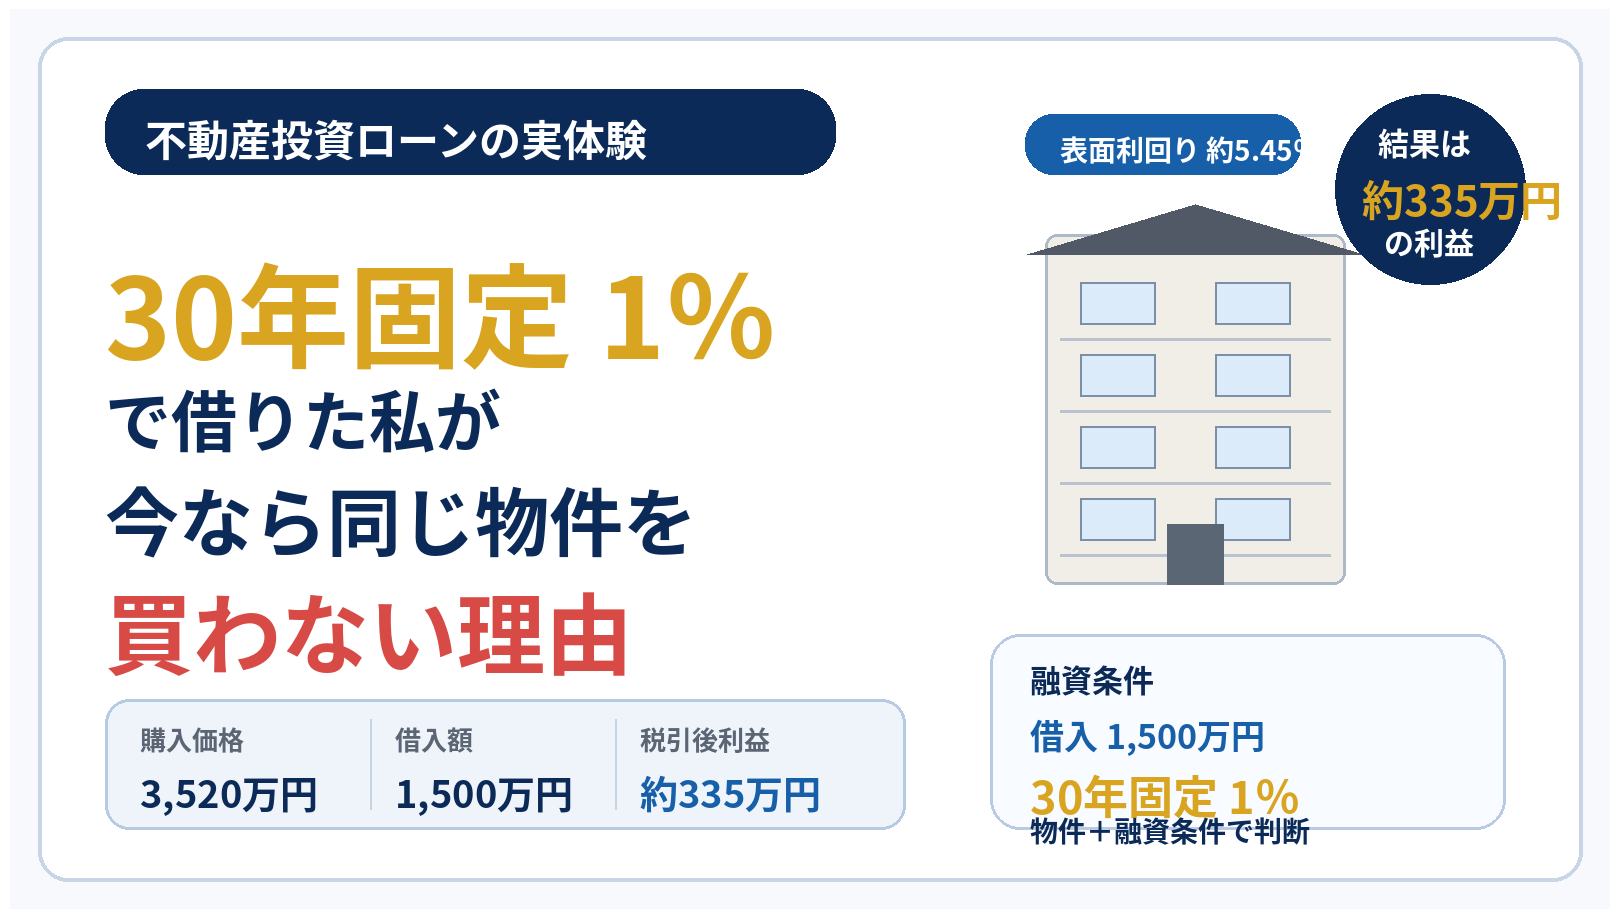
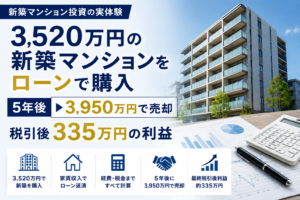
私は2020年、新築のファミリーマンションを3,520万円で購入しました。
借入額は1,500万円。
融資条件は、30年固定・金利1%でした。
結果的な表面利回りは約5.45%。約5年間保有した後、3,950万円で売却し、最終税引後利益は約335万円でした。
結果だけを見れば、私が購入した不動産の中でも利益が出た物件です。
それでも今、同じ3,520万円・同じ家賃条件の物件が売り出されていたら、私はおそらく買いません。
大きな理由は、当時と同じ借入条件を前提にできないからです。
結論|30年固定1%という借入条件が、この投資の大きな強みだった
まず、この投資の数字をまとめます。
| 項目 | 実績 |
| 購入価格 | 3,520万円 |
| 借入額 | 1,500万円 |
| 借入期間 | 30年 |
| 借入金利 | 固定1% |
| 表面利回り | 約5.45% |
| 保有期間 | 約5年 |
| 売却価格 | 3,950万円 |
| 最終税引後利益 | 約335万円 |
この投資では、3,950万円で売却できたことが利益に大きく影響しました。
ただ、今振り返ると、1,500万円を30年固定1%で借りられたことも、この投資の大きな強みだったと感じています。
将来金利が上がっても返済条件は変わらない。
30年間の返済計画も立てやすい。
当時は当然のように受け入れていた条件ですが、今振り返ると、この安心感はかなり大きなものでした。
30年固定1%を選んだ理由
他行と比較せず、付き合いのある金融機関の提示条件を選んだ
この1%という金利は、金融機関を何社も比較して引き出した条件ではありません。
融資を受けたのは、本業で付き合いのある金融機関です。
そこで提示されたのが、1,500万円・30年固定・金利1%という条件でした。
私は他の金融機関から相見積もりを取らず、そのままこの条件を選びました。
当時はゼロ金利の時代でしたが、それでも私は「結構安いな」と感じました。
本業ではないマンション投資に対して、1%で30年間固定して貸してもらえる。私には十分魅力的な条件でした。
そのため、「もっと低い金利を探そう」という気持ちはあまりありませんでした。
変動でさらに低い金利を狙うより、固定1%の安心感を選んだ
当時の私は、変動金利であれば1%を下回る条件もあり得る、という認識を持っていました。
それでも、30年固定1%の条件に魅力を感じました。
理由は、すでに1%なら十分低いと考えたからです。
仮に変動金利を選んで、固定1%より少し低い金利で借りられたとしても、そこから得られるメリットには限りがあります。
一方で、変動金利を選べば、将来金利が上昇する可能性も受け入れることになります。
私にとっては、1%からさらに下がるメリットよりも、1%で30年間固定できる安心感の方が大きかったということです。
もちろん、固定金利と変動金利のどちらが結果的に有利になるかは、借入条件やその後の金利によって変わります。
ここは一般論ではなく、当時の私自身の判断です。
表面利回り5.45%で金利2%だったら、かなり迷った
このマンションの表面利回りは、結果的に約5.45%でした。
もし借入金利が1%ではなく2%だったらどうしたか。
私は、かなり迷ったと思います。
表面利回り約5.45%に対して借入金利が2%になると、私の感覚では収支の余裕がかなり小さくなります。
もちろん、「5.45%-2%=利益3.45%」という単純な話ではありません。
表面利回りには、管理費、修繕積立金、固定資産税などの支出も含まれていないからです。
だからこそ、私は借入金利が1%上がることを軽く考えられません。
ここで「金利2%なら不動産投資をしてはいけない」と言いたいわけでもありません。
物件価格、家賃、自己資金、借入額などによって判断は変わります。
あくまで私の場合、同じ物件でも金利1%なら買えたが、2%ならかなり迷ったということです。
家賃は簡単に上げられない。だから今は変動金利が怖い
今、同じ物件を買わないと思う大きな理由がここです。
賃貸不動産では、一度入居者が決まれば、オーナー側の都合だけで家賃を簡単に上げられるものではありません。
一方、変動金利で借りれば、将来の金利環境によって借入負担が増える可能性があります。
私が怖いと感じるのは、収入である家賃は簡単には増やせないのに、支出である金利は増える可能性があることです。
もちろん、将来の金利が必ず上がると考えているわけではありません。
ただ、不動産投資の借入は長期間になります。
その長い期間の金利変動リスクを負ってまで、表面利回り5%台の物件を今買いたいかと聞かれると、私はかなり慎重になります。
また、私は当時30年固定1%で借りることができましたが、同じ条件を現在も当然に期待できるとは考えていません。
もし今、同じ物件を検討するのであれば、まず現在提示される融資条件を確認し、それを含めて改めて収支を判断します。
そして、変動金利で長期間借りることが前提になるのであれば、今の私は怖くて同じ物件には手を出しにくいです。
約5年で税引後335万円。それでも「物件だけ」で成功したとは思わない
このマンションは3,520万円で購入し、約5年後に3,950万円で売却しました。
最終税引後利益は約335万円です。
売却価格が購入価格を上回ったことが、利益に大きく影響しました。
そのため、「30年固定1%だったから335万円儲かった」と単純に言うことはできません。
ただ、低い固定金利で約5年間運用できたことが、この投資を支えた一つの条件だったことは間違いないと感じています。
毎月の返済計画が変わらない。
将来の金利上昇を心配する必要もない。
約5年間、この状態で運用できたことはかなり大きかったです。
私は以前、物件を見るときに「いくらで買えるか」「表面利回りはいくらか」をかなり意識していました。
今はそれだけではなく、「その物件を、どんな融資条件で買うのか」までセットで考えます。
まとめ|金利1%なら買えた物件でも、今なら判断は変わる
私は3,520万円の新築マンションを購入するとき、1,500万円を30年固定1%で借りました。
表面利回りは約5.45%。
約5年間保有して3,950万円で売却し、最終税引後利益は約335万円でした。
今振り返ると、30年間1%で借りられる安心感そのものが、この投資の大きな強みだったと思っています。
もし当時の金利が2%だったら、私はかなり迷いました。
そして今、同じような融資条件を当然には期待できず、変動金利の上昇リスクまで負うのであれば、同じ物件を積極的に買おうとは思いません。
不動産投資では、「この物件の利回りはいくらか」だけではなく、「この物件を何%・どんな条件で借りて買うのか」まで含めて考える。
6件の不動産を経験した今、私にとって不動産投資は、単に物件を買うことではありません。
「物件+融資条件」をセットで買うことだと考えるようになりました。
※本記事は筆者自身の不動産投資経験を紹介するものであり、特定の融資商品や不動産への投資を推奨するものではありません。融資金利・融資期間・審査条件等は、金融機関、借り手、物件、時期などによって異なります。