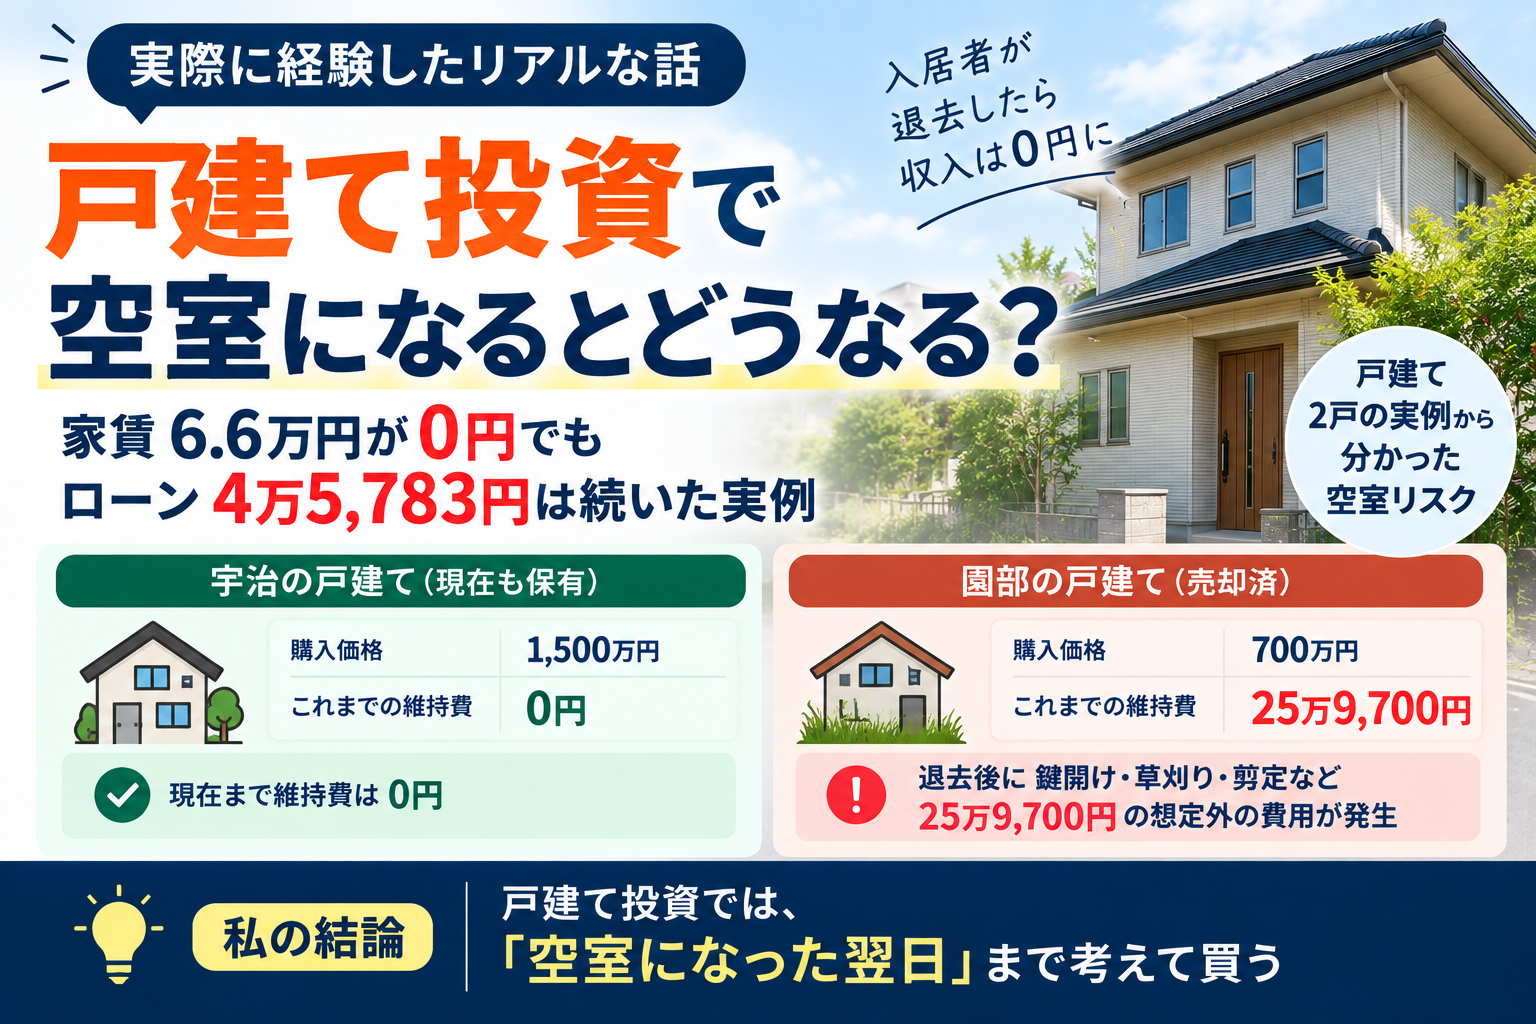
戸建て投資で空室になるとどうなる?家賃6.6万円が0円でもローン4万5,783円は続いた実例
戸建て投資では、入居者がいる間は毎月家賃が入ります。
しかし、戸建ては基本的に1世帯です。
入居者が退去すれば、家賃収入は一気に0円になります。
私も実際にこれを経験しました。
700万円で購入した園部の戸建てでは、月6万6,000円の家賃が入っていました。
ところが、購入から約1年10か月後に入居者が退去。
家賃は月6万6,000円から0円になりました。
それでも、毎月4万5,783円のローン返済はそのまま続きます。
さらに、再度入居者を募集するにはリフォームが必要な状態でした。
私は、さらに資金を投入して貸し続けるのではなく、売却して投下資金を回収することを選びました。
しかし、その売却もすぐには決まりませんでした。
空室を経験して分かったのは、「家賃が入らないこと」だけが空室リスクではないということです。
この記事では、実際の数字をもとに、戸建て投資で空室になるとキャッシュフローがどう変わるのか、そして私が今では「空室になった翌日」まで考えて物件を見るようになった理由を紹介します。
結論|家賃6万6,000円が0円でも、ローン4万5,783円は止まらなかった
まず、空室前後のお金の流れを比較します。
| 項目 | 入居中 | 退去後 |
| 家賃収入 | 月66,000円 | 0円 |
| ローン返済 | 月45,783円 | 月45,783円 |
変化はシンプルです。
家賃66,000円 → 0円
になっても、
ローン45,783円 → そのまま
でした。
戸建ては1世帯なので、入居者が退去すれば、その物件からの家賃収入はなくなります。
一方、借入をして購入していれば、空室になってもローン返済は続きます。
入居中と空室後では、同じ物件でもキャッシュフローの見え方がまったく変わりました。
利回り11.3%でも、退去した瞬間に家賃収入は0円になった
園部の戸建ては700万円で購入しました。
購入時の家賃は月6万6,000円。
年間では79万2,000円です。
表面利回りは約11.3%でした。
しかも購入時点では、すでに入居者がいました。
当時の私は、「入居者がいて、表面利回り11%超なら魅力的ではないか」と考えていました。
ただ、今振り返ると、この11.3%という数字は、12か月家賃が入り続けることを前提にした数字です。
園部では、購入から約1年10か月後に入居者が退去しました。
その瞬間、それまで毎月入っていた6万6,000円は0円になりました。
購入時には「月6万6,000円入る物件」として見ていました。
しかし退去後は、「毎月お金が出ていく物件」へと変わりました。
表面利回りだけを見ていると、この変化は見えません。
家賃0円でも、ローン4万5,783円は毎月続く
園部では、購入時に500万円を借りていました。
毎月の返済額は45,783円です。
入居中なら、
家賃66,000円
↓
ローン返済45,783円
というお金の流れでした。
もちろん、差額がそのまま利益になるわけではありません。税金やその他の支出もあります。
それでも、家賃という入金がありました。
しかし空室後は、
家賃0円
↓
ローン返済45,783円
になります。
つまり、ローン返済だけを見ても、毎月45,783円を別の資金から出す必要があります。
ここで注意したいのは、ローン返済には元本返済も含まれていることです。
そのため、45,783円すべてが損失という意味ではありません。
ただし、キャッシュフローの観点では、毎月45,783円の現金が出ていくことには変わりません。
空室になったときは、会計上の利益だけではなく、実際に手元からいくら現金が出ていくかを見る必要があると感じました。
空室が長引くほど、ローン返済の負担は積み上がる
以下は、毎月45,783円のローン返済が続いた場合の単純計算です。
実際の損失額や、実際の空室期間そのものを示すものではありません。
| 空室期間 | ローン返済額 |
| 3か月 | 137,349円 |
| 6か月 | 274,698円 |
| 12か月 | 549,396円 |
| 24か月 | 1,098,792円 |
1か月単位で見ると45,783円です。
しかし半年なら約27万円、1年なら約55万円、2年なら約110万円になります。
ここで分かるのは、空室期間が長くなるほど、「家賃が入らない」という問題より、「現金を出し続ける」問題が大きくなるということです。
戸建て投資では、「半年空室でも払えるか」「1年空室でも耐えられるか」まで考えておく必要があると思います。
空室になると、ローン以外の費用が出ることもある
私の場合、退去後にはローン以外の支出も発生しました。
園部では、鍵開け、草刈り、剪定など、物件を維持・管理するための費用がかかっています。
退去後に発生した維持・管理費の内訳については、別の記事で詳しく紹介しています。ここでは、空室になった後もローン以外の支出が発生することがある、という点だけ押さえておきます。
あわせて読みたい:戸建て投資の維持費はいくら?2戸所有して0円と25万9,700円だった実例
家賃がなくなれば、すべての支出までなくなるわけではありません。
ここも、実際に空室を経験して初めて強く意識するようになりました。
私は空室後、次の入居者を探すより売却を選んだ
空室になったら、新しい入居者を募集する方法もあります。
ただ、園部では私は再募集ではなく、売却を選びました。
理由は、もう一度入居者を募集するためには、リフォームが必要な状態だったからです。
再募集するのであれば、さらに資金を投入しなければなりません。
私はそこで、「追加でお金を入れて再び貸すより、売却して投下資金を回収しよう」と判断しました。
購入した当初は、入居者がいること、表面利回り11.3%であること。そうした入口の数字にかなり目が向いていました。
しかし退去後は、「さらに資金を入れて保有を続けるのか、それとも売却して回収するのか」という判断を迫られました。
私は売却を選びました。
ところが、その売却も簡単には進みませんでした。
「空室になったら売ればいい」でも終わらなかった
私は園部を売却する方向で動きました。
最初は750万円で売り出しました。
しかし、なかなか買い手は見つかりませんでした。
その後、価格を調整しながら売却活動を続け、最終的には550万円で売却しました。
売却活動を始めてから約2年間、なかなか買い手が見つかりませんでした。
そして購入から売却までを通算すると、最終的な損失は約175万円となりました。
つまり、「空室になった → 売却する → 終わり」ではありませんでした。
売れるまでの間も、家賃は入りません。
ローン返済は続きます。
必要に応じて物件を維持する費用もかかります。
この経験から、空室リスクは単に「家賃が0円になること」だけではなく、「出口が決まるまで現金流出が続く可能性があること」まで含めて考える必要があると思うようになりました。
一番きつかったのは「いつ終わるか分からない」ことだった
空室になると毎月の収支が悪くなる。これは購入前から分かっていました。
ただ、実際に経験して一番大きかったのは、「いつこの状態が終わるのか分からない」ことでした。
1か月後に売れるのか。半年後なのか。1年後なのか。
その間も家賃は0円です。
ローン返済は続きます。
価格を下げれば売れるかもしれない。しかし、どこまで下げれば買い手が見つかるのかも分かりません。
購入時には表面利回り11.3%という数字を見ていました。
しかし退去後に見ていたのは、毎月のローン返済額と、いくらなら売却できるのかでした。
同じ物件なのに、入居中と空室後では見る数字が完全に変わりました。
園部の失敗後、私は「空室になった翌日」を考えるようになった
園部を経験してから、戸建てを見るときの考え方が変わりました。
今は、入居中の家賃だけではなく、「明日、入居者が退去したらどうするか」を考えます。
次の入居者は見つかりそうか。
再募集するなら、いくらの家賃で貸せそうか。
リフォームにはいくら必要か。
売却するなら、誰が買うのか。
いくらなら売れそうか。
その間、ローン返済を続けられるか。
ここまで見通せない物件なら、利回りが高くても慎重になります。
園部は表面利回り11.3%でした。
それでも、退去後の出口で苦戦しました。
今の私は、高い利回りより、空室後の選択肢が多い物件を重視します。
リースバック物件でも、空室リスクがなくなるわけではない
園部はリースバック物件でした。
購入時点ではすでに入居者がいました。
購入直後から家賃が入るという点は、リースバック物件のメリットの一つだと今でも思っています。
ただし、購入時点で入居者がいることと、将来も空室にならないことは別です。
園部では、実際に購入から約1年10か月で退去しました。
私はリースバック物件を3件経験した今でも、リースバックそのものを悪い仕組みだとは思っていません。
ただ、園部の経験以降は、「この入居者が退去したあと、どうするか」を購入前により重視するようになりました。
戸建て投資の空室リスクは「家賃0円」だけではない
園部で実際に起きたことを整理すると、家賃66,000円 → 0円になりました。
それでも、ローン45,783円 → 継続です。
さらに、再募集するにはリフォームが必要でした。
そこで私は追加投資ではなく売却を選びました。
しかし、その売却にも時間がかかりました。
つまり私の場合、空室になってから、収入が止まる、支出が続く、再募集するなら追加資金が必要、売却してもすぐに出口が決まらない、という問題が重なりました。
私はこの経験から、空室リスクとは「家賃が入らなくなるリスク」ではなく、「家賃が入らない状態をいつまで続けることになるか分からないリスク」だと考えるようになりました。
まとめ|戸建て投資では「空室になった翌日」まで考えて買う
園部では、家賃月66,000円が0円になっても、ローン返済45,783円は続きました。
さらに、再募集するにはリフォームが必要だったため、私は追加資金を投入せず、売却して資金を回収する道を選びました。
この経験から、私は戸建てを見るときに、「今いくら家賃が入るか」だけではなく、「明日退去したらどうするか」を考えるようになりました。
今は高い利回りよりも、再募集や売却など、空室後の選択肢を持てる物件を重視しています。
※本記事は筆者自身の投資経験を紹介するものであり、特定の不動産投資や物件の購入を推奨するものではありません。