ソニー生命の変額保険を10年払い終えた結果|妻246万円・0歳長男181万円は結局いくらになった?
2015年、妻33歳と0歳だった長男で、ソニー生命の変額保険に加入しました。
2人とも基本保険金額は500万円、保険料の払込期間は10年です。
現在は、妻・長男ともに10年間の保険料払込を終えています。
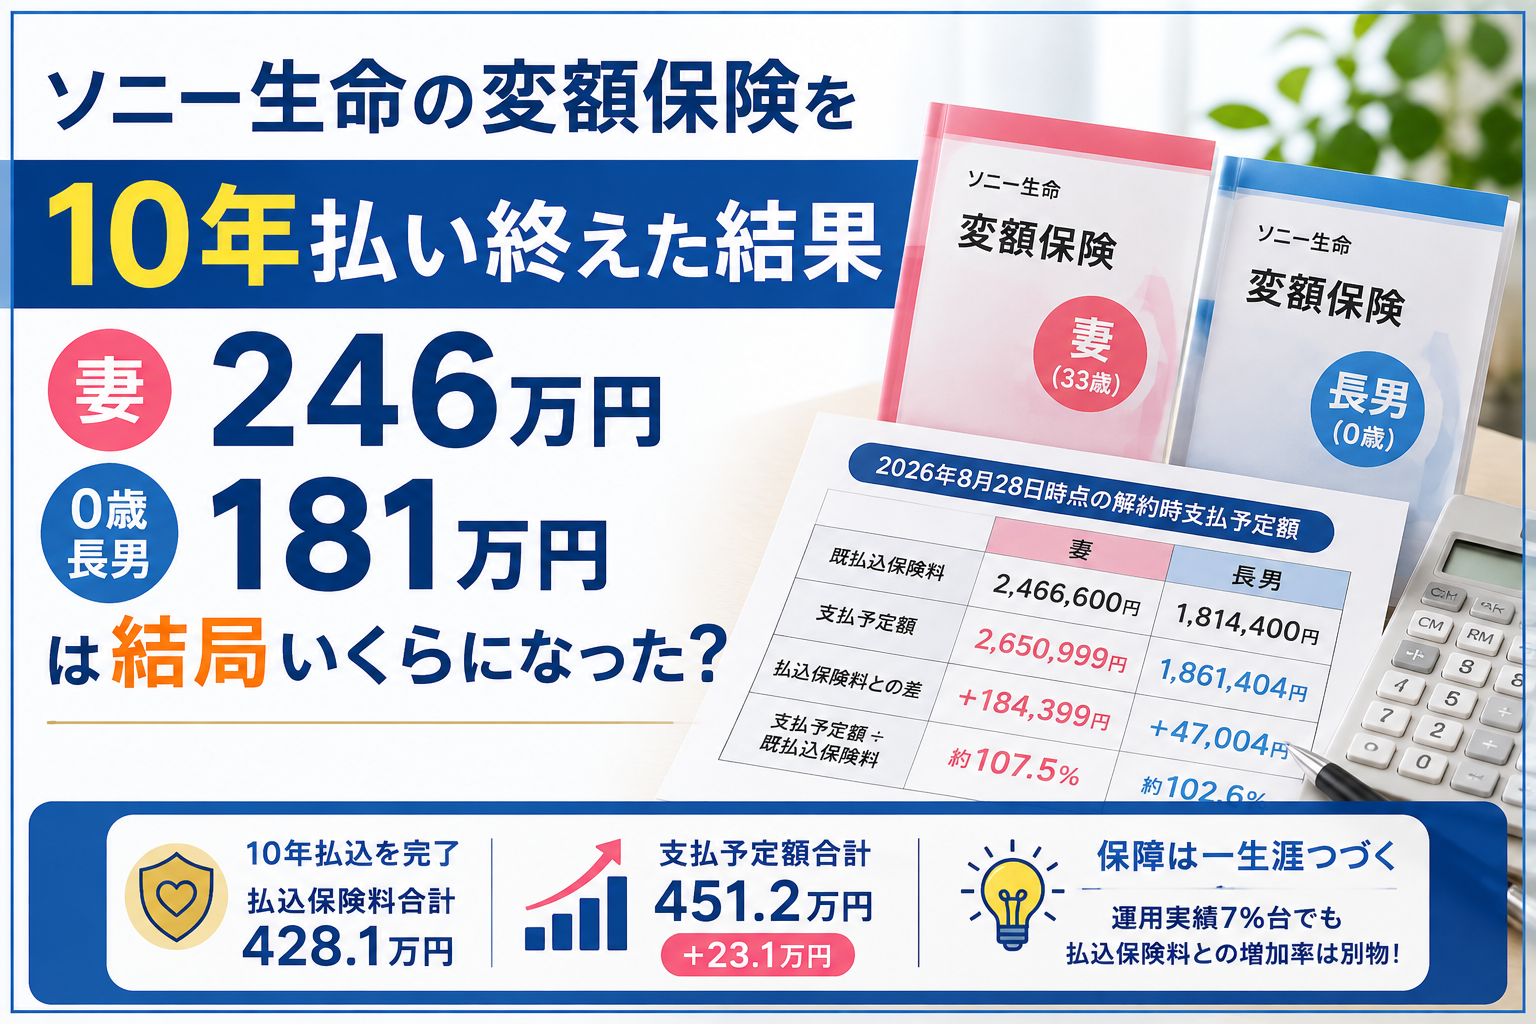
今回あらためて数字を確認してみると、2026年8月28日時点の解約時支払予定額は、妻2,650,999円、長男1,861,404円でした。
これまでに支払った保険料と比べると、妻は+184,399円、長男は+47,004円。2契約とも、現時点では支払った保険料を上回っています。
変額保険では、払込保険料のすべてがそのまま特別勘定で運用されるわけではありません。保険契約の締結・維持・保障などに必要な費用等を除いた金額が特別勘定で運用されます。
そう考えると、結果については「こんなものかな」という感覚です。
ただ、今回きちんと確認するまで、現時点の解約時支払予定額が払込保険料を上回っているとは思っていませんでした。その点は少し意外でした。
この記事では、妻と長男が変額保険を10年払い終えた結果を、実際の数字で紹介します。
結論|2契約で428.1万円払い、支払予定額は451.2万円だった
まず結果をまとめます。
| 項目 | 妻 | 長男 |
| 契約時年齢 | 33歳 | 0歳 |
| 契約日 | 2015年11月1日 | 2015年11月1日 |
| 基本保険金額 | 500万円 | 500万円 |
| 既払込保険料 | 2,466,600円 | 1,814,400円 |
| 2026年8月28日時点の支払予定額 | 2,650,999円 | 1,861,404円 |
| 払込保険料との差 | +184,399円 | +47,004円 |
| 支払予定額÷既払込保険料(筆者計算) | 約107.5% | 約102.6% |
| 普通死亡保障額※ | 5,551,540円 | 5,385,044円 |
※普通死亡保障額は2026年8月21日時点。
妻と長男の既払込保険料を合計すると、4,281,000円です。
2026年8月28日時点の支払予定額の合計は4,512,403円なので、差額は+231,403円でした。
なお、「約107.5%」「約102.6%」は、2026年8月28日時点の支払予定額を既払込保険料で割った筆者計算の数字です。ソニー生命の別画面に表示される「返戻率」とは計算基準日が異なるため、同じ数字ではありません。
また、支払予定額は照会日時点で解約した場合の予定額です。実際の支払額は、解約手続き後に再計算されます。
2015年、妻33歳と0歳の長男で同時に加入した理由
妻と長男が同時に加入したのには、特別に深い投資戦略があったわけではありません。
まず妻については、当時、掛け捨てではない死亡保険に入っていませんでした。そこで、死亡保障を持ちながら積立部分もある保険として、この変額保険に加入しました。
長男については、「若いうち、特に早い時期に入れば保険料が安い」と説明を受けたことがきっかけです。契約時は0歳だったので、それなら早いうちに入っておこうと考えました。
そして、もう一つかなり現実的な理由があります。妻と長男で別々の時期に契約すると、そのたびに保険会社と面談や手続きをする必要があります。
何度も会うのは煩雑だったので、「どうせなら同じタイミングで始めよう」と考え、2015年11月に2人とも契約しました。
振り返っても、特別な資産運用戦略があったわけではありません。妻には死亡保障を用意したかった。長男は早い時期に加入すれば保険料が安いと説明された。そして、手続きを一度で済ませたかった。それが実際の加入理由です。
妻は246万6,600円払い、支払予定額は265万999円
妻の契約は2015年11月1日開始。契約時年齢は33歳、基本保険金額は500万円です。
10年間で支払った保険料は2,466,600円でした。
2026年8月28日時点の解約時支払予定額は2,650,999円です。
差額は+184,399円。支払予定額を既払込保険料で割ると、筆者計算で約107.5%です。
つまり、約246.7万円を払い込み、現時点の解約時支払予定額は約265.1万円という状態です。
また、普通死亡保障額は2026年8月21日時点で5,551,540円でした。保険料の払込は終わっていますが、保険期間は終身です。
長男は181万4,400円払い、支払予定額は186万1,404円
長男も契約日は2015年11月1日。契約時年齢は0歳で、基本保険金額は妻と同じ500万円です。
10年間の既払込保険料は1,814,400円でした。
2026年8月28日時点の解約時支払予定額は1,861,404円です。
差額は+47,004円。支払予定額を既払込保険料で割ると、筆者計算で約102.6%です。
普通死亡保障額は2026年8月21日時点で5,385,044円でした。
こちらも大きく増えたわけではありませんが、現時点では支払った保険料を上回っています。
同じ500万円保障でも、妻と長男では払込保険料が65万2,200円違った
妻と長男は、同じ契約日、同じ保険種類、同じ10年払込、同じ基本保険金額500万円です。
それでも10年間の既払込保険料は、妻2,466,600円、長男1,814,400円でした。差額は652,200円です。
当時、長男については「早い時期に加入すれば保険料が安い」と説明を受けて0歳で契約しました。
実際に10年間の数字を並べると、同じ基本保険金額500万円でも、妻と長男では払込保険料にかなり差がありました。
ただし、この払込保険料の差がすべて契約時の年齢差によるものかどうかは、手元の資料だけでは断定できません。この記事では、あくまで実際に支払った金額の違いとして紹介します。
運用先は妻と長男でほぼ同じだった
妻と長男は、運用先もほぼ同じです。2026年8月21日時点の積立金割合は次の通りでした。
| 運用先 | 妻 | 長男 |
| 世界株式型 | 63.5% | 63.3% |
| 債券型 | 15.0% | 15.1% |
| 世界債券型 | 21.5% | 21.6% |
妻・長男とも、保険料の繰入比率は世界株式型50%、債券型25%、世界債券型25%でした。
つまり、妻と長男の現在の運用配分には大きな違いがありません。
それでも、払込保険料に対する現在の支払予定額の割合には差が出ています。ただ、この差の原因についても、手元の資料だけから断定はできません。
画面上の「運用実績7%台」と、払込保険料に対する増加率は別物だった
今回資料を見て、私が一番分かりにくいと感じたのがここです。
ソニー生命の画面上では、2026年8月1日時点の「運用実績」が、妻7.25%、長男7.23%と表示されています。
ただし、この数字は「支払った保険料全体が毎年7%台で増えた」という意味ではありません。
資料上も、この運用実績は年率換算した概算値で、計算基準日時点の積立金額の水準をイメージするための参考値とされています。
また、変額保険では払込保険料のすべてが特別勘定で運用されるわけではありません。保険契約の締結・維持・保障などに必要な費用等を除いた金額が特別勘定で運用されます。
そのため、「運用実績7.25%」と「払込保険料に対して実際に何%増えたか」は、別の数字として見る必要があります。
今回、自分の契約を実際に確認してみて、この違いはかなり重要だと感じました。
世界株式型の指数は契約来+約190%|それでも契約全体の返戻率とは別
さらに興味深いのが、運用先の値動きです。
妻の世界株式型は契約来+196.6%、長男は+192.9%と表示されています。
ただし、これは妻や長男の契約そのものが約2倍になったという意味ではありません。各特別勘定の指数が、基準となる時点からどれだけ動いたかを示す数字です。
一方、実際の契約では、2026年8月28日時点の支払予定額を既払込保険料で割ると、妻約107.5%、長男約102.6%でした。
この2種類の数字は、そもそも意味が違います。
特別勘定の指数の騰落率と、保険契約全体で払込保険料に対してどれだけ戻ってくるかは別物ということです。
変額保険を投資信託と同じ感覚だけで見ると、この部分は少し分かりにくいところだと思います。
解約返戻金は一直線には増えない
もう一つ、今回資料を確認して分かったのが、解約返戻金は毎月動いていることです。
妻の場合、主契約解約返戻金は2026年1月2,624,238円、2026年4月2,462,522円でした。約3か月で16万円以上下がっています。
長男も2026年1月1,847,454円、2026年4月1,732,100円まで下がりました。こちらも約11.5万円の差があります。
つまり、10年間の保険料払込を終えたからといって、解約返戻金がその金額で固定されるわけではありません。
変額保険なので、払込済みになった後も運用状況によって解約返戻金は変動します。
そのため、今回紹介している2,650,999円、1,861,404円も、あくまで2026年8月28日時点の支払予定額です。
10年続けた結果をどう評価する?|払込保険料を上回っていたのは意外だった
今回あらためて10年間の数字を確認した私の率直な感想は、「保障や契約維持などに必要な費用も含まれる商品なら、こんなものかな」です。
変額保険では、払込保険料のすべてがそのまま特別勘定で運用されるわけではありません。保険契約の締結・維持・保障などに必要な費用等を除いた金額が特別勘定で運用されます。
そのため、投資信託のように「支払ったお金がそのまま運用されて、何%増えたか」だけで評価する商品ではないと考えています。
一方で、今回きちんと確認するまで、妻も長男も現時点の解約時支払予定額が払込保険料を上回っているとは思っていませんでした。その意味では、少し驚きました。
妻は約246.7万円を払い、現時点の支払予定額は約265.1万円。長男は約181.4万円を払い、約186.1万円。
しかも、保険料の払込を終えた現在も終身の死亡保障が続いています。
私はこの結果について、「保障込みで考えれば、こんなもの。むしろ払込保険料を上回っていたことは意外だった」と評価しています。
今なら同じ変額保険に入る?|ストリップス債という選択肢とも迷う
では今の自分が、同じ状況で妻や0歳の子どもに変額保険を契約するか。これは少し迷います。
今回の結果を見て、加入したことを後悔しているわけではありません。妻も長男も現時点で払込保険料を上回っていますし、保険料の払込を終えた現在も死亡保障は続いています。
ただ、今なら別の選択肢として、債券、特にストリップス債を購入する方法も考えると思います。
ストリップス債には、変額保険のような死亡保障はありません。
一方で、死亡保障が不要だったり、保障を別の保険で準備できたりするのであれば、資産運用としてストリップス債を持つ方法もあります。
実際、わが家では現在ストリップス債も保有しています。
そのため今の私なら、「死亡保障も含めて持ちたいなら変額保険。保障を別で考え、資産運用として持つならストリップス債も候補」というところで迷うと思います。
どちらが絶対に良いという話ではありません。死亡保障をどこまで必要とするかによって判断は変わると考えています。
今回紹介したのは、妻と長男の変額保険2契約です。わが家ではこのほかにも、死亡保障、収入保障、医療、老後資金などを目的に複数の保険に加入しています。
家族5人で加入している保険と年間保険料はこちらでまとめています。
まとめ|10年で払込保険料は上回った。ただ「運用実績7%=保険料が7%増える」ではない
妻と長男が2015年に加入した変額保険は、現在10年間の保険料払込を終えています。
2026年8月28日時点では、妻2,466,600円→2,650,999円、長男1,814,400円→1,861,404円です。
2契約合計では4,281,000円→4,512,403円となり、払込保険料との差は+231,403円でした。
現時点では2契約とも、解約時支払予定額が払込保険料を上回っています。
一方で、画面に表示される「運用実績7%台」と、実際の払込保険料に対する増加率は同じ数字ではありません。
変額保険では、払込保険料のすべてがそのまま特別勘定で運用されるわけではなく、保険契約の締結・維持・保障などに必要な費用等を除いた金額が特別勘定で運用されます。
今回、自分の契約を10年分あらためて確認してみて、「保障込みならこんなもの。ただ、払込保険料を上回っていたのは意外だった」というのが私の率直な感想です。
そして今なら、同じ変額保険だけでなく、死亡保障の必要性を考えたうえで、ストリップス債という選択肢とも比較すると思います。
保険と債券は同じ商品ではありません。だからこそ、何のために保障を持つのか。何のために資産運用するのか。そこを分けて考えることが大切だと、今は感じています。
※本記事は筆者家庭の実際の契約結果を紹介するものであり、特定の保険商品や金融商品の契約・購入を推奨するものではありません。変額保険の解約返戻金等は運用状況によって変動します。