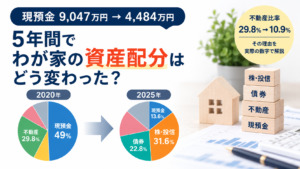
不動産を6件経験した現在、私は新たな資金の多くを高配当株と債券へ振り向けています。これは「不動産はダメだった」という結論ではありません。資産形成の段階によって、向いている投資手段が変わると考えるようになったからです。
目次
資産形成期に不動産のレバレッジは大きな武器だった
十分な自己資金がない段階でも、安定した収入と信用力があれば融資を使って自分の手元資金以上の資産を持てます。私も3件目以降で借入を経験し、元本返済によって純資産が積み上がる感覚を実体験しました。
一方で、空室・修繕・金利・売却価格のリスクはあります。資金が少ないから不動産を買えばよい、という単純な話ではありません。
まとまった資金ができると、株と債券の使いやすさが増えた
一定の投資資金ができた後は、物件を探し、融資を受け、管理し、売却する不動産だけが選択肢ではありません。高配当株なら配当、債券なら利息という形でインカムを得られます。売買や資金移動もしやすく、不動産より小さな単位で分散できます。
あわせて読みたい

不動産を売った2,000万円を高配当株へ|妻の投資元本2,840万円で年間配当117万円
不動産売却で戻った資金を高配当株へ。妻の資産運用に累計2,840万円を投入し、現在の年間配当見込額は約117万円。なぜ不動産ではなく高配当株を選んだのか、銘柄選びの基準、現在約3,850万円の資産状況、年間配当150万円を目指す中での悩みまで実際の数字で公開します。
高配当株と債券は、それぞれ役割が違う
高配当株には減配や株価下落のリスクがありますが、増配や値上がり益の可能性があります。債券は発行体が契約どおり利払い・償還を行う前提では将来のキャッシュフローを比較的見通しやすい一方、信用リスクがあり、株式のような利益成長の恩恵は限定的です。
そのため私は、どちらか一方に決めるのではなく、高配当株と債券を組み合わせています。
あわせて読みたい
AT1債を40万ドル購入して3年半|5,131万円が3か月後に4,367万円まで下落した実体験
私は2022年12月、法人の余剰資金を使って海外銀行が発行するAT1債を2銘柄購入しました。購入したのはBarclays PLCとSociété Généraleで、額面はそれぞれ20万ドル、合計4…
今の考え方|資産形成期はレバレッジ、資金ができたら選択肢を広げる
資産形成期にはレバレッジを使える不動産。十分な資金ができた後は、高配当株と債券を組み合わせる。
これは誰にでも当てはまる正解ではなく、私自身が株の失敗、不動産6件、債券投資を経験して現在たどり着いている考え方です。
あわせて読みたい
不動産投資を6件やって、結局いくら儲かった?購入価格・家賃・売却・損益をすべて公開
不動産投資を6件経験した実績を横並びで比較。購入価格・自己資金・借入・家賃・売却価格・税引後損益まで公開し、表面利回りと実際の利益の違いを検証します。