資産運用・FIRE– category –
-

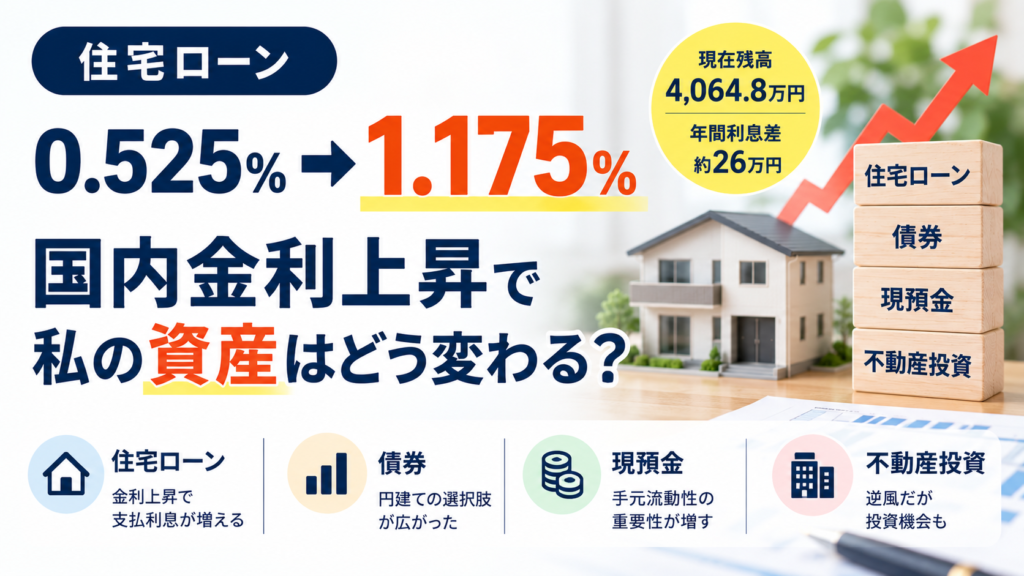
住宅ローン0.525%→1.175%|国内金利上昇で私の資産はどう変わる?
5,000万円借りた変動住宅ローン金利が0.525%から1.175%へ上昇。現在残高4,064.8万円、外国債券、現預金、不動産投資への国内金利上昇の影響を、実際の保有資産・借入をもとに整理します。 -
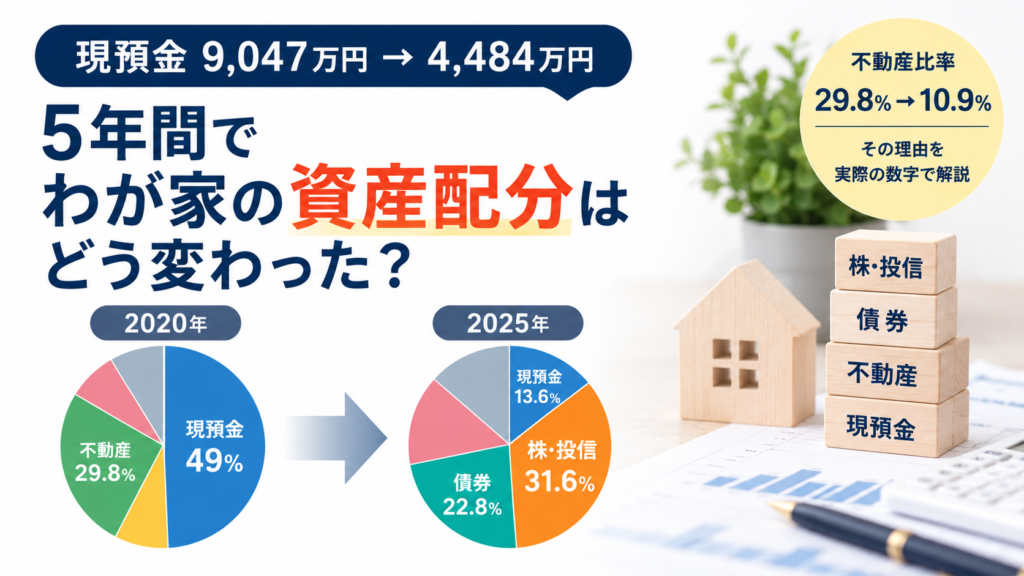
現預金9,047万円→4,484万円|5年間でわが家の資産配分はどう変わった?
2020年に現預金9,047万円だったわが家の資産配分は、2025年に現預金4,484万円、株・投信1億406万円、債券7,516万円へ。不動産比率29.8%→10.9%になった理由と、今の資産配分をどう評価しているかを実際の数字で公開します。 -
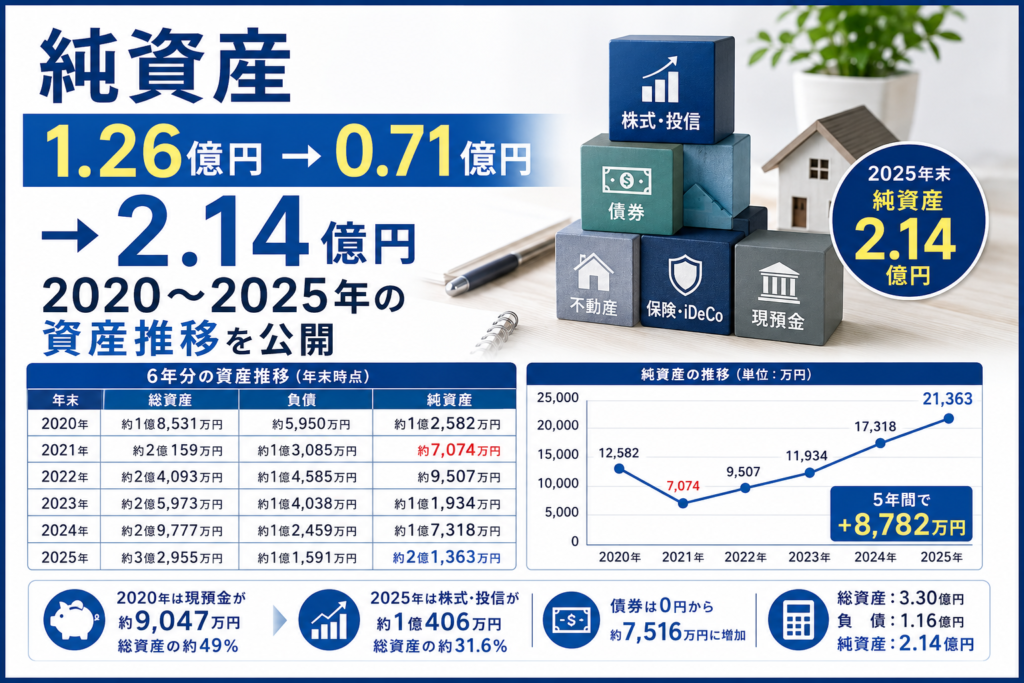
純資産1.26億円→0.71億円→2.14億円|2020〜2025年の資産推移を公開
2020年末の純資産1.26億円が2021年に0.71億円まで減少し、2025年には2.14億円に。現預金、株・投信、債券、不動産、保険、住宅ローンや事業借入まで、2020〜2025年の6年分の資産推移を実際の数字で公開します。 -
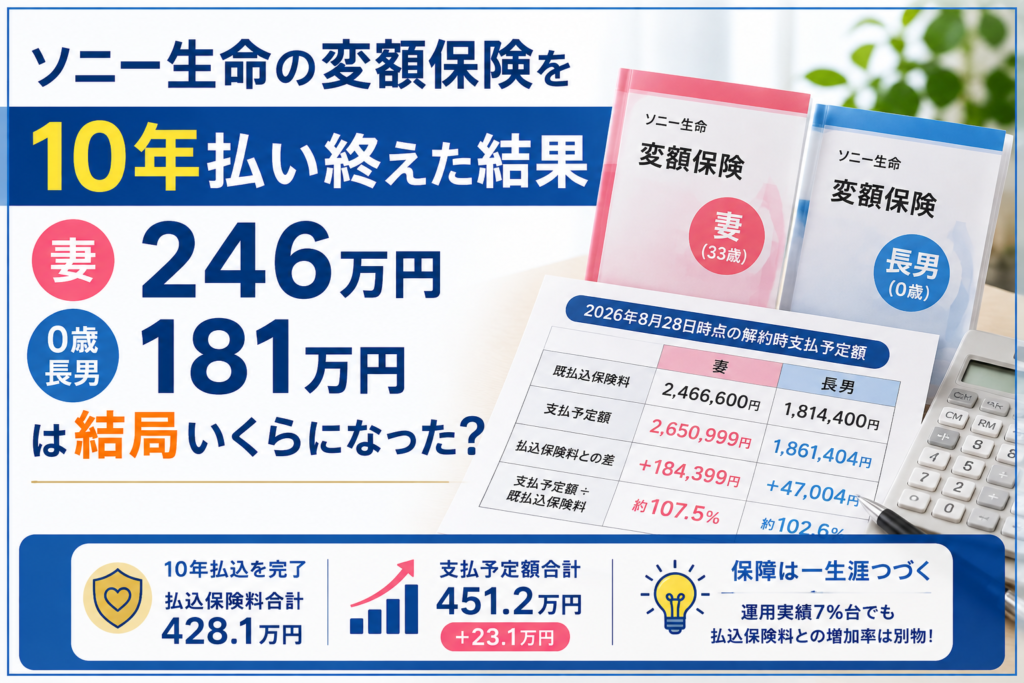
ソニー生命の変額保険を10年払い終えた結果|妻246万円・0歳長男181万円は結局いくらになった?
メタディスクリプション:ソニー生命の変額保険を妻33歳・長男0歳で同時に契約し10年払込。妻246.7万円→265.1万円、長男181.4万円→186.1万円。実際の解約返戻金、払込保険料との差、運用実績7%台との違いを公開します。 -
不動産投資と高配当株、結局どっちが自分に合った?6物件を経験した私が比較
不動産投資と高配当株はどっちがいい?不動産6物件を実際に購入・売却した筆者が、売却のしやすさ、老朽化、修繕、借入レバレッジ、暴落リスクを比較。今は高配当株の方が自分に合うと考える理由を実体験から紹介します。 -
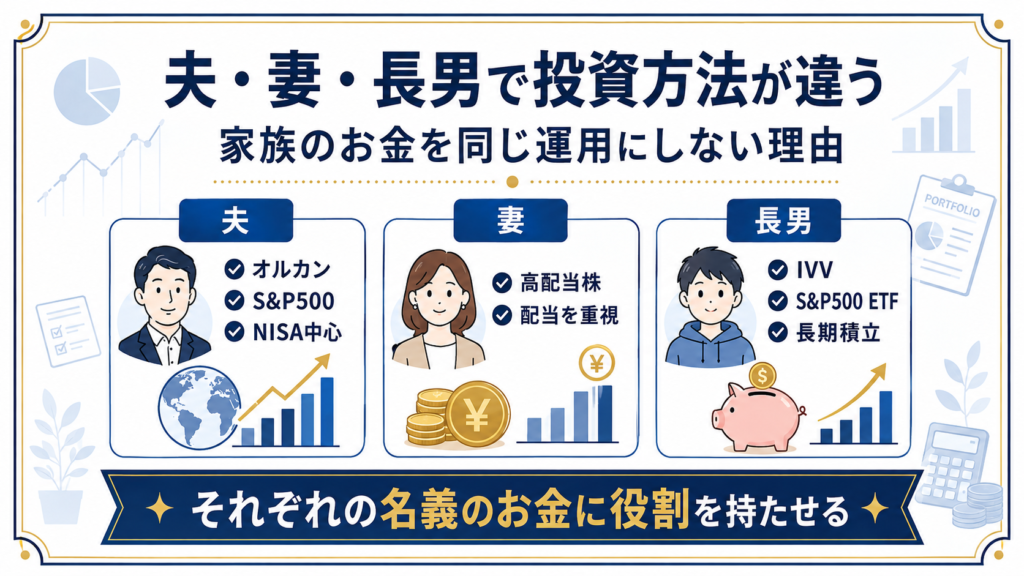
夫・妻・長男で投資方法が違う|家族のお金を同じ運用にしない理由
我が家では夫・妻・長男で投資方法が違います。妻は高配当株、長男はS&P500連動ETFのIVV、夫婦それぞれのNISAはオルカン・S&P500中心。自分のお金より家族のお金では余計なリスクを取らず、「それぞれの名義のお金に役割を持たせる」理由を実例で紹介します。 -
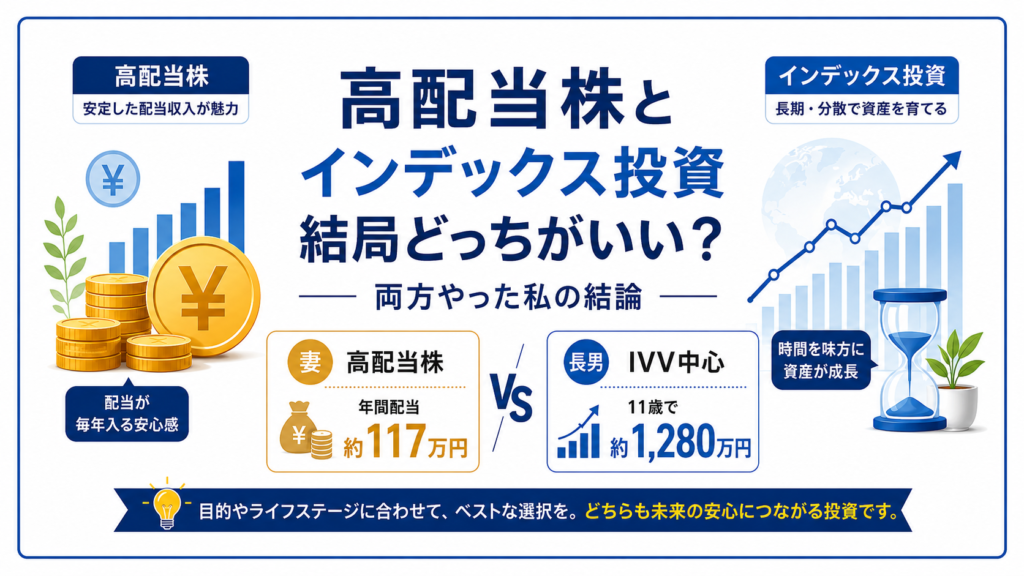
高配当株とインデックス投資、結局どっちがいい?両方やった私の結論
高配当株とインデックス投資、結局どちらがいい?妻は高配当株で年間配当見込額約117万円、長男はIVV中心で11歳時点のSBI証券口座が約1,280万円。実際に両方へ投資して分かった「今を楽しむ投資」と「将来に備える投資」の使い分けを紹介します。 -
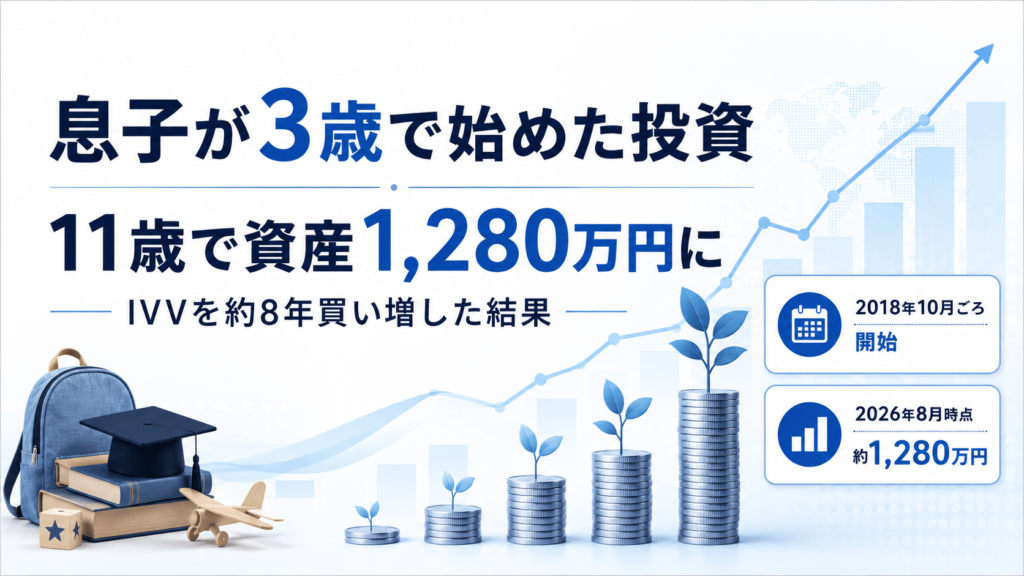
息子が3歳のときに始めた投資、11歳で資産1,280万円に|IVVを約8年買い増した結果
2015年生まれの長男名義で3歳頃から資産形成を開始。2018年10月頃からS&P500連動ETFのIVVを買い始め、途中から毎月4万円をSBI証券へ自動送金。2026年8月時点で資産残高は約1,280万円。贈与、ジュニアNISA、金融教育、成人後の方針まで実額で紹介します。 -
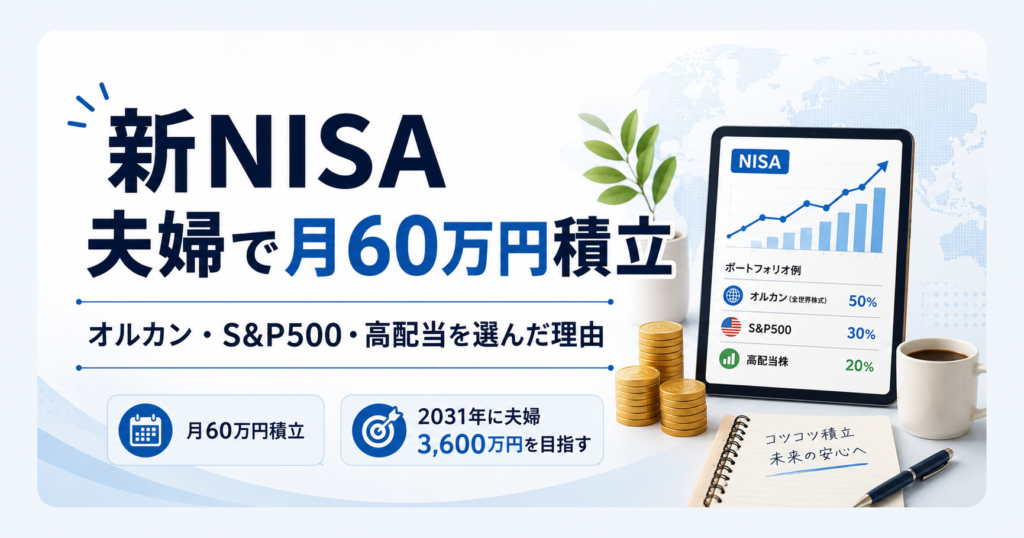
新NISAを夫婦で月60万円積立|オルカン・S&P500・高配当を選んだ理由
2026年8月に夫婦で新NISAの積立設定を開始。初回買付は9月10日、月60万円をオルカン35万円・S&P500 20万円・日本高配当5万円に積み立てます。成長投資枠とつみたて投資枠の違い、毎月積立を選んだ理由、2031年中に夫婦3,600万円を目指す計画を実額で公開します。 -
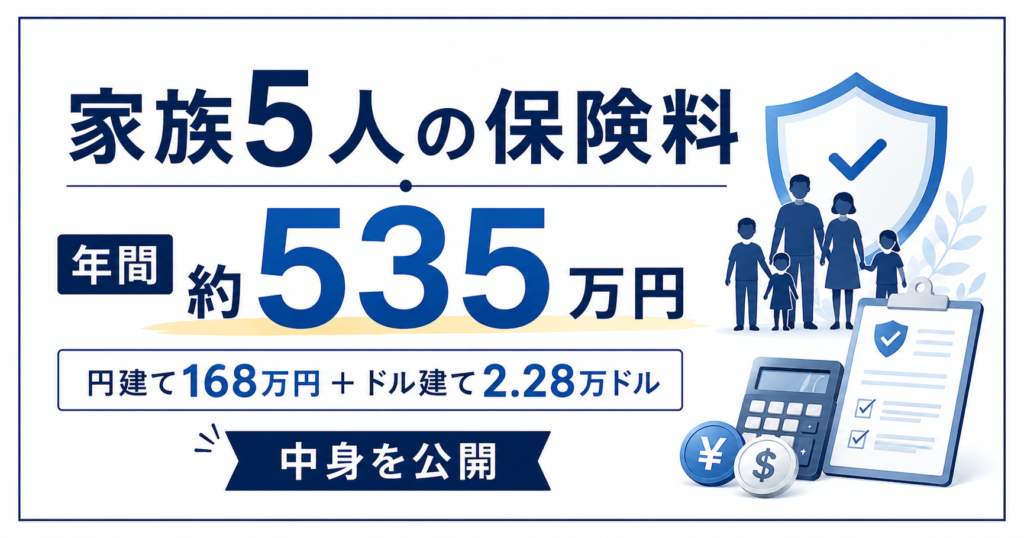
家族5人の保険料は年間約535万円|円建て168万円+ドル建て2.28万ドルの中身を公開
家族5人で保険に年間いくら払っている?現在の保険料は円建て1,681,644円+米ドル建て22,769.05ドル。1ドル160.97円で参考換算すると約535万円です。最も負担の大きい保険、安いと感じる保障、2027年の負担減少まで実額で公開します。
12