「高配当株とインデックス投資、結局どっちがいいのか?」
投資をしていると、よく比較されるテーマです。
私自身、高配当株とインデックス投資の両方を実際に行っています。
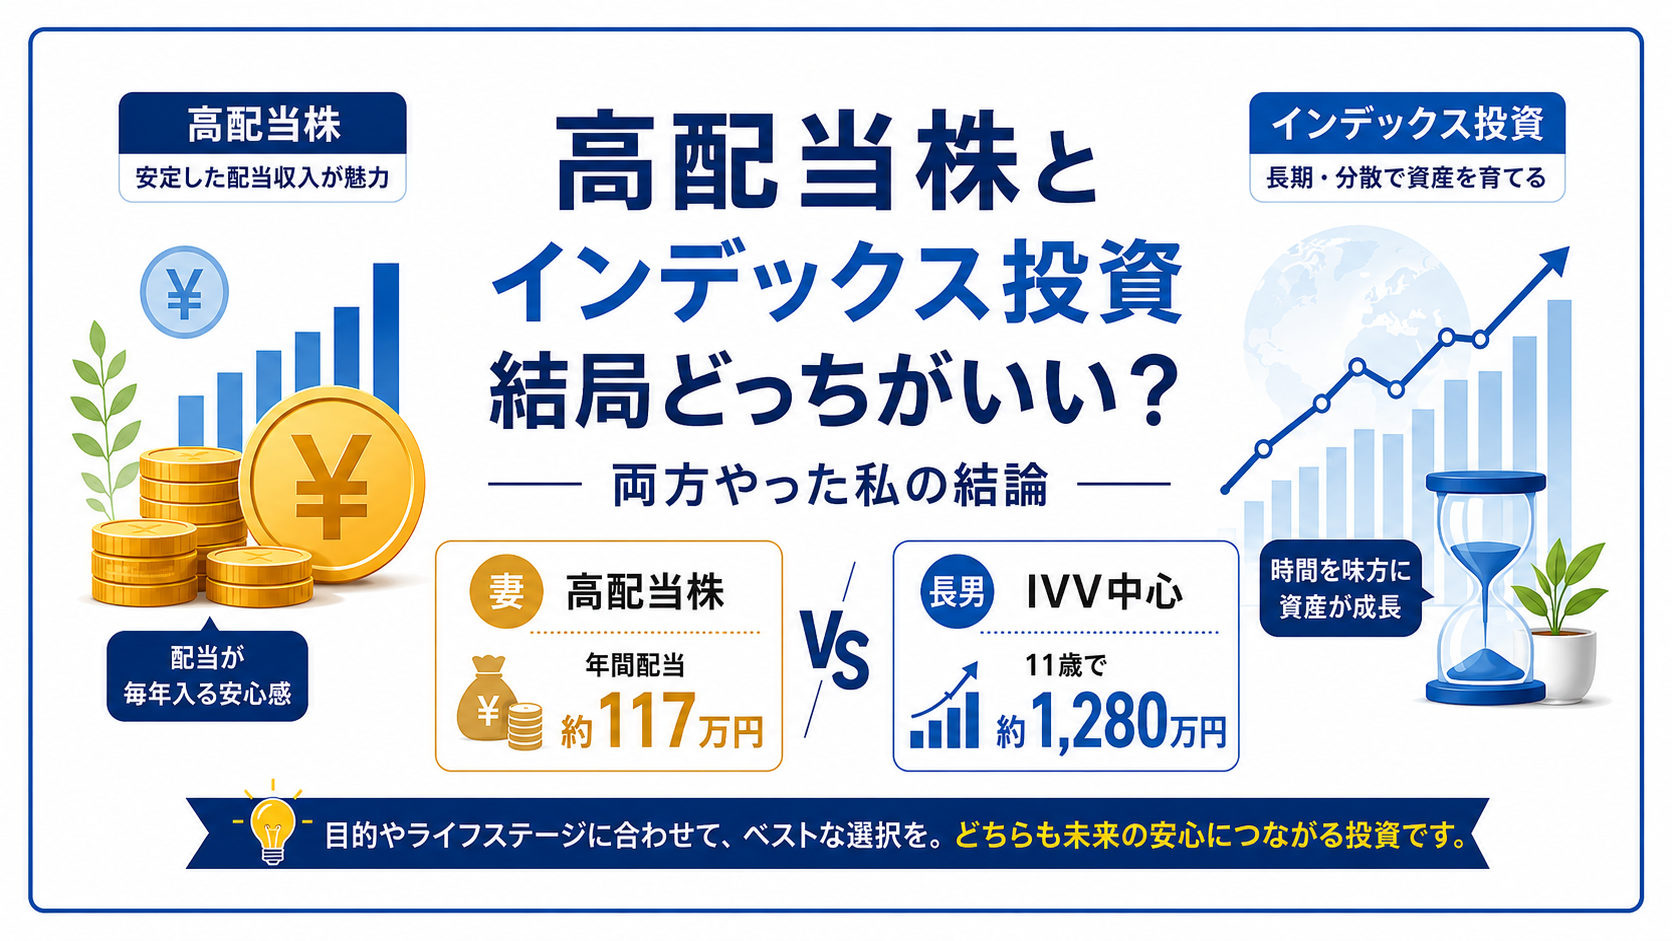
妻の資金では、高配当株。長男の資金では、S&P500に連動するETFのIVV。そして2026年には、夫婦でNISAを使い、オルカンやS&P500を中心に積み立てる設定をしました。
両方を経験した現在の私の結論は、ゼロから投資を始めるなら、まずインデックス投資を選ぶ、です。
ただし、高配当株をやめるつもりはありません。
私の中では、高配当株は「今を楽しむための投資」、インデックス投資は「将来の資産を育てるための投資」だからです。
どちらが優れているという話ではありません。私自身は、目的を分けて両方を使っています。
結論|まず将来に備え、そのうえで今を楽しむ
私の中での使い分けを整理すると、こうなります。
| 高配当株 | インデックス投資 | |
| 私の中での役割 | 今を楽しむ | 将来の資産を育てる |
| 主な魅力 | 配当という現金収入 | 長期の資産形成 |
| 投資している実感 | 強い | 比較的薄い |
| 私の買い方 | 複数の個別株へ分散 | 自動積立を中心に運用 |
| 銘柄選び | 必要 | 基本不要 |
| 自動積立 | 私の買い方ではなじみにくい | 一度設定すれば続けやすい |
| 主なリスク | 減配・無配・個別企業の株価下落 | 市場全体の下落 |
| 今後 | 妻の年間配当見込額150万円を目標に追加 | 新規資金の中心 |
| ゼロから始めるなら | 将来への備えを作った後に追加 | まずこちら |
私がゼロから始めるなら、まずインデックス投資を選ぶのには理由があります。
私は資産運用について、まず将来への備えを作り、そのうえで今を楽しむ、という順番を大切にしています。
老後にお金のことで子どもたちへ迷惑をかけたくありません。
そのため、投資だけでなく、iDeCo、小規模企業共済、保険なども含めて将来への備えを進めています。
老後まで使わないお金については、まずインデックス投資で長期間積み立てる。そのうえで、高配当株から入ってくる配当を使って今の生活も楽しむ。
私にとって、この2つは単なる投資商品の違いではありません。「将来に備えること」と「今を楽しむこと」を両立するための役割分担です。
高配当株は「今を楽しむため」の投資
妻の資金では、高配当株を中心に運用しています。
目的は、毎年配当を受け取り、株を売らなくても現金収入が入る状態を作ることです。
将来のためだけではありません。むしろ、現在を楽しむための投資、という意味合いが強いです。
妻の高配当株から受け取った配当は、妻の銀行口座へ振り込まれるようにしています。生活費とは別の、妻が自由に使えるお小遣いです。
以前の記事で公開した時点では、妻の投資元本は2,840万円。年間配当見込額は約117万円でした。
今後は、年間配当見込額150万円を一つの目標にしています。
高配当株は「不動産投資の株式版」だと思っている
私にとって、高配当株の魅力を一言で表すなら、お金に働いてもらっていることを実感できることです。
これは、不動産投資にもかなり似ています。不動産を保有すれば家賃が入り、高配当株を保有すれば配当が入ります。
どちらも、資産そのものを売らなくてもインカムゲインが入ってくる、という点では共通しています。
そのため私は、高配当株を「不動産投資の株式版」のように感じています。
実際に現金が入ってくることで、「資産が働いている」という感覚を持てます。評価額が増えていくこととは、また違う満足感です。
私の高配当株投資は、自動積立にはあまりなじまない
高配当株については、私は複数の個別銘柄へ分散して投資しています。
しかも、一つの銘柄へ大きく投資するのではなく、最低単元に近い株数で、多くの銘柄を保有する、という方法です。
そのため、「毎月○万円を設定して、そのまま自動で買い続ける」というインデックス投資のようなやり方には、あまりなじみません。
どの銘柄を買うか。現在の配当利回りはどうか。配当性向はどうか。保有株全体のバランスはどうか。そうしたことを確認しながら買う必要があります。
私にとって高配当株は、ある程度、自分で考えて買う投資です。
インデックス投資は「将来の資産を育てるため」
一方、私の中でインデックス投資は、将来の資産を育てるための投資です。
老後まで使わない資金については、今すぐ配当を受け取る必要はありません。それより、長い時間をかけて資産形成を続けたいと考えています。
もちろん、「インデックス投資なら必ず資産が増える」という意味ではありません。相場が下がれば、評価額も下がります。
あくまで、私は将来の資産形成という目的で使っている、ということです。
インデックス投資は、自動積立との相性がいい
私がインデックス投資に感じている一番のメリットは、自動積立との相性がいいことです。
一度設定してしまえば、毎月機械的に買い付けてくれます。日々相場を見ながら、「今日は買うべきか」「もっと下がるまで待つべきか」と考える必要がありません。
仕事が忙しい私には、この仕組みが合っています。
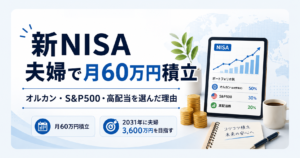
夫婦のNISAでも、自分と妻、それぞれ成長投資枠20万円、つみたて投資枠10万円、合計月30万円ずつを設定しました。夫婦では月60万円です。
初回買付は2026年9月なので、まだ運用成績を評価する段階ではありません。このNISAについては、これからの新規資金を将来のために積み立てる方針として位置づけています。
インデックス投資は「余計な失敗を減らしてくれる」
もう一つ大きいと感じるメリットが、個別銘柄を選ばなくていいことです。
これは私にとってかなり大きいです。なぜなら、私は個別銘柄を選んで失敗するのが得意だからです。
テーマ株を買ったり、SNSで見つけた株を買ったり、「次はこの株が上がるのではないか」と考えて投資してきました。
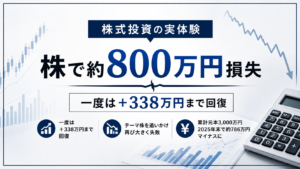
その結果、株式投資では約800万円の損失を経験しました。
インデックス投資には、そうした余計な失敗を減らしてくれる役割も感じています。
家族のお金を見ても、役割はかなり違う
現在の運用を簡単に整理すると、次の3つです。
| 運用 | 主な投資 | 私の中での位置づけ |
| 妻 | 高配当株 | 年間配当見込額約117万円。今を楽しむ |
| 長男 | IVV | 長期間使わない資産を育てる |
| 夫婦NISA | オルカン・S&P500等 | 今後の将来資産形成 |
この3つを単純に、「どれが一番儲かったか」で比較することはできません。投資額も、投資時期も、運用期間も違うからです。
しかも、夫婦NISAについては始めたばかりで、まだ結果を評価する段階でもありません。
それでも、何のために投資しているか、という意味では、役割の違いはかなり明確です。
長男のIVVは「使わずに育てる」投資
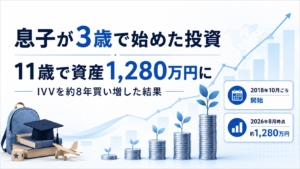
長男は2015年3月生まれです。3歳頃から長男名義で資産形成を始め、2018年10月頃からS&P500に連動するETFのIVVを買い増してきました。
2026年8月時点で、SBI証券口座の資産残高は12,805,894円です。IVVは90口保有しています。
長男の口座を見ると、資産を使わず、長期間持ちながら育てていく、という運用の良さを感じます。
そして、この口座を見るたびに、私が自分の口座であれこれ考えて投資していたのは何だったのだろう、と思います。
もちろん、私自身の口座と長男の口座では、投資時期も金額も商品も違います。単純な運用成績の比較はできません。
それでも、長男のシンプルな運用が順調に育っていることは、現在の私の投資方針にも影響しています。
高配当株とインデックスでは、満足感の種類が違う
同じ株式投資でも、私の中では役割がまったく違います。
IVVなどの評価額が増えていくのを見るのは、もちろんうれしいです。一方で、高配当株から着実に配当が入ってくることも、心のよりどころになります。
資産額が増えていく満足感。現金収入が実際に入ってくる満足感。私にとっては別物です。
そのため、高配当株を全部売ってインデックス投資に一本化するつもりもありません。逆に、インデックス投資をやめて高配当株だけにするつもりもありません。
高配当株にもインデックスにも相場下落リスクはある
現在は相場環境が良かったこともあり、高配当株もインデックス投資も比較的順調です。
ですから、今の結果だけを見て、「こちらの方が失敗しにくい」とまでは言えません。
どちらも株式市場に投資している以上、相場下落のリスクはあります。
高配当株の場合は、さらに個別企業を選ぶ必要があります。私は高配当株自体に大きなデメリットを感じてはいません。
ただ、銘柄選びを間違えれば、減配・無配になる可能性があります。株価そのものが大きく下落することもあります。
「高配当だから安心」というわけではありません。一方、インデックス投資も、市場全体が下落すれば評価額は下がります。どちらもノーリスクではありません。
今後数年は「配当150万円まで高配当株、それ以外はインデックス」
今後数年間の方針は、かなり明確です。
妻の年間配当見込額150万円を目標に、高配当株へもう少し追加します。
ただし、そこまで到達した後の新規資金については、インデックス投資を中心にするつもりです。
つまり、高配当株は、現在を楽しむために必要な水準まで。それ以外は、将来の資産形成へ、という考えです。
老後が近づけば、高配当株の比重を増やすかもしれない
ただし、ずっと同じ配分にするとは考えていません。
老後が近づけば、資産を増やすことよりも、資産から現金収入を得ることを重視するようになる可能性があります。
その段階では、高配当株の比重を高めるかもしれません。
今は、インデックスで将来に備え、高配当株で現在も楽しむ。このバランスが自分には合っています。
ゼロから始めるなら、私はまずインデックス
今の知識でゼロから投資を始めるなら、私はまずインデックス投資を選びます。
自動積立との相性が良く、個別銘柄を選ぶ必要がなく、将来のための資産形成を続けやすいからです。
そして何より、まず将来への備えを作りたいからです。
老後にお金のことで子どもたちへ迷惑をかけないための土台を先に作る。そのうえで余裕ができれば、高配当株を加えて配当という形で今の生活も楽しむ。
今の私なら、この順番にします。
まとめ|まず将来に備え、そのうえで今を楽しむ
高配当株とインデックス投資。私にとって、この2つは競争相手ではありません。
高配当株は今を楽しむため。
配当という現金を受け取り、「お金に働いてもらっている」ことを実感できます。私にとっては、不動産投資の株式版に近い感覚です。
一方、インデックス投資は将来への備え。
自動積立を使い、個別銘柄を選ぶ余計な失敗を減らしながら、長期間資産形成を続けるために使っています。
私が大切にしている順番は、まず将来のために備える。そのうえで、今も楽しむ、です。
だから、どちらか一方に絞るつもりはありません。
今の私なら、まずインデックス投資で将来への土台を作り、その後に高配当株で今の楽しみを加えます。
これが、実際に両方へ投資してきた現在の私の答えです。
※本記事は筆者自身の投資経験・投資方針を紹介するものであり、特定の株式、投資信託、ETF等の購入を推奨するものではありません。投資には元本割れ、減配・無配等のリスクがあります。