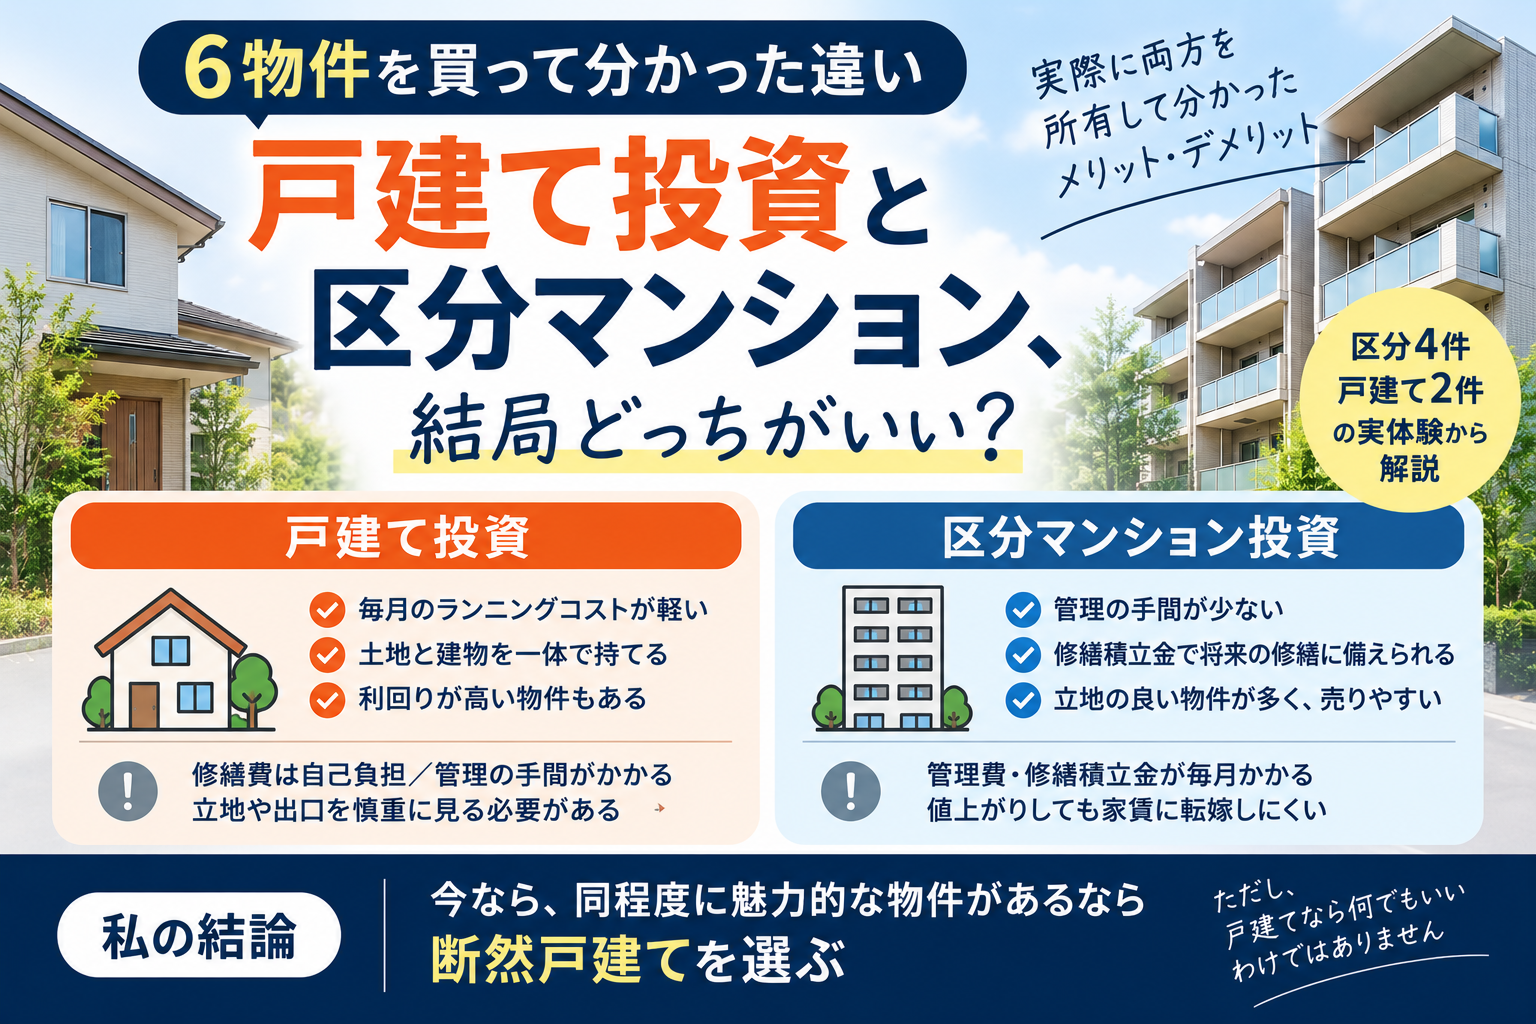
戸建て投資と区分マンション、結局どっちがいい?6物件を買って分かった違い
「不動産投資をするなら、戸建てと区分マンションのどちらがいいのか」
私自身、これまで6件の不動産を購入してきました。
内訳は、区分マンション4件、戸建て2件です。
実際に両方を所有した今、同程度に魅力的な物件があるなら、私の答えははっきりしています。
今なら、断然戸建てです。
一番の理由は、ランニングコストです。
私が所有した物件では、毎月固定的に発生するコストは、戸建ての方がかなり軽いと感じました。
一方、区分マンションでは管理費・修繕積立金が毎月かかります。しかも、それらが値上がりしても、その分をそのまま家賃に転嫁できるとは限りません。
ただし、戸建てなら何でもいいわけではありません。
実際、私が大きく失敗した物件の一つも戸建てでした。
購入価格700万円、表面利回り11.31%。
数字だけを見ると魅力的でしたが、入居者の退去、庭木や雑草の管理、長期化した売却など、想定外のことが次々と起こりました。
それでも今なら戸建てを選ぶ。
この記事では、そう考える理由を、区分マンション4件・戸建て2件を実際に所有した経験から紹介します。
結論|同程度の物件なら、今の私は戸建てを選ぶ
今、同程度に魅力的な区分マンションと戸建てが1件ずつあれば、私は戸建てを選びます。
最大の理由は、毎月固定的に発生するランニングコストが軽いからです。
区分マンションでは、毎月、管理費と修繕積立金を支払います。
それに対して戸建てには、マンションのような管理費や修繕積立金は基本的にありません。
もちろん、戸建てでも修繕費は発生します。
ただ、毎月強制的に支払う固定費が少ないという点は、実際に両方を所有してみて大きな違いだと感じました。
一方で、区分マンションにもメリットがあります。
建物全体の管理や大規模修繕を、自分一人で手配する必要がありません。
修繕積立金として毎月積み立てる仕組みがあることも、将来の修繕に備えるという意味では合理的です。
その違いを理解したうえでも、今の私は戸建ての方を選びます。
私が買った6物件|区分マンション4件、戸建て2件
これまで購入した6物件を並べると、次のようになります。
| 物件 | 種類 | 購入価格 | 購入時表面利回り | 現在 |
| 1件目 | 学生マンション | 600万円 | 10.00% | 売却済 |
| 2件目 | ワンルームマンション | 1,250万円 | 5.46% | 売却済 |
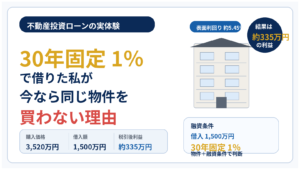
| 3件目 | ファミリーマンション | 3,520万円 | 5.45% | 売却済 |
| 4件目 | 戸建て | 1,500万円 | 7.68% | 保有中 |
| 5件目 | ファミリーマンション | 1,100万円 | 10.25% | 保有中 |
| 6件目 | 戸建て | 700万円 | 11.31% | 売却済 |
区分マンションが4件、戸建てが2件です。
私が購入した戸建て2件の表面利回りは、7.68%と11.31%。
区分マンションより高い物件もありました。
では、「戸建ての方が利回りが高いから、戸建ての方が儲かるのか」というと、そんなに単純ではありませんでした。
表面利回り11.31%でも失敗|一番苦労したのも戸建てだった
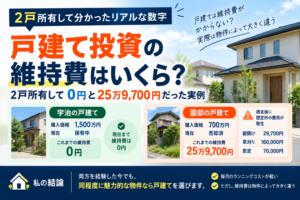
6件目の園部の戸建ては、購入価格700万円。
購入時の家賃は月6万6,000円で、表面利回りは11.31%でした。
数字だけを見ると、かなり魅力的です。
当時の私はリースバック物件に、
空室リスクが低い。
相場より安く購入できる。
退去後には購入価格以上で売却できる可能性がある。
という魅力を感じていました。
そこに11%を超える利回りも加わり、購入しました。
しかし、結果は想定どおりにはなりませんでした。
入居者は想定より早く退去。
室内には物が残され、明渡しに関する手続きにも時間を取られました。
さらに空室後には木が伸び、雑草が生い茂り、伐採や雑草除去という想定外の費用もかかりました。
そして、売却も苦戦しました。
700万円で購入しましたが、最終的な売却価格は550万円でした。
ただし、ここは重要です。
この物件は「戸建てだったから失敗した」とは考えていません。
振り返ると、私自身が高い利回りやリースバック物件のメリットに目を向けすぎていました。
立地。
出口。
実際の物件状態。
入居者が退去した後にどうなるか。
そうした点を十分に見切れないまま購入したことの方が、大きな原因だったと考えています。
園部の失敗から私が学んだのは、「戸建てはダメ」ではなく、「高利回りだけで不動産を選んではいけない」ということでした。
もう1件の戸建て・宇治は現在も保有している
戸建てのもう1件は、宇治の物件です。
購入価格は1,500万円。
購入時の表面利回りは7.68%でした。
この物件は現在も保有しています。
園部とは違い、今も家賃収入を得ながら保有を続けています。
2件の戸建てを経験して感じるのは、「戸建て」という物件種別だけで結果は決まらないということです。
同じ戸建てでも、立地、購入価格、入居状況、将来の売却可能性によって結果は大きく変わります。
園部の失敗があったからといって、戸建て投資そのものを否定する考えにはなりませんでした。
むしろ、戸建てだからこそ、場所と出口をより厳しく見る必要があると考えるようになりました。
区分マンションの弱点|管理費・修繕積立金が上がっても家賃には転嫁しにくい
区分マンションを所有して感じた大きな弱点が、ランニングコストです。
毎月、管理費、修繕積立金などを支払います。
そして、これらの金額は将来もずっと同じとは限りません。
建物が古くなり、必要な修繕額が増えれば、修繕積立金が引き上げられることがあります。
ここで問題になるのが、管理費や修繕積立金が上がったからといって、その増加分をそのまま家賃に転嫁できるとは限らないことです。
家賃は、オーナー側のコストだけで決まるものではありません。
周辺の家賃相場や物件の需要にも左右されます。
仮に月々の管理費・修繕積立金が3,000円上がったからといって、「では来月から家賃を3,000円上げます」と簡単にはいかないことがあります。
その結果、家賃収入は変わらないのに、支出だけが増えるということが起こります。
私が5件目として購入した吹田のマンションでも、「管理費や修繕積立金がかかるため、思ったより儲からない」という印象を持つようになりました。
区分マンションでは、この固定的なコストを購入時だけではなく、将来まで考えておく必要があると思います。
それでも修繕積立金にはメリットがある
ただし、修繕積立金を単なるデメリットだとは考えていません。
マンションでは、毎月所有者から修繕のためのお金が積み立てられています。
言い換えると、将来の修繕に備えて、強制的に積立をしている仕組みです。
建物全体で大規模修繕が必要になったとき、その積立金を使うことができます。
積立額が十分でなければ追加負担が発生する可能性はありますが、所有者一人で建物全体の修繕費を負担するわけではありません。
また、共用部分の清掃、エレベーターや設備の管理、建物全体のメンテナンス、大規模修繕の手配なども、管理組合や管理会社を通じて行われます。
この点は、区分マンションの大きなメリットです。
戸建ては管理費0円でも、修繕費が0円ではない
一方、戸建てにはマンションのような管理費・修繕積立金は基本的にありません。
ただし、修繕費がかからないわけではありません。
屋根、外壁、給湯器、水回り、室内設備、庭や外構。
こうした箇所に修繕が必要になった場合、オーナーが費用を負担するケースが多いです。
マンションでは毎月修繕積立金を支払いますが、戸建てでは毎月の支払いがなくても、あるタイミングでまとまった支出が出る可能性があります。
私の場合、園部の戸建てでは建物修繕だけでなく、木の伐採や雑草除去という費用も発生しました。
購入時には、そこまで具体的には考えていませんでした。
つまり、区分マンションは毎月少しずつ負担する。戸建ては普段の固定負担は軽いが、必要なときにまとまった負担が出る、という違いがあります。
私はこの違いを理解したうえで、戸建ての方が自分には合っていると感じています。
管理のしやすさは区分マンションにメリットがある
管理のしやすさを重視するなら、区分マンションにはメリットがあります。
共用部分については、管理組合や管理会社が中心になって管理します。
オーナー自身が、マンションの共用廊下を掃除する、植栽を管理する、建物全体の大規模修繕を業者に発注するといったことを一人でする必要はありません。
戸建てでは、建物だけでなく敷地も基本的に自分の管理対象です。
園部では空室後に木や雑草の問題まで発生しました。
これは、区分マンションを所有していたときにはあまり意識していなかった問題です。
そのため、手間をできるだけ減らしたい人には、区分マンションの方が合う可能性があります。
戸建てを選ぶ私でも、ここはマンションの明確なメリットだと感じています。
売却しやすさは「戸建てかマンションか」より立地が重要だった
「戸建てとマンションでは、どちらが売りやすいのか」という点も気になります。
私の経験では、物件種別だけでは決められません。
むしろ重要だと感じたのは、立地です。
園部の戸建てでは、なかなか買い手が見つかりませんでした。
一方、3件目として購入したファミリーマンションは、大津駅徒歩2分という立地でした。
園部の売却を経験して、やはり不動産は場所が重要だと強く感じました。
だから今後戸建てを買うとしても、「戸建てだから」「利回りが高いから」という理由だけでは選びません。
将来、誰がその物件を買うのか。賃貸需要はあるのか。売りたいときに売れる場所なのか。
出口まで見て判断すると思います。
戸建ては土地と建物を一体で持てる点にも魅力を感じる
戸建てでは、土地と建物を一体で所有できる点にも魅力を感じています。
ただし、園部の経験から、土地があるだけで価値が維持されるわけではないとも考えるようになりました。
結局は立地です。
土地が付いていること自体より、その土地に将来も需要があるかを見る方が重要だと思っています。
6物件を所有した私が感じる、区分マンションと戸建ての向き・不向き
ここは一般論ではなく、あくまで私が6物件を所有した経験から感じたことです。
区分マンションは、管理の手間をなるべく減らしたい人、将来の大規模修繕に備えて修繕積立金という仕組みを利用したい人、建物全体の管理を自分一人で行いたくない人には向いていると感じます。
一方、戸建ては、毎月固定的に発生するランニングコストを抑えたい人、将来の修繕費を自分で管理できる人、建物だけでなく土地や出口まで含めて投資判断したい人に向いていると思います。
私は後者です。
特に私は、毎月強制的に修繕積立金を支払うより、手元に資金を残しながら必要な修繕に対応する方が、自分の資産管理の考え方には合っています。
一番失敗したのも戸建て、それでも今なら戸建てを選ぶ
私が6物件を経験する中で、大きく失敗した物件の一つは戸建てでした。
700万円で購入。
表面利回り11.31%。
それでも、投資としては思いどおりにはなりませんでした。
だから、「戸建てなら儲かる」と言いたいわけではありません。
むしろ園部の失敗があったからこそ、利回りだけで選ばない、立地を見る、現地や物件状態を確認する、入居者が退去した後まで考える、売却できるかまで考える、という点を重視するようになりました。
もう1件の宇治の戸建ては現在も保有しているため、同じ「戸建て」でも経過はまったく同じではありません。
そして、それらを踏まえたうえで、同程度に魅力的な物件が区分マンションと戸建てで1件ずつあれば、今の私は断然、戸建てを選びます。
区分マンションの管理のしやすさや修繕積立金の仕組みにメリットがあることは分かっています。
それでも、毎月の固定的なランニングコストを抑え、自分で将来の修繕費を管理する方が、今の私には合っています。
まとめ|戸建てを選ぶが、「戸建てだから」では買わない
私はこれまで、区分マンション4件、戸建て2件を購入しました。
両方を経験した今、同程度に魅力的な物件であれば戸建てを選びます。
理由は、毎月固定的に発生するランニングコストの軽さです。
ただし、区分マンションにもメリットがあります。
修繕積立金によって将来の大規模修繕に備えられる。建物全体の管理を自分一人で行わなくていい。管理の手間を減らしやすい。
こうした点は、戸建てにはない魅力です。
そして、私が大きく失敗した物件の一つも戸建てでした。
700万円で購入し、表面利回り11.31%。
それでも、退去・管理・売却で想定外が続きました。
一方、もう1件の宇治の戸建ては現在も保有しています。
だから今は、「戸建てだから買う」のではありません。
立地、価格、利回り、将来の修繕、管理の手間、そして売却まで。
そこまで見たうえで、それでも魅力的なら戸建てを選ぶ。
これが、区分マンション4件と戸建て2件を実際に所有した今の私の結論です。