私は公認会計士・税理士として、会計事務所を経営しています。
現在はありがたいことに事務所経営も順調で、収入にも恵まれています。
それでも私は、かなりのお金を将来への備えに回しています。
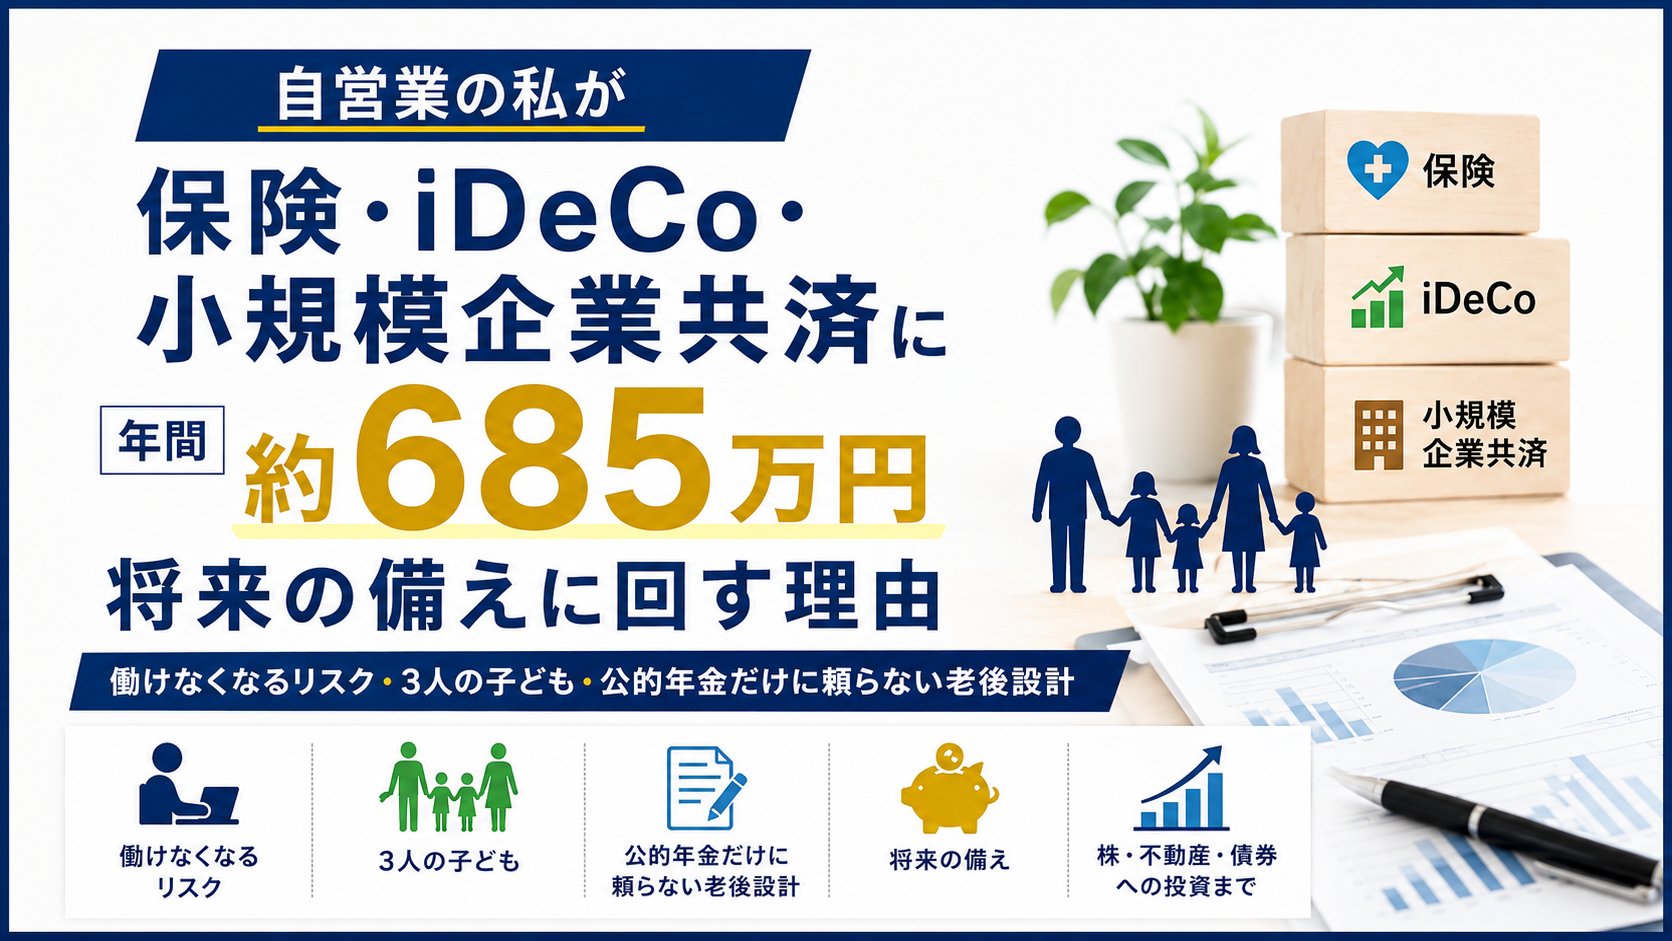
2026年に夫婦で支払っている保険料、iDeCo、小規模企業共済を合計すると、
年間6,853,514円。約685万円です。
月平均では約57万円になります。
なぜ、今使えるお金をここまで将来へ回しているのか。
一番根っこにあるのは、「今の収入が、この先もずっと続くとは限らない」という考えです。
そして、
自分だけでなく、お金にも働いてもらいたい。
これが、私が保険やiDeCoだけでなく、株式、不動産、債券まで続けてきた大きな理由です。
結論|夫婦で年間約685万円を将来への備えに回している
2026年に夫婦で支払い・積み立てをしている金額をまとめると、次のようになります。
| 項目 | 年間額 |
| 夫婦の保険料 | 4,381,514円 |
| 夫婦のiDeCo | 1,632,000円 |
| 小規模企業共済 | 840,000円 |
| 合計 | 6,853,514円 |
| 月平均 | 約571,000円 |
※ドル建て保険は1ドル=160円で円換算しています。実際の円ベースの支払額は為替によって変動します。
ここで大切なのは、この約685万円をすべて「投資」と考えているわけではないことです。
保険には、万一のときに家族を守るという役割があります。
iDeCoや小規模企業共済には、主に老後資金を準備する目的があります。
それぞれ役割は違います。
ただ、私の中ではすべて、「今ある収入の一部を、将来の自分と家族を守るものへ変えておく」という考えでつながっています。
[ad]
今は収入に恵まれている。でも、それが一生続くとは思っていない
現在は、おかげさまで会計事務所の経営は順調です。
収入にも恵まれています。
今だけを見れば、「そこまで将来を心配する必要はないのでは?」と思われるかもしれません。
しかし、私はそうは考えていません。
今の状況が10年後、20年後も続く保証はないからです。
しかも、私の仕事には大きな特徴があります。
私は小売業のように、商品を仕入れて売っているわけではありません。
製造業のように、工場や機械が商品を作ってくれるわけでもありません。
公認会計士・税理士という仕事では、私自身が働くことが、事務所の売上に大きくつながっています。
今の収入が多いことと、将来も安心できることは別です。
むしろ、収入に恵まれている今だからこそ、将来への備えをしておきたいと考えています。
一番怖いのは、自分が働けなくなること
事業を続けるうえで、私が怖いと感じていることの一つが、自分自身が働けなくなることです。
病気になるかもしれません。
けがをするかもしれません。
年齢を重ねれば、今と同じ仕事量を続けられなくなるかもしれません。
もちろん従業員もいますし、事務所として仕事をする体制もあります。
それでも、私自身が長期間仕事をできなくなれば、事務所の収入に大きな影響が出る可能性があります。
だから、「今これだけ稼げているから大丈夫」ではなく、「稼げている今のうちに、別の備えを作っておく」という考えになりました。
夫婦とも国民年金が中心|老後を公的年金だけに頼りたくない
将来を考えるうえでもう一つ大きいのが、公的年金です。
私は会計事務所を経営していますが、法人ではなく個人事業主です。
従業員は厚生年金に加入していますが、私は国民年金が中心です。
妻も同様です。
会社員などが加入する厚生年金には、老齢基礎年金に加えて、報酬や加入期間に応じた老齢厚生年金があります。一方、自営業者などは国民年金を基本として、自分で老後への備えを厚くしていく必要があります。
現時点の私たち夫婦の見込みでは、将来受け取る公的年金は、夫婦合わせても年間170万円に届かないと考えています。
もちろん、これは現在の加入状況などを前提とした私たち自身の見込みです。将来の制度改正や加入状況によって実際の金額は変わる可能性があります。
だから私は、公的年金だけを前提に老後を設計するつもりはありません。
足りない部分は、自分たちで準備しておく必要があると考えています。
3人の子どもを成人まで育てることも、親の責務だと思っている
私には子どもが3人います。
子どもを成人まで育てるには、当然ですが大きなお金がかかります。
日々の生活費だけではありません。
教育費も必要ですし、進学先によってはさらに大きな負担になります。
私は、子どもが成人するまで、親として経済的にきちんと支えることは責務だと思っています。
もし私に病気やけがなど万一のことがあったとしても、それを理由に子どもの進学や将来の選択肢を狭めたくありません。
この考えも、私が保険にかなりの金額を使っている理由の一つです。
もう一つの責務は、老後に子どもへ経済的な負担をかけないこと
子どもに対する責任は、成人するまでのお金を準備すれば終わりだとも思っていません。
私がもう一つ大切にしているのは、自分たちの老後で、子どもに経済的な負担をかけないことです。
老後の生活費が足りない。
病気や介護でお金が必要になる。
そのたびに子どもに頼る。
できるだけ、そういう状態にはしたくありません。
子どもが成人するまできちんと支える。
そして、その後は親のお金のことで子どもに負担をかけない。
私は、この両方が親としての責務だと考えています。
だから、今の収入があるうちに、子どものための備えと、自分たちの老後の備えを同時に進めています。
iDeCoは夫婦で年間163万2,000円
老後への備えの一つとして、夫婦ともiDeCoに加入しています。
私が毎月6万8,000円。
妻も6万8,000円。
夫婦合わせて月13万6,000円。
年間では163万2,000円を拠出しています。
私にとってiDeCoには、老後まで使わないお金を、今使うお金とは分けておくという意味もあります。
今使えるお金の中に置いておくのではなく、将来のためのお金として積み上げていく。
そのために夫婦で利用しています。
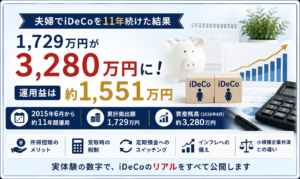
iDeCoについては長年積み立ててきた実績があります。
実際に11年以上積み立てた結果、夫婦合計の拠出額約1,729万円に対して、現在の評価額は約3,280万円になっています。
小規模企業共済には年間84万円
私は小規模企業共済にも加入しています。
毎月の掛金は7万円。
年間では84万円です。
私にとっては、自分で準備する退職金に近い感覚です。
会社員であれば、勤務先によっては退職金制度があります。
しかし、私は個人事業主です。
だからこそ、自分の老後資金は自分で準備しておく。
その一つとして小規模企業共済を利用しています。
小規模企業共済は2013年から13年以上続けており、掛金累計は1,016万円になりました。実際の共済金試算や貸付限度額も別記事で公開しています。
保険には夫婦で年間約438万円を支払っている
今回、加入している保険をあらためて棚卸ししたところ、2026年に夫婦で実際に支払っている保険料は、年間4,381,514円でした。
このうち最も大きいのが、私の米ドル建て保険です。年間保険料は20,183.35ドルで、2026年は払込時の適用レート160.97円により、3,248,914円を支払いました。
これに収入保障保険、個人年金、ユニット・リンク、税理士団体保障、おしどり保障などの円建て保険料を加えると、夫婦合計で約438万円になります。
以前の集計では、すでに10年間の払込を終えた契約も含めていました。今回あらためて、**「2026年に実際に家計から支払っている保険料」**に統一して再集計しています。
かなり大きな金額です。
私自身も、「保険料としては相当多い」と思っています。
ただ、加入している保険の目的は一つではありません。
私が死亡したときに家族の生活を支えるためのもの。
病気やけがで働けなくなった場合の収入を補うためのもの。
老後資金を準備するためのもの。
目的の違う保険を組み合わせています。
私が備えたいリスクは、株価や不動産価格が下がることだけではありません。
それ以上に、自分が働けなくなり、本業からの収入そのものが減ることも大きなリスクだと考えています。
だから資産運用だけでなく、保障にもお金を使っています。
加入している保険については、実際の保険料や保障内容、なぜ加入したのかを別の記事で詳しく公開しています。
実際に10年間の保険料払込を終えた妻と長男の変額保険について、払込保険料と現在の解約時支払予定額も公開しています。
[ad]
株・不動産・債券も、根っこにある考えは同じ
iDeCo。
小規模企業共済。
保険。
そして、このブログで紹介している株式、不動産、債券。
一見すると、いろいろなことをしているように見えるかもしれません。
でも、私の中では全部つながっています。
不動産投資を始めたときに魅力を感じたのは、自分がその時間に働かなくても、家賃という収入が入ってくることでした。
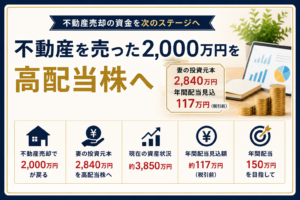
その後、不動産を売却し、現在は高配当株への投資を増やしています。
妻の資産運用では累計2,840万円を投入し、現在の株式からの年間配当見込額は約117万円です。
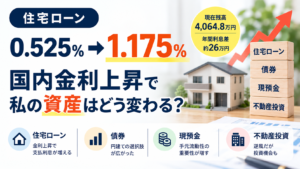
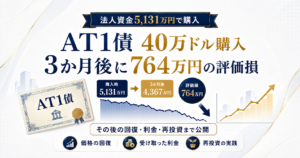
法人では債券も保有し、利息を受け取っています。
投資対象は違います。
リスクも違います。
それでも、根っこにある目的は同じです。
自分だけでなく、お金にも働いてもらう。
これです。
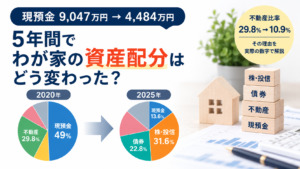
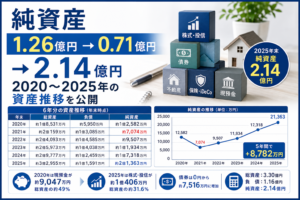
実際に、こうした株式・債券・不動産・保険などを含めて資産全体を振り返ると、2020年から2025年までの5年間で資産の中身はかなり変わりました。
わが家の2020〜2025年の資産と負債の推移はこちらで公開しています。
私が作りたいのは「自分が働けなくても入ってくるお金」
私は、仕事を辞めたいから投資をしているわけではありません。
仕事は今後も続けたいと思っています。
ただ、「自分が働き続けなければ収入を維持できない」という状態からは、少しずつ離れていきたいと思っています。
私が働いて、事務所から収入を得る。
それとは別に、株式から配当が入る。
債券から利息が入る。
不動産から家賃が入る。
将来は公的年金やiDeCo、小規模企業共済もある。
そして、万一のときには保険で家族を守る。
一つの収入源だけに頼るのではなく、複数の仕組みで、自分と家族の生活を支えられる状態を作っておきたいのです。
私にとって資産形成は、単に金融資産の残高を増やすことではありません。
むしろ、今の収入を、将来の収入源と保障に変えておくことに近い感覚です。
年間約685万円を将来に回すのが正解だとは思っていない
ここは誤解のないように書いておきます。
私は、「自営業者なら年間685万円を将来に回すべきだ」と言いたいわけではありません。
これは、現在の私たちの収入、家族構成、資産状況、仕事への考え方から決めている金額です。
特に年間約438万円の保険料は、かなり大きな負担です。
今後、事務所の収入が下がれば、現在と同じ金額を払い続けることが最善とは限りません。
また、資産が増えてきた今は、「本当に今も、これだけの保障が必要なのか」についても、改めて検証する必要があると思っています。
一度決めた資産形成や保障を、何十年もそのまま続ける。
それが必ず正しいとは思っていません。
家族の状況も、資産額も、仕事も変わります。
それなら、備え方も変えていくべきだと考えています。
まとめ|今稼げているうちに、将来の自分と家族へお金を移しておく
現在、会計事務所の経営は順調です。
収入にも恵まれています。
だからこそ、今の収入をすべて今の生活で使い切らないようにしています。
2026年は夫婦で、保険に約438.2万円。
iDeCoに163.2万円。
小規模企業共済に84万円。
合計すると、年間6,853,514円、約685万円を将来への備えに回しています。
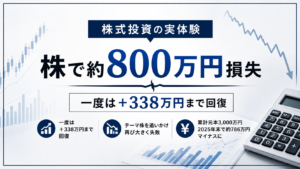
これとは別に、株式、不動産、債券にも投資してきました。
理由はすべてつながっています。
今の事務所経営が、いつまでも順調とは限らない。
自分が病気やけがで働けなくなるかもしれない。
夫婦の老後を、公的年金だけに頼りたくない。
3人の子どもを成人まできちんと育てたい。
そして、自分たちの老後で、子どもたちに経済的な負担をかけたくない。
だから私は、自分だけでなく、お金にも働いてもらいたいと思っています。
今稼げているうちに、その一部を将来へ移しておく。
それが、私がこれだけ資産形成や保障にお金を回している根本的な理由です。
※本記事は筆者自身の資産形成・保険加入の実例を紹介するものです。必要な保障額や適切な資産形成方法は、収入・家族構成・資産状況などによって異なります。特定の保険商品や金融商品の契約・購入を推奨するものではありません。