以前の記事で、私が株式投資で約800万円の損失を抱えた話を書きました。
一時は累計で約338万円のプラスまで回復したものの、その後またテーマ株などを追いかけ、「株の損は株で取り返す」という投資を繰り返した結果です。
では、その後、株式投資をやめたのか。
答えは、やめていません。
現在も株式と投資信託を保有しています。
ただし、投資の仕方はかなり変わりました。
現在の私の株式投資は、大きく2本立てです。
一つは、株式会社SBI証券での個別株を中心とした運用。
もう一つは、いちよし証券株式会社で運用している投資信託です。
現在の数字を並べると、かなり対照的な結果になっています。
| 運用先 | 累計投資元本 | 現在評価額 | 評価損益 |
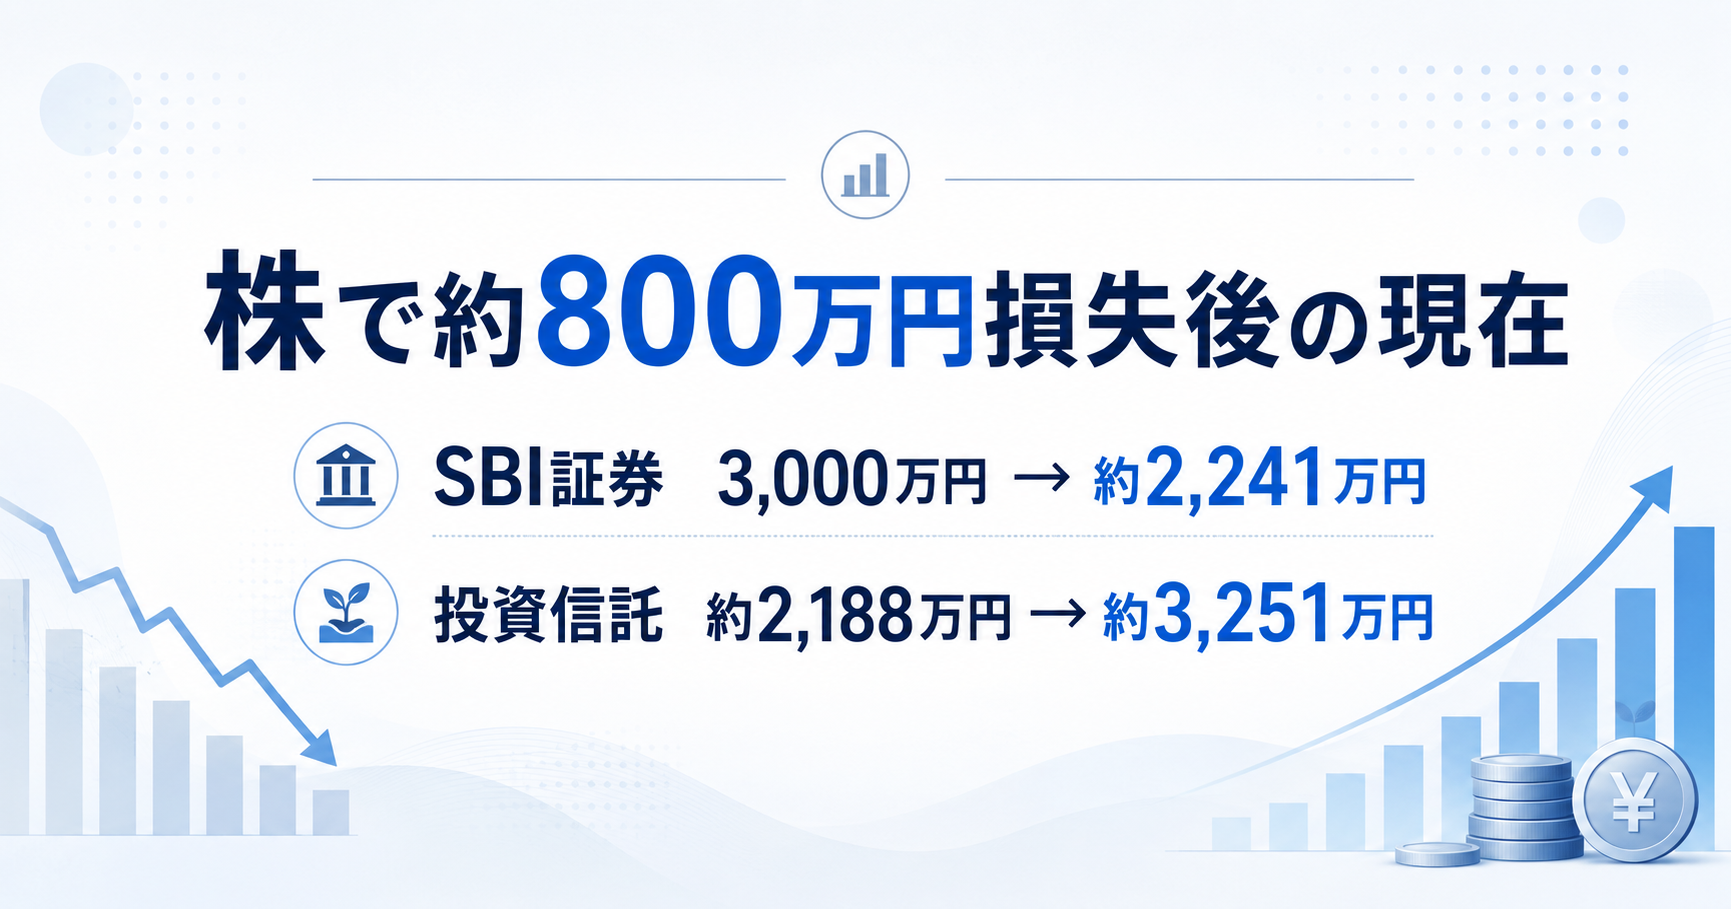
| SBI証券 | 30,000,000円 | 22,409,204円 | ▲7,590,796円 |
| いちよし証券 | 21,875,872円 | 32,510,441円 | +10,634,569円 |
| 合計 | 51,875,872円 | 54,919,645円 | +3,043,773円 |
※評価額・評価損益・年間配当見込額は、2026年8月時点の保有状況をもとにしています。
SBI証券では、今も約759万円の含み損があります。
一方、いちよし証券の投資信託では、約1,063万円の含み益です。
合計すると、約304万円のプラスです。
ただし、これはあくまで現在の評価額です。
特に、いちよし証券の約1,063万円の利益はまだ確定していません。
絵に描いた餅といえば、まだ絵に描いた餅です。
なお、以前の記事で公開した「約800万円の損失」と、今回のSBI証券の「▲759万円」は、集計時点や保有状況が異なります。
今回の▲759万円は、2026年8月時点のSBI証券口座について、累計投資元本3,000万円と現在評価額を比較した数字です。
この記事では、株で約800万円損した後、現在どのような運用をしているのかを、実際の数字で振り返ります。
株で約800万円損しても、株式投資そのものは嫌いにならなかった
大きな損失を出したからといって、株式投資そのものが嫌になったわけではありません。
ただ、以前と同じように値上がり益を追いかける運用を続けたいとも思いませんでした。
今は、配当を受け取りながら、長期的な視点で少しずつ過去の損失を取り戻していければいいと考えています。
また、株主優待にも魅力を感じています。
J.フロント リテイリングや高島屋などは、株主優待も目的の一つとして保有しています。
以前よりも、値上がりを当てにいくことより、配当や優待を受けながら長く持つことへ重心が移りました。
高配当株は、配当利回りだけでは選ばない
高配当株を選ぶときに、私が主に見るのは、配当利回り、配当性向、企業規模です。
これは妻の高配当株を運用するときにも同じです。
利回りが高いだけでは買わず、配当性向を確認し、利益に対して無理な配当に見える銘柄は避けています。
一時的に高い配当を受け取ることより、できるだけ継続して配当を受け取れることを重視するようになりました。
購入目的別に見ると、SNSで買った値上がり狙いは合計マイナス
今回、現在保有している国内個別株23銘柄を、購入時の目的別に整理してみました。
すると、私自身が気になった結果がありました。
SNSなどを見て値上がりを期待して購入した3銘柄は、合計で含み損になっていたのです。
| 購入目的 | 銘柄数 | 取得額 | 現在評価額 | 評価損益 |
| 高配当 | 12 | 4,172,600円 | 6,096,250円 | +1,923,650円 |
| 優待 | 6 | 1,182,300円 | 1,973,300円 | +791,000円 |
| 値上がり(SNSを見て) | 3 | 1,032,400円 | 878,300円 | ▲154,100円 |
| 高配当&優待 | 1 | 11,570,200円 | 10,438,000円 | ▲1,132,200円 |
| 優待終了後も継続保有 | 1 | 158,200円 | 637,600円 | +479,400円 |
| 合計 | 23 | 18,115,700円 | 20,023,450円 | +1,907,750円 |
国内個別株23銘柄だけを見ると、取得額約1,812万円 → 現在評価額約2,002万円 → 含み益約191万円です。
年間配当見込額は581,540円です。
株で800万円損しても、悪い癖は完全には抜けなかった
現在も、SNSなどで見て、「この株は良さそうだ」「これから上がるのではないか」と思って買った銘柄があります。3銘柄です。
この3銘柄は、取得額1,032,400円 → 現在評価額878,300円 → 含み損▲154,100円となっています。
3銘柄すべてが損をしているわけではありません。ただ、合計ではマイナスです。
昔に比べれば金額は小さくなりました。それでも、値上がりしそうな株を見つけると買いたくなるという悪い癖は、完全には抜けていません。
株で約800万円損した経験があっても、自分の投資行動はそう簡単には変わらないのだと感じます。
高配当株なら必ず成功しているわけでもない
一方で、「高配当株へ変えたから全部うまくいった」という話でもありません。
現在の最大保有銘柄は、SBIホールディングスです。高配当と優待を目的に購入しました。
取得価額は11,570,200円、現在評価額は10,438,000円なので、▲1,132,200円の含み損です。
ただし、年間配当見込額は約30万円あります。
ですから、私自身は株価だけを見てすぐ売却するのではなく、配当を受け取りながら長期で保有するという考えでいます。
高配当株だから必ず儲かるわけではない。ただ、値上がりだけを期待して保有するより、今の自分にはこちらの方が精神的にも合っています。
SBI証券口座の累計投資元本は3,000万円
SBI証券口座での累計投資元本は30,000,000円です。
現在の評価額は22,409,204円です。そのため、評価損益は▲7,590,796円。約759万円の含み損です。
ここは、先ほどの国内個別株23銘柄の表とは集計範囲が違います。
現在保有する国内個別株23銘柄だけを見ると約191万円の含み益ですが、SBI証券口座全体ではまだ大きなマイナスが残っています。
つまり、過去の失敗の傷が、今も口座の中に残っている状態です。
ただ、今は以前のように「早く取り返さなければ」とは思っていません。
配当を受け取りながら、気長に戻りを待つつもりです。
焦って損を取り戻そうとして、また値上がりしそうな株を追いかければ、同じ失敗を繰り返す可能性があります。
なお、SBI証券自体には15年以上大きな不満なく使い続けています。約759万円の含み損はSBI証券が原因ではなく、私自身の投資判断によるものです。SBI証券を長く使って感じたメリット・デメリットは、こちらの記事で詳しく紹介しています。
対面型証券会社を一度経験してみたかった
私の株式投資は、長い間ネット証券が中心でした。
そのため、証券会社の担当者と付き合いながら、株式や投資信託の提案を受ける経験はほとんどありませんでした。
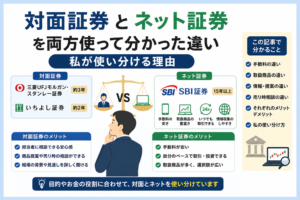
債券を購入した際には、三菱UFJモルガン・スタンレー証券株式会社の担当者が付きました。
ただ、その担当者とは基本的に債券の話しかしていません。
そこで、一度、対面型の証券会社ときちんと付き合ってみたいと思いました。
仕事で知り合った、いちよし証券株式会社の担当者から提案を受けたことがきっかけです。
手数料がネット証券より高いことも分かっていました。
それでも、実際に使ってみないと分からない。これも、ある意味では自分の中の投資実験でした。
「個別株は怖い」と伝え、投資信託を中心に提案してもらった
いちよし証券の担当者には、最初から「個別株は怖いので買いたくない」と伝えました。
過去に個別株で大きな損失を経験していたからです。
そのため、投資信託を中心に提案してほしいとお願いしました。
結果として、自分だけでは選ばなかったであろう商品へ投資することができました。
現在保有している主な投資信託は、次の3本です。
- いちよし・グローバル株式ファンド(愛称:いちばん星)
- いちよし中小型成長株ファンド(愛称:あすなろ)
- いちよし・インベスコ 世界中小型成長株ファンド(愛称:なないろ)
約2,188万円が約3,251万円に|含み益は約1,063万円
いちよし証券での累計投資元本は21,875,872円です。
現在評価額は32,510,441円です。
評価損益は+10,634,569円となっています。約1,063万円の含み益です。
SBI証券では約759万円の含み損がある一方、いちよし証券では1,000万円を超える含み益があります。
現時点では、この結果には満足しています。
ただし、まだ利益を確定したわけではありません。
相場が下がれば、この含み益も減る可能性があります。
ですから、絵に描いた餅といえば、まだ絵に描いた餅です。
「投資信託なら必ず儲かる」という話ではありません。あくまで、2026年8月時点での私自身の結果です。
対面型証券会社だから、自分では選ばない商品に投資できた
いちよし証券を利用して感じたメリットの一つは、自分では選ばなかった商品に投資できたことです。
ネット証券では、自分で検索し、自分で判断し、自分で注文します。
便利な反面、自分の知識や興味の範囲で商品を選びやすくなります。
対面型では、担当者から提案を受けることで、自分だけでは探さなかった商品を知ることができました。
今回の運用結果を見る限り、この点については満足しています。
一方、積立投資ならネット証券の方が自分には合っていた
ただ、実際に利用してみると、不便に感じた部分もありました。
途中から、投資信託も積立で買えばいいのではないかと考えました。
しかし、私が利用した際には、取引確認などの手続きが煩雑に感じました。
ネット証券なら、一度積立設定をしておけば、自動的に買い付けてくれます。
忙しい会計事務所経営と両立するうえでは、この仕組みは非常に便利です。
一方、私が利用した対面型証券会社では、同じような感覚では使えませんでした。
もちろん、証券会社や商品によって、自動積立や手続きの方法は異なると思います。
ここで書いているのは、あくまで私が実際に利用した際の感想です。
この経験も、現在のNISAで自動積立を選んだ理由につながっています。
今後は「既存資産は保有、新しい資金はNISAへ」
今後の方針は、かなり明確です。
SBI証券の個別株は、配当を受け取りながら保有を続けます。
いちよし証券の投資信託も、現時点で利益確定は考えていません。
ただし、追加投資もしない予定です。
新しい投資資金については、NISAへ回します。
つまり、SBI証券の個別株 → 保有継続、いちよし証券の投資信託 → 保有継続・追加投資なし、新規資金 → NISA、という方針です。
2026年8月には、夫婦でNISAの積立設定を行いました。
9月10日から夫婦合計月60万円を積み立てる予定です。
今後の新規投資は、基本的にそちらへ回します。
今ならSBI証券口座へ3,000万円投資するか?
最後に、「今の知識で当時に戻ったら、SBI証券口座で個別株中心に3,000万円を投資するか?」と聞かれると、入れていなかったかもしれません。
個別株そのものを否定するつもりはありません。実際、現在も高配当株や優待株を保有しています。
ただ、個別株で大きな損失を経験し、その一方で投資信託の運用結果も見てきた今なら、3,000万円という大きな金額を個別株中心で運用するより、もっと分散していたと思います。
高配当株。投資信託。NISA。債券。
現在は、それぞれの役割を分けながら資産を持つ方が、自分には合っていると感じています。
まとめ|株で失敗しても、投資そのものをやめたわけではない
2026年8月時点で、現在の私の株式投資は大きく2本立てです。
SBI証券:累計投資元本3,000万円、現在評価額約2,241万円、評価損益約▲759万円。
いちよし証券:累計投資元本約2,188万円、現在評価額約3,251万円、評価損益約+1,063万円。
合計では、約304万円の含み益になっています。
ただし、今回数字を整理して一番印象に残ったのは、合計損益だけではありません。
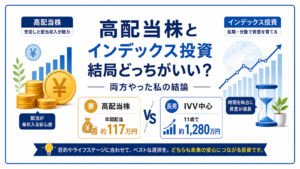
現在保有する国内個別株を見ると、高配当目的の12銘柄は約192万円の含み益。
一方で、SNSを見て値上がりを期待して買った3銘柄は合計約15万円の含み損。
株で約800万円損した経験があっても、悪い癖は完全には抜けていません。
それでも、昔のように「次の株で一気に取り返す」とは考えなくなりました。
今は、配当を受け取りながら気長に保有する。新しい資金はNISAで積み立てる、という方針です。
株式投資で失敗したから投資をやめたのではありません。
失敗した結果、投資の仕方が少しずつ変わった。
これが現在の私の株式投資です。
※本記事は筆者自身の投資経験を紹介するものであり、特定の株式、投資信託、証券会社の利用を推奨するものではありません。記載している評価額、評価損益、配当額などは2026年8月時点の数字であり、今後変動します。