家族全体で、保険に年間いくら払っているのか。
今回、加入している保険をすべて棚卸ししたので、現在支払っている保険料も改めて集計してみました。
円建て:年間1,681,644円
米ドル建て:年間22,769.05ドル
米ドル建て部分を、2026年に私自身の米ドル建て保険料へ適用された1ドル160.97円で参考換算すると約366.5万円。円建てと合わせると、年間約5,346,778円、約535万円です。
※約535万円は、米ドル建て契約をすべて1ドル160.97円で統一して参考換算した数字です。実際の円支払額は、契約ごとの払込日や適用レートによって異なります。
率直に言えば、高いです。
家族全体で年間500万円を超える金額を保険に振り向けているのですから、負担が小さいとは思いません。
ただ、一つ一つの契約を見ると、死亡保障、収入保障、医療、老後資金、子どもの将来資金など、それぞれに加入した理由があります。
さらに、わが家の保険料には、万が一への保障を買うための保険と、保障を持ちながら将来の資産形成も行う保険の両方が含まれています。
だから私は、「年間535万円も保険料を払っているから高すぎる」とは、総額だけでは判断していません。
結論|円建て168万円+米ドル建て2.28万ドル
| 区分 | 年間保険料 |
| 円建て保険 | 1,681,644円 |
| 米ドル建て保険 | 22,769.05ドル |
| 米ドル建て部分の参考円換算 | 約3,665,134円 |
| 合計参考額 | 約5,346,778円 |
生命保険文化センターの2024年度「生命保険に関する全国実態調査」では、2人以上世帯の生命保険・個人年金保険の年間払込保険料は平均35.3万円です。
わが家の数字は、この平均よりかなり大きいです。ただし、家族構成、保険の種類、保障額、資産形成目的の契約の有無が違うため、単純比較はできません。
私が重要だと思っているのは、「どんな保険に、何の目的で支払っているのか」です。
総額だけ見れば「高い」。でも、一つ一つには目的がある
今回、家族全体の年間保険料を合計してみて、「やっぱりかなり高いな」とは思いました。これは率直な感想です。
ただ、一つ一つの契約を見ると、次のように目的があります。
- 自分が死亡した後の家族の生活費
- 死亡・高度障がいへの保障
- 働けなくなった場合への備え
- 医療保障
- 老後資金
- 子どもの将来資金
そのため、「総額が大きいから、どれか減らそう」とはなりません。
私の感覚では、必要だと思った保障や将来への備えを積み上げていった結果、総額が大きくなったという方が近いです。
負担は大きい。でも、一つ一つを見ると必要なものばかり。
そのため、現時点ではやむを得ない支出だと考えています。
円建て保険だけで年間1,681,644円
| 主な保険 | 年間保険料 |
| 外貨建個人年金(円払い) | 120,000円 |
| 収入保障保険 | 169,000円 |
| 円建て個人年金 | 240,000円 |
| WAYS | 106,440円 |
| ユニット・リンク | 240,000円 |
| 就労不能保険 | 89,640円 |
| 税理士団体保障 | 114,560円 |
| おしどり保障 | 52,960円 |
| 長男の医療保険 | 178,680円 |
| 長男の終身保険 | 152,300円 |
| 次男の医療保険 | 218,064円 |
| 合計 | 1,681,644円 |
円建て保険だけでも、月平均にすると約14万円です。
この中にも、掛け捨て保障だけでなく、個人年金、ユニット・リンク、終身保険など、将来の資産形成を兼ねた契約が含まれています。
最も負担が重いのは年間20,183.35ドルの米ドル建て保険
家計の中で、最も負担が大きいと感じているのは、私自身が加入している米ドル建て保険です。
年間保険料:20,183.35ドル
- 米ドル建て終身保険3本:12,014.55ドル
- リタイアメント・インカム2本:8,168.80ドル
しかも月払いではなく、毎年8月の年払いです。
2026年は払込時の適用レートが160.97円だったため、実際の支払額は3,248,914円。1回で320万円を超えるお金が家計から出ていきました。
これはやはり重いです。年払いなので、毎年8月が近づくと「今年はいくらになるんだろう」と為替レートが気になります。2026年は特に負担が大きい年でした。
それでも米ドル建て保険は「削ればいい支出」ではない
年間300万円を超える負担だけを見れば、「そんなに重いなら解約すればいいのでは?」と思うかもしれません。私はそう考えていません。
米ドル建て終身保険3本には、合計30万ドルの死亡保障があります。リタイアメント・インカム2本は、自分たちの老後資金を準備するために加入しています。
私の中では、死亡保障+老後の資産形成です。
家計から現金が出ていくという意味では支出です。ただ、すべてがその場で消費されるお金ではありません。将来の保障や資産を作るために支払っている部分もあります。
年間約535万円の中には「保障」と「資産形成」の両方がある
今回の記事で一番重要なのは、ここです。
年間約535万円という数字の中には、万が一への保障を得るための保険料と、保障を持ちながら将来の資産形成も行う契約が混在しています。
たとえば、収入保障保険、税理士団体保障、おしどり保障などは、主に万が一への保障を目的としています。
一方で、米ドル建て終身保険、リタイアメント・インカム、個人年金、ユニット・リンク、子どもの終身・将来資金系保険などは、保障を持ちながら将来に資産を残すという役割もあります。
だから、年間保険料が大きい=すべてコスト、とは私は考えていません。
反対に「かなり安い」と感じるのは年間17万円の収入保障保険
最も負担感が大きいのが米ドル建て保険なら、反対に「この保障内容ならかなり安い」と感じているのが収入保障保険です。
年間保険料169,000円/月換算約14,000円
32歳のときに加入し、私が死亡した場合には65歳まで月50万円の収入保障があります。加入時には「年間約17万円で、これだけの保障を確保できるのか」と感じました。
2026年の米ドル建て保険の支払額約325万円と比べれば、金額だけならおおよそ20分の1です。もちろん、両者は役割が違うので単純な優劣比較はできません。
ただ、この2つを比べても、保険料の高い・安いは、年間支払額だけでは決められないと感じます。
大事なのは、その保険料で、どんな保障や将来資金を確保しているかです。
払込が終わっても保障が残っている保険もある
年間保険料を見るときには、現在のキャッシュアウトだけでは分からない部分もあります。
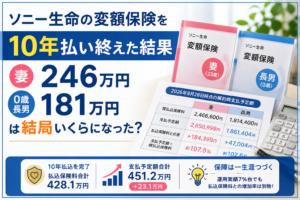
たとえば妻と長男のソニー生命の変額終身保険は、10年間の保険料払込をすでに終えています。現在の年間保険料は0円です。
それでも終身の死亡保障は残っています。私の医療保険FLEXIも、保険料の払込を終えています。
妻と長男が10年間で実際に支払った保険料と、現在の解約時支払予定額はこちらで公開しています。
つまり、現在の年間保険料がゼロでも、保障自体がなくなったわけではない契約があるということです。
そのため、今回の約535万円は、2026年に家計から出ている保険料を示す数字であって、わが家が持っている保障全体の価値を表す数字ではありません。
2027年8月、年間12,014.55ドルの支払いが終わる
家計にとって次の大きな節目は2027年8月です。
米ドル建て終身保険3本は10年払込なので、2027年8月が最後の支払い予定です。3本合計の年間保険料は12,014.55ドル。
現在の為替水準で考えれば、年間200万円近い負担がなくなるイメージです。
率直に、かなりうれしいです。
毎年8月にまとまった米ドル建て保険料を支払ってきたので、年間約200万円が家計に残るようになる影響は小さくありません。
その200万円をNISAへ?まだ使い道は決めていない
2027年8月以降、家計に残るようになる約200万円をどう使うか。現時点では、まだ決めていません。
ただ、2026年8月からNISAへの投資を本格的に始めたので、結果としてNISAなどに回る可能性はあると思っています。
ただし、「保険への支出をやめて、これから資産形成を始める」という感覚ではありません。米ドル建て終身保険も、私にとっては資産形成の一つだからです。
より正確には、これまで保険という形で行ってきた資産形成の一部を、NISAなど別の方法へ振り替える可能性がある、というイメージです。
まだ使い道は決まっていません。資産形成の金額そのものを減らすのか、別の商品へ振り替えるのかは、2027年になってから考えたいと思っています。
平均35.3万円と比べればかなり大きい。でも単純比較はできない
生命保険文化センターの2024年度調査では、2人以上世帯の生命保険・個人年金保険の年間払込保険料は平均35.3万円です。
わが家の年間約535万円という参考額は、これよりはるかに大きいです。
ただ、ここで「平均の15倍だから保険に入りすぎ」と判断するのは違うと思っています。
- 家族5人であること
- 自営業であること
- 死亡保障を厚くしていること
- 老後資金を保険でも準備していること
- 米ドル建て保険を大きく持っていること
こうした条件がすべて違うからです。平均は参考にはなります。
最終的に見るべきなのは、自分の家庭で「どんな保険に、何の目的で支払っているのか」です。
以前の「年間約692万円」の記事も再集計することにした
以前の記事では、保険+iDeCo+小規模企業共済で年間約692万円を将来への備えに回していると紹介しました。
その後、今回の保険記事を書くために証券を一つずつ棚卸ししたところ、2026年の実際の支払額を以前より正確に把握できるようになりました。
夫婦分について、2026年に実際に支払っている保険料だけに統一して再集計すると、次のようになります。
| 項目 | 年間額 |
| 保険 | 約438.2万円 |
| iDeCo | 163.2万円 |
| 小規模企業共済 | 84万円 |
| 合計 | 6,853,514円(約685万円) |
数字を公開するブログなので、以前の記事もこの金額に修正する予定です。
まとめ|総額は高い。でも金額だけでは判断できない
現在、家族全体で支払っている保険料は、円建て年間1,681,644円、米ドル建て年間22,769.05ドルです。
米ドル部分を1ドル160.97円で参考換算すると、年間約5,346,778円、約535万円です。
総額だけを見れば、高いです。
ただ、一つ一つの保険には、死亡保障、家族の生活費、就労不能への備え、医療、老後資金、子どもの将来資金と、それぞれ目的があります。
そして年間約535万円の中には、保障を得るための保険料と、保障を持ちながら将来の資産形成も行う契約の両方が含まれています。
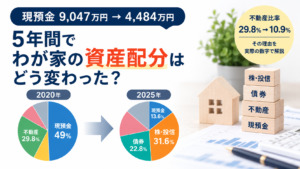
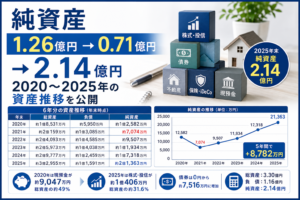
実際に、保険だけでなく株式・債券・不動産・現預金まで含めて見ると、わが家の資産全体の構成はこの5年間で大きく変わってきました。
2020〜2025年の資産と負債の推移はこちらで公開しています。
2027年8月には、米ドル建て終身保険3本の払込が終わり、年間200万円近い家計負担が減る予定です。その資金を今後どう使うかはまだ決めていませんが、NISAなど別の形の資産形成へ振り替える可能性もあります。
今回あらためて保険を全部並べて感じたのは、保険料は総額だけで判断しない方がいいということです。
見るべきなのは、「どんな保険に、何の目的で支払っているのか。そして、その金額に自分が納得しているか」だと思っています。
※本記事は筆者自身の保険契約と考え方を紹介するものであり、特定の保険商品の加入・継続を推奨するものではありません。必要な保障や保険料は、家族構成、収入、資産、公的保障などによって異なります。