外貨建て保険は、円安になると日本円での支払いが重くなります。
これは知識としては分かっていました。
しかし実際に9年間払い続けてみると、「為替でここまで変わるのか」と実感します。
私は2018年、米ドル建ての終身保険と老後資金向けの保険をまとめて契約しました。
年間保険料は20,183.35ドルです。
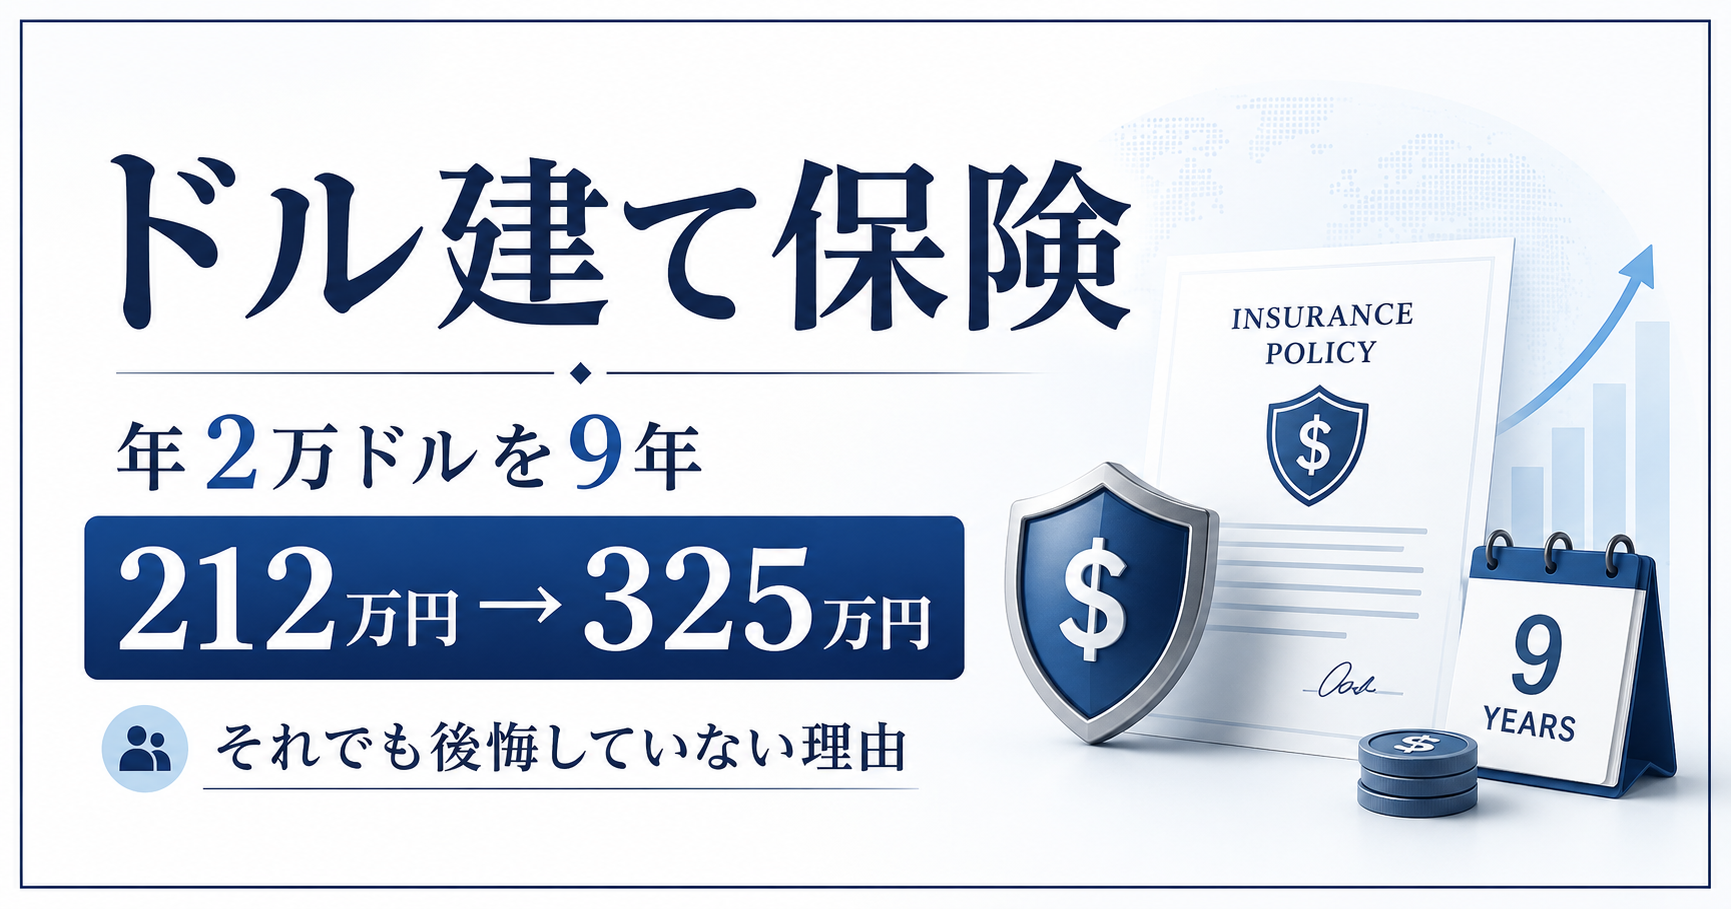
2018年の円換算支払額は約226万円でした。その後円安が進み、2026年には約325万円まで増えました。
2020年の約212万円と比べると、同じ20,183.35ドルを払っているのに、年間負担は約112万円増えています。
2018年から2026年までの9年間で支払った保険料は181,650.15ドル。Excel上の円換算計算値では合計23,742,740.58円、約2,374万円です。
かなり大きな金額です。
それでも、私はこの保険に入ったことを後悔していません。今の知識を持って2018年に戻ったとしても、同じように契約すると思います。
この記事では、なぜそう考えているのかを、実際の支払額とともに紹介します。
結論|9年間で約2,374万円払った。それでも加入を後悔していない
まず結果をまとめます。
| 項目 | 実績 |
| 契約開始 | 2018年 |
| 年間保険料 | 20,183.35ドル |
| 米ドル建て終身保険 | 3本 |
| リタイアメント・インカム | 2本 |
| 2018年円換算支払額 | 2,256,966円 |
| 2020年円換算支払額 | 2,123,891円 |
| 2026年円換算支払額 | 約3,248,914円 |
| 2018〜2026年累計ドル支払額 | 181,650.15ドル |
| 2018〜2026年累計円換算額 | 約23,742,741円(Excel計算値23,742,740.58円) |
| 2027年 | 終身保険3本の払込終了予定 |
一番円負担が軽かった2020年と2026年を比較すると、2,123,891円から約3,248,914円へ増えています。増加額は約1,125,023円、約53%増です。
ドルで払う金額は同じなのに、円安だけで年間100万円以上負担が増えました。
2018年、第2子誕生後に年間20,183.35ドルの保険を契約
この保険へ加入した目的は、大きく2つありました。死亡保障と老後資金です。
2018年7月に第2子が生まれました。家族が増えたことで、自分に万が一のことが起きた場合の死亡保障をさらに確保しておきたいと考えました。
一方で、もう一つ考えていたのが老後です。
「子どもたちに、自分たちの老後で迷惑をかけるわけにはいかない」と思っていました。
私たち夫婦は旅行が好きです。自営業をしていると現役中はなかなかまとまった休みを取れないので、老後に時間ができたら夫婦で旅行を楽しみたい。そのため、老後資金については厚めに準備しておこうと考えました。
年間20,183.35ドルという保険料は、当時の私にとっても決して小さな金額ではありません。それでも、家族を守ることと、自分たちの老後を準備することのために契約しました。
年間20,183.35ドルの内訳
年間保険料の内訳は次のとおりです。
・米ドル建て終身保険3本:12,014.55ドル
・米ドル建てリタイアメント・インカム2本:8,168.80ドル
合計20,183.35ドルです。
死亡保障については、終身保険3本で合計30万ドルの保障を確保しています。老後資金については、リタイアメント・インカムを使って将来の資金を準備しています。
2018〜2026年の実際の保険料|円安で212万円→325万円
私の場合、年払いです。
年払いのため、毎年の払込時に適用される為替レートによって、その年の円換算保険料が決まります。
実際の支払額・計算額は次のようになりました。
| 年 | 支払時レート | 円換算額 |
| 2018年 | 111.82円 | 2,256,966円 |
| 2019年 | 109.26円 | 2,205,231円 |
| 2020年 | 105.23円 | 2,123,891円 |
| 2021年 | 110.14円 | 2,222,994円 |
| 2022年 | 135.25円 | 2,729,796円 |
| 2023年 | 141.00円 | 2,845,852.35円 |
| 2024年 | 153.09円 | 3,089,869.05円 |
| 2025年 | 149.59円 | 3,019,227.33円 |
| 2026年 | 160.97円 | 3,248,913.85円 |
※2018〜2022年は保存していた円支払額、2023〜2026年は年間20,183.35ドル×記録した適用レートによるExcel計算値です。
2020年は1ドル約105円だったため約212万円、2026年は約161円だったため約325万円です。
ドルの保険料は増えていません。それでも、年間の円負担は約112万円増えました。
9年間の累計円換算額は約2,374万円
2018年から2026年までの累計も計算しました。
ドルベースでは、20,183.35ドル×9年=181,650.15ドルです。
Excel上の各年の円換算額を合計すると23,742,740.58円。約2,374万円です。
「年間2万ドル」と聞くのと、「9年間で約2,374万円」と見るのでは、印象がかなり違います。しかも、まだ2027年の支払いが残っています。
毎年、為替レートが決まる日が気になった
年払いなので、毎年その年の適用レートが決まる時期になると、「今年はいくらになるんだろう」とドキドキしていました。
2018年、2019年、2020年頃は1ドル100円台でした。ところが、その後円安が進み、2026年の支払時レートは160.97円。私の9年間では最も円負担が重い年になりました。
率直に言えば、2026年は最悪でした(笑)。
ただ、ドルで支払う20,183.35ドル自体が増えたわけではありません。円安によって、日本円で用意する金額が増えたということです。
なぜ終身保険を3本に分けたのか
死亡保障目的の終身保険は、年間4,004.85ドルの契約を3本持っています。
なぜ30万ドルの保障を1本にまとめなかったのか。私の記憶では、担当してくれたライフプランナーの配慮だったと思います。
3本に分けておけば、将来支払いが厳しくなった場合、「3本のうち1本だけ解約する」という選択肢を残せます。
実際、その後ここまで円安になったことを考えると、支払いが苦しくなった場合の逃げ道を作ってくれていたのだと思います。
ただし、私はこれまで一度も1本だけ解約しようと考えたことはありません。
円安でも、一度も解約を考えなかった
保険料が約212万円から約325万円まで増えたので、「途中で解約したくなったのでは?」と思うかもしれません。
私は一度も考えませんでした。終身保険3本のうち1本だけ解約することも考えていません。
理由はシンプルで、将来のために入った保険だからです。
加入した目的は死亡保障と老後資金です。円安になったからといって、この2つの目的がなくなったわけではありません。
円での負担は確かに増えました。しかし、それだけを理由に長期の計画を途中で変えるつもりはありませんでした。
ドル支出があるならドル収入も|AT1債を買った理由の一つになった
一方で、円安による負担をただ眺めていたわけでもありません。
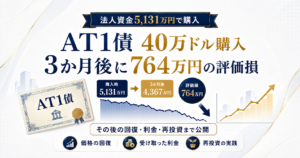
2022年、法人でAT1債を40万ドル購入しました。購入理由はいくつかありますが、その一つが「家庭では毎年約2万ドルの支出がある」ということでした。
米ドル建て保険の年間保険料は20,183.35ドル。一方、AT1債2本の年間クーポンは29,500ドルです。
私はAT1債を購入するときから、「ドル支出があるなら、ドルで収入を生む資産も持っておきたい」と明確に考えていました。
もちろん、個人の保険料を法人の債券利息で直接支払っているわけではありません。実際の資金移動もしていません。
個人と法人を含めた資産ポートフォリオ全体の中で、ドル支出とドル収入のバランスを意識していただけです。
それでも、その後さらに円安が進んだとき、ドル建てで債券利息を受け取っていることは心理的な安心につながりました。
円安になれば保険料の円負担は増えます。一方で、ドル建て利息の円換算額も増えます。完全な為替ヘッジではありませんが、私にとっては持っていて助かったと感じています。
AT1債でなければならなかったわけではありません。普通社債でもドル収入は作れます。ただ、当時はAT1債の高い利回りに魅力を感じました。
2027年で年間12,014.55ドルの払込が終わる
少しうれしい話もあります。
米ドル建て終身保険3本は10年払込なので、2027年が最後の支払い予定です。
3本の年間保険料は合計12,014.55ドル。これがなくなります。
今の為替水準で考えると、円換算では年間約200万円の負担が減るイメージです。
率直に言えば、かなりうれしいです。
「やっと終わる」という感覚がある一方で、「もう10年経つのか」という気持ちもあります。
2018年に契約したときは、この間の円安を想像していませんでした。それでも支払いを続け、ようやく10年払込の終わりが見えてきました。
払込終了後に浮く資金をどう使うかは、まだ決めていません。投資へ回すのか、現金を厚くするのか、別の使い道にするのか。そこは2027年になってから考える予定です。
今なら同じドル建て保険に入る?
ここまで読むと、「そんなに円安で苦労したなら、今なら入らないのでは?」と思うかもしれません。
私の答えは逆です。
今の知識を持って2018年に戻ったとしても、私は契約すると思います。この判断について、全く後悔していません。
理由は、死亡保障と老後資金という目的が今も変わっていないからです。
30万ドルの死亡保障は今でも必要だと思う
死亡保障については、30万ドルという保障水準は、家族を守るために必要な範囲だと今でも考えています。
第2子が生まれた時期でもあり、自分に万が一があった場合への備えとして加入しました。その考えは今も変わっていません。
老後資金を米ドル建てで準備しておくことにも意味がある
もう一つは老後です。
老後資金の一部を米ドル建てで準備しておくことは、老後資産を日本円だけに依存しないことにつながります。将来さらに円安になった場合にも、外貨で受け取れる資金を持っていることが一つの備えになると考えています。
もちろん、株式、債券、投資信託で老後資金を運用する方法もあります。私自身、それらにも投資しています。
ただ、老後生活のベースになる部分については、値動きのある投資商品だけに任せるより、保険で準備しておく方が私には安心感があります。
これは「保険の方が投資より優れている」という意味ではありません。あくまで私自身が、老後の基礎部分について何を重視するかという話です。
外貨建て保険は「円安だから失敗」では判断できない
私自身、円安による負担増を実際に経験しました。
ただ、私の場合は「円安で支払いが増えた=この保険は失敗だった」とは考えていません。
何のために入った保険なのか。死亡保障なのか、老後資金なのか。そして、途中の為替変動を受け入れて最後まで持てるのか。そこまで含めて判断する必要があると思っています。
まとめ|円安で年間約112万円増えた。それでも私は後悔していない
2018年から2026年まで、私は毎年20,183.35ドルの米ドル建て保険料を払い続けてきました。
9年間の累計は181,650.15ドル。円換算では約2,374万円です。
2020年には約212万円だった年間負担が、2026年には約325万円になりました。同じドル保険料なのに、年間約112万円増えたことになります。
毎年、適用される為替レートが気になりました。2026年の約161円は正直きつかったです。
それでも、一度も解約を考えませんでした。死亡保障と老後資金という、加入当初の目的が今も変わっていないからです。
そして2027年には、終身保険3本・年間12,014.55ドルの払込が終わる予定です。
「やっと終わる」という気持ちと、「もう10年経つのか」という気持ちの両方があります。
外貨建て保険に入るべきかどうかは、人によって違います。
ただ、私自身について言えば、「円安で負担は想定以上に増えた。それでも、今戻っても同じ契約をする」。これが9年間払い続けた現在の結論です。
※本記事は筆者自身の保険加入経験を紹介するものであり、特定の外貨建て保険その他の金融商品の契約・解約を推奨するものではありません。外貨建て保険には為替変動、解約返戻金、各種費用などのリスクがあります。契約内容や必要保障額は各自でご確認ください。