「自営業者は、保険にどこまで入ればいいのか?」
私自身、これまで10年以上かけて、死亡保障、収入保障、医療保険、個人年金、米ドル建て保険など、さまざまな保険に加入してきました。
今回あらためて家族全体の保険を棚卸ししてみると、「かなり入っているな」とは思います。
ただ、私は今のところ「入りすぎた」とは思っていません。
保険に入った時期を振り返ると、第1子が生まれる前、第2子が生まれた頃、第3子が生まれた頃では、事業収入も資産も、保険に対する考え方もかなり違っていました。
この記事では、現在の保険を目的別に整理したうえで、なぜその保険に入ったのか、家族が増えてもなぜ保障を増やさなかった時期があるのか、そして資産が増えた今は保険をどう考えているのかを、実体験ベースで紹介します。
結論|保険はかなり多い。でも「入りすぎた」とは思っていない
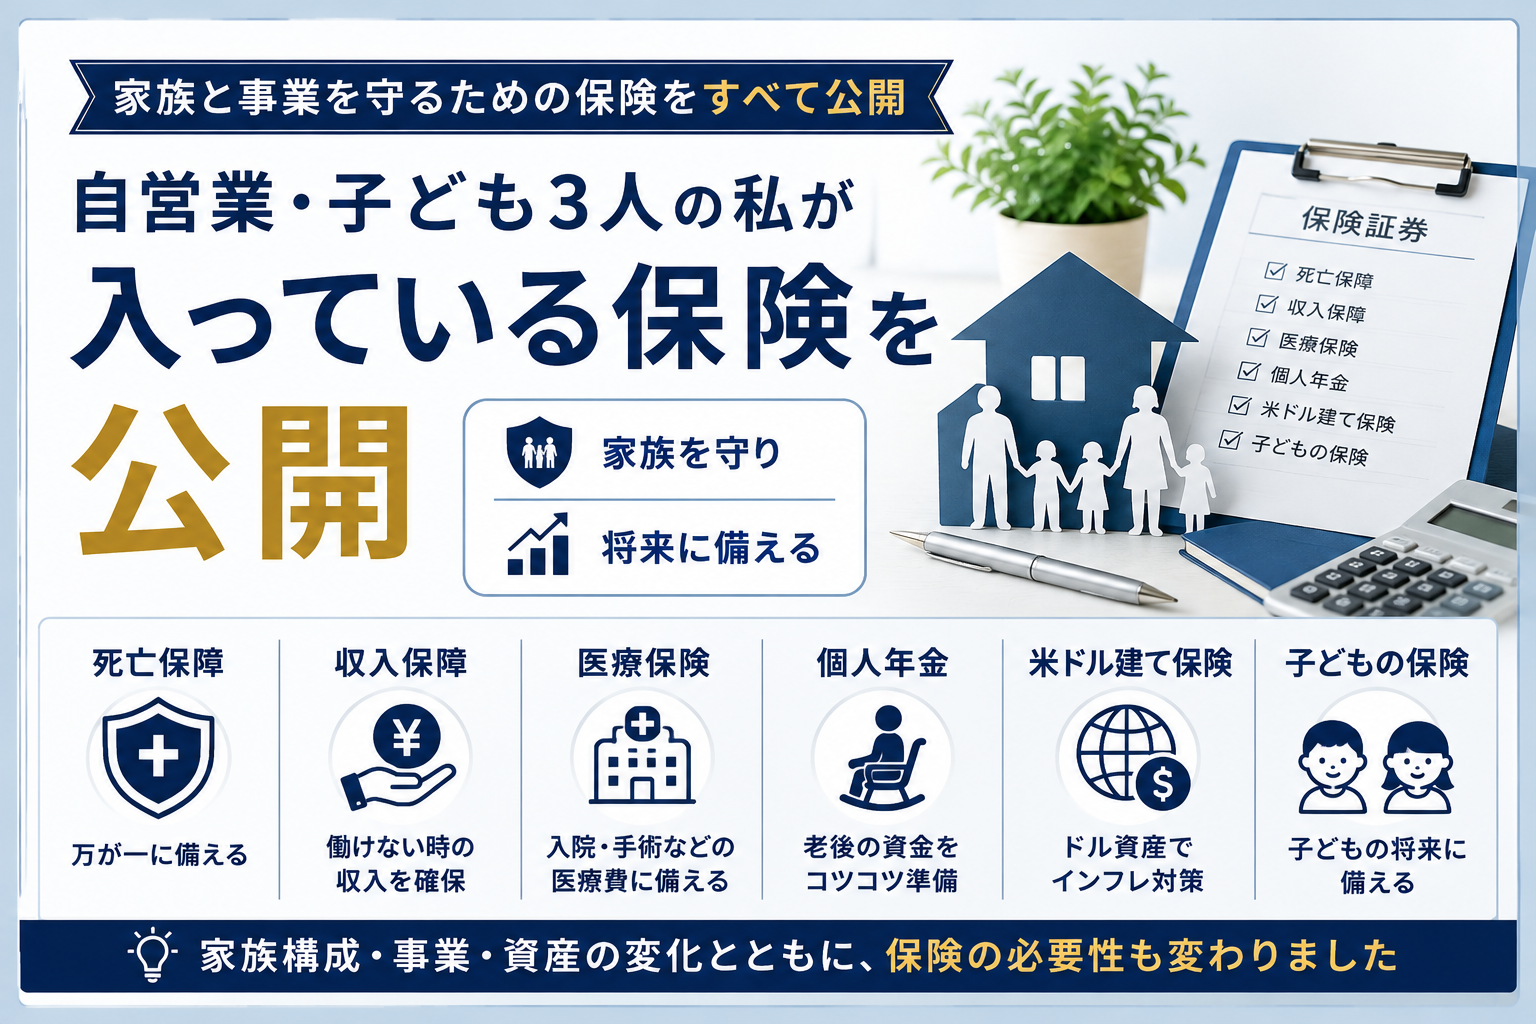
現在の私たち家族の備えを目的別に整理すると、大きく6つに分かれます。
| 目的 | 主な備え |
| 死亡・高度障がい | 税理士団体保障、おしどり保障、終身保険、ユニット・リンクなど |
| 死亡後の家族の生活費 | 月50万円の収入保障保険 |
| 働けなくなった場合 | 就労不能・所得補償系保険 |
| 医療 | 終身医療保険など |
| 老後資金 | 個人年金、米ドル建てリタイアメント・インカム、iDeCo、小規模企業共済など |
| 子どもの保障・将来資金 | 変額終身、医療保険、外貨建て保険など |
これだけ見ると、かなり多く感じるかもしれません。
現在加入している税理士団体保障だけでも、病気死亡4,000万円、災害死亡6,000万円です。さらに、おしどり保障で本人1,500万円、配偶者500万円の保障があります。このほかにも終身保険や収入保障保険があります。
保険に詳しいFPの方に全部見てもらえば、「保障が過大では?」と言われるかもしれません(笑)。
それでも、自分としては死亡保障と老後資金という目的があり、その時々で必要だと考えて加入してきました。
ただし、負担が大きいのは確かです。特に米ドル建て保険は、その後の円安で円換算の支払額がかなり増えました。
保険加入とライフイベントを並べると、考え方の変化が見えてきた
今回、保険の加入時期と家族のライフイベントを並べてみました。
| 年 | ライフイベント | 主な保険加入・変化 |
| 2011年 | 結婚 | ― |
| 2013年 | 結婚約2年後 | 終身系保険に加入 |
| 2014年 | 第1子誕生前 | 個人年金、収入保障保険 |
| 2015年 | 第1子誕生 | 妻・長男の変額終身 |
| 2017年 | 子ども1人 | 医療保険 |
| 2018年 | 第2子誕生 | 米ドル建て保険、就労不能、子どもの保険など |
| 2021年 | 子ども2人 | ユニット・リンク |
| 2022年 | 第3子誕生 | 第三子の新規保険には加入せず |
| 2026年 | 子ども3人 | 家族全体の保険を棚卸し |
こうして見ると、最初から大量の保険に入ったわけではありません。家族が増えたり、収入が増えたりする中で少しずつ積み上がって現在の形になりました。
そして、第1子、第2子、第3子で保険に対する考え方が変わっています。
第1子誕生前、「妻と子どもを路頭に迷わせたくない」と月50万円の収入保障へ
第1子が生まれる約3か月前の2014年12月、私は月50万円の収入保障保険に加入しました。
理由は非常に明確でした。
自分に万が一のことがあっても、妻とこれから生まれてくる子どもを路頭に迷わせるわけにはいかない。
そう考えたからです。
私の実家も妻の実家も近く、どちらも持ち家でした。そのため、もし私が亡くなったとしても、住む場所については何とかなるだろうという見込みはありました。
家賃負担を大きく抑えられるのであれば、月50万円あれば母子2人の生活はかなり支えられる。そして65歳まで保障が続けば、子どもを大学まで卒業させることもできるだろう。そう考えて、月50万円という保障額を選びました。
当時は現在ほど資産がありませんでした。振り返ると、自分の資産だけでは吸収できないリスクを、保険でカバーしようとしていた時期だったのだと思います。
第2子が生まれても、収入保障を増額しなかった
2018年7月、第2子が生まれました。
普通に考えると、「扶養する家族が増えたのだから、月50万円の収入保障も増やすべきでは?」と思います。
ところが、私は増額していません。
今振り返ると、理由はいくつかありました。まず、2014年と比べて事業収入が確実に増えていました。
さらに、収入保障保険とは別に、すでにかなりの死亡保障を持っていました。プルデンシャル生命の終身保険で死亡保障が合計30万ドルあり、税理士団体保障やおしどり保障にもすでに加入していました。
つまり、月50万円の収入保障自体は増やしていませんが、家族に残せる保障全体は増えていたわけです。
収入保障保険は掛け捨てです。すでに他の死亡保障がある中で、さらに掛け捨ての保障を増やす必要まではないと考えていたと記憶しています。
第2子誕生後、年間20,183.35ドルの米ドル建て保険を契約
2018年には、米ドル建て保険もまとめて契約しました。
目的は、大きく2つありました。
死亡保障と老後資金です。
第2子が生まれ、家族への責任がさらに大きくなったことから、死亡保障を確保したいという思いがありました。
それと同時に、「子どもたちに、自分たちの老後で迷惑をかけるわけにはいかない」とも考えていました。
そこで、死亡保障だけでなく老後資金を積み立てる保険にも入りました。
年間保険料は合計20,183.35ドル。
- 米ドル建て終身保険3本:12,014.55ドル
- 米ドル建てリタイアメント・インカム2本:8,168.80ドル
当時の私にとって、年間2万ドルを超える保険料は決して小さな金額ではありませんでした。かなり大きな決断でした。
それでも、家族を守ること、自分たちの老後資金を準備すること。この2つのために払っていこうと決めました。
米ドル建て終身保険を3本に分けたのは「逃げ道」を残すため
米ドル建て終身保険は、年間4,004.85ドルの契約を3本に分けています。
私の記憶では、これは担当してくれたライフプランナーの配慮だったと思います。
1本の大きな契約にまとめてしまうと、支払いが苦しくなったときに契約全体を見直さなければなりません。3本に分けておけば、「3本のうち1本だけ解約する」という選択肢を残せます。
長期間支払う契約なので、将来負担が重くなった場合の逃げ道を作ってくれていたのだと思います。
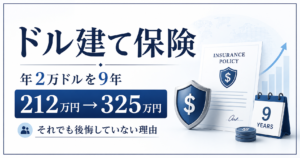
結果的に、その後本当に円での支払負担は重くなりました。2020年には約212万円だった年間の円換算支払額が、2026年には約325万円まで増えています。原因は円安です。
同じ約2万ドルを払っていても、日本円で用意しなければならない金額は大きく変わりました。今振り返ると、ここから長い円安との付き合いが始まりました。
家庭で毎年米ドルの支出があることは、その後、米ドル建て債券から利息収入を得ようと考える理由の一つにもなりました。
第3子は4歳の今も保険に入っていない
2022年6月、第3子が生まれました。
ところが、上の2人とは違い、第三子については4歳になった現在も保険に加入していません。
最初は単純に、「3人目だけ保険に入れていなかった」という話だと思っていました。
ただ、今回あらためて当時の状況を振り返ってみると、第1子や第2子が生まれた頃とは明らかに違っていました。
事業収入が増え、資産も増えていました。さらに、家賃収入や配当など、働いて得る収入とは別の収入についても、少しずつ形が見え始めていました。
当時、「もう保険はいらない」と明確に考えていたわけではありません。
ただ、上の2人が生まれた頃ほど、保険を増やす必要性を感じなくなっていたのだと思います。
資産が増えると、保険に頼る必要性は下がっていった
今回10年以上を振り返って、一番大きな変化だと思ったのがここです。
そもそも私は、保険とは「万が一が起きたときに、自分だけでは負担できない損失に備えるもの」だと考えています。
逆に言えば、万が一が発生しても十分な資金があるのであれば、その部分についてわざわざ保険をかける必要性は小さくなります。
第1子が生まれる頃は、まだ資産が十分ではありませんでした。だから、保険で家族を守る必要性が高かった。
その後、事業収入が増える → 資産が増える → 不労収入も増えてくる → 自分で吸収できるリスクが増える、という変化がありました。
その結果として、第3子が生まれた頃には、保険への依存度が以前より下がっていたのだと思います。
一般的な必要保障額の考え方でも、今後必要になる支出だけでなく、将来の収入や現在の資産などを含めて必要保障額を考えます。
子どもの終身・変額保険は「将来へのプレゼント」
長男と次男には、医療保険だけでなく、終身保険や変額保険などにも加入しました。
私の中では、「子どもへのプレゼント」という意味合いが大きかったです。
子ども自身に大きな死亡保障が必要だと思っていたわけではありません。
ライフプランナーからは、若いうちに加入することで保険料を抑えやすいという説明も受けていました。
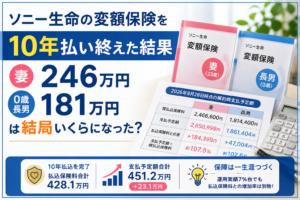
特にソニー生命の変額終身保険は、10年間で保険料の払い込みが終わる設計でした。実際、現在はすでに払い終わっています。
親が保険料を払い終え、その契約を将来子どもに残す。私の中では、そういう意味でのプレゼントでした。
一方、子どもの医療保険については、純粋に病気や入院への備えとして入りました。
ただ、今の自分なら子どもの医療保険には入らないと思います。当時と現在で考え方が変わった部分です。
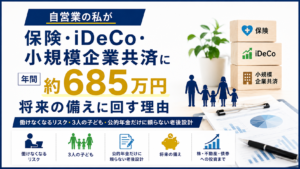
私が保険を多く持っているもう一つの理由が、老後資金です。
私たち夫婦は、老後もできるだけ現役時代に近い生活を送りたいと考えています。
夫婦の共通の趣味は旅行です。
ただ、自営業で働いていると、現役時代はなかなかまとまった休みを取ることができません。
だからこそ、仕事を引退して時間に余裕ができたら、夫婦でたくさん旅行に行きたい。そう思っています。
老後に時間はできたのに、お金がなくてやりたいことができない。それは避けたい。
そのため、個人年金や米ドル建ての老後資金だけでなく、iDeCoや小規模企業共済なども使って、老後資金をかなり厚めに準備しています。
医療保険は使っていない。でも「不要だった」とも言い切れない
医療保険については、今のところ給付を受けたことがありません。
では、「一度も使わなかったのだから、いらなかった」と言えるかというと、私はそこまで単純には考えていません。
結果として大きな病気や入院がなかっただけで、もし何か起きていれば、「入っていてよかった」と思った可能性もあります。
一方で、日本には高額療養費制度があり、保険診療の自己負担には所得などに応じた上限があります。制度は改正されることがあるため、実際に確認する際は厚生労働省などの最新情報を見る必要があります。
そのため、ある程度資産ができた現在の自分なら、一般的な入院保障を以前ほど厚く持つ必要性は感じません。
むしろ、公的医療保険でカバーされない部分をどう考えるかの方が重要だと思っています。たとえば先進医療に係る技術料は、公的医療保険の対象外です。
今から医療保障を考えるのであれば、「何でも民間保険でカバーする」のではなく、自分の資産で負担したくない大きなリスクをどこまで保険に移すか、という考え方になると思います。
今振り返って「保険に入りすぎた」と思う?
今回、家族全体の保険を本格的に棚卸ししました。
それでも、私は今のところ「入りすぎた」とは思っていません。
死亡保障には、家族を守るという目的がありました。老後保障には、子どもたちに負担をかけず、夫婦で老後を楽しみたいという目的があります。それぞれ加入した理由があったからです。
ただし、負担が大きいのは事実です。特に年間20,183.35ドルの米ドル建て保険は、円安によって日本円での負担がかなり増えました。
保険に強いFPの方に家計全体を見てもらえば、「保障が過大です」と言われるかもしれません(笑)。
それでも、自分としては家族を守ることと老後を厚めに準備することを優先してきた結果なので、大きく後悔しているわけではありません。
ただ、今の知識や資産状況を前提に一から組み直すのであれば、同じ保険構成になるとは限りません。特に医療保険など、当時と現在で考え方が変わった保障もあります。
まとめ|第1子の頃と第3子の頃では、必要な保険が変わった
今回、保険加入とライフイベントを並べてみて、一番よく分かったのは、保険の必要性は一生同じではないということでした。
第1子が生まれる前は、自分に万が一があったときに妻と子どもの生活を守るため、月50万円の収入保障保険に入りました。
第2子が生まれた頃には、事業収入も増え、他の死亡保障も増えていたため、収入保障自体は増額しませんでした。
そして第3子が生まれた頃には、資産や不労収入も増え始め、以前ほど保険に頼らなくても万が一に備えられる感覚が出ていました。
私にとって保険は、「多ければ安心」というものではありません。
万が一のときに必要になる金額のうち、自分の収入や資産ではカバーできない部分を保険で補うものだと考えています。
今後は今回棚卸しした保険の中から、月50万円の収入保障保険、年間20,183.35ドルの米ドル建て保険、妻と長男の変額終身保険10年の結果、税理士団体保障とおしどり保障の違い、子どもの保険などについて、実際の数字を使って個別に紹介していきます。
※本記事は筆者自身の保険加入経験を紹介するものであり、特定の保険商品の加入・解約を推奨するものではありません。必要な保障内容や金額は、家族構成、収入、資産、公的保障などによって異なります。