「不動産投資は、本当に儲かるのか?」
私自身、不動産投資を始める前は、表面利回りや毎月の家賃収入を見ながら、「これくらいは儲かるのではないか」と考えていました。
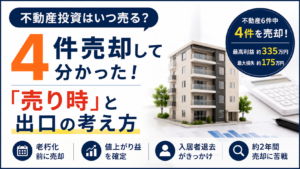
2019年に最初の学生マンションを購入してから、これまでに投資した不動産は合計6件です。
購入価格は600万円から3,520万円。全額自己資金で買った物件もあれば、ローンを使った物件、リースバック物件、個人ではなく法人で購入した物件もあります。
6件のうち4件はすでに売却しました。
売却まで完了した4件の税引後損益を合計すると、+3,600,422円です。
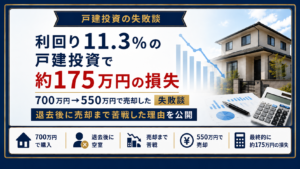
ただし、物件ごとの差はかなり大きくなりました。最も利益が出た物件は約335万円のプラス。一方、最も失敗した物件では約175万円のマイナスです。
興味深かったのは、表面利回りが高い物件ほど儲かったわけではないことです。表面利回り約5.45%だった3件目は約335万円の利益。一方、表面利回り11.3%だった6件目では約175万円損しました。
この記事では、私が実際に購入した6件について、購入価格、自己資金、借入、家賃、売却価格、最終損益まで横並びで比較します。そして6件を経験して、不動産を見る基準がどう変わったのかも振り返ります。
結論|売却済み4件では税引後約360万円のプラス。保有中2件はまだ結果未確定
| 物件 | 購入価格 | 表面利回り | 状況 | 最終結果・現状 | 今なら買う? |
| 1件目 京都市・学生マンション | 600万円 | 10.0% | 売却済 | +622,180円 | 買わない |
| 2件目 京都市・ワンルームマンション | 1,250万円 | 約5.46% | 売却済 | +1,379,175円 | 慎重に判断 |
| 3件目 大津市・新築ファミリーマンション | 3,520万円 | 約5.45% | 売却済 | +3,346,325円 | 買わない |
| 4件目 宇治市・リースバック戸建 | 1,500万円 | 7.68% | 保有中 | 税引後CF ▲1,369,762円 | 買う |
| 5件目 吹田市・リースバックマンション | 1,100万円 | 約10.25% | 保有中 | 税引後CF ▲267,166円※ | 中立 |
| 6件目 園部町・リースバック戸建 | 700万円 | 約11.3% | 売却済 | ▲1,747,258円 | 買わない |
※5件目の税引後CFは2025年9月決算まで。現在も保有中のため最終損益ではありません。
売却まで終わった1・2・3・6件目の税引後損益を合計すると、622,180円+1,379,175円+3,346,325円-1,747,258円=3,600,422円となりました。
つまり、売却済み4件だけを見れば約360万円のプラスです。
ただし4件目・5件目は現在も保有しているため、6件全体の最終利益はまだ確定していません。また、4件目・5件目のキャッシュフローがマイナスだからといって、その金額をそのまま損失と考えることもできません。ローン元本の返済が進んでおり、最終的な売却価格もまだ決まっていないからです。
一番儲かったのは、表面利回り5.45%の新築マンションだった
6件の中で最も利益が出たのは、3件目の「新築ファミリーマンション」でした。
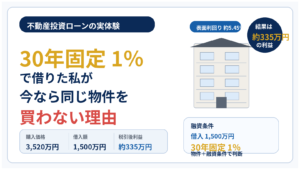
購入価格は3,520万円。1,500万円を30年固定・金利1%で借り、自己資金約2,093万円を投入しました。約5年間保有した後、3,950万円で売却。最終税引後利益は3,346,325円でした。
約335万円です。
この物件は、6件の中では表面利回りが高い方ではありません。購入時の表面利回りは約5.45%でした。
それでも最終利益が最も大きくなった理由の一つは、3,520万円で購入した物件を3,950万円で売却できたことです。さらに、30年固定・金利1%という低い金利で借入できたことも収支を支えました。
一方で、空室中でもローン返済が続く怖さや、売却時に約194万円の消費税負担が発生するという想定外も経験しました。
結果として利益は出ましたが、現在の私は、「値上がりと低い調達金利に助けられた、結果オーライの投資」と評価しています。
一番損したのは、表面利回り11.3%の戸建てだった
一方、最も結果が悪かったのが6件目の園部町・リースバック戸建です。
購入価格は700万円。月額家賃66,000円で、表面利回りは約11.3%でした。購入時点ですでに入居者がいるリースバック物件です。
購入した当時は、「家賃を受け取りながらローンを返し、退去したら売ればいい」くらいに考えていました。
ところが、購入から1年10か月後に入居者が退去。しかも夜逃げに近い状態で、残置物や物件管理の問題も発生しました。
その後、750万円で売り出しましたがなかなか売れず、売却活動は約2年間。最終的には550万円で売却しました。税金まで含めた最終損失は▲1,747,258円です。
表面利回り11.3%。累計家賃収入も約150万円ありました。それでも最終的には約175万円損しました。
私がこの投資で失敗した最大の理由は、高利回りでもリースバックでもありません。立地と出口戦略を十分検討しなかったことです。
「今の入居者から家賃が入るか」だけではなく、「その人が明日退去したら、誰がこの物件をいくらで買うのか」まで考える必要があると痛感しました。
表面利回りが高いほど儲かるわけではなかった
6件を横並びにして、最も分かりやすかったのがこれです。表面利回りと最終利益は一致しませんでした。
- 1件目:表面利回り10.0% → 税引後利益約62万円
- 2件目:表面利回り5.46% → 税引後利益約138万円
- 3件目:表面利回り5.45% → 税引後利益約335万円
- 6件目:表面利回り11.3% → 税引後損失約175万円
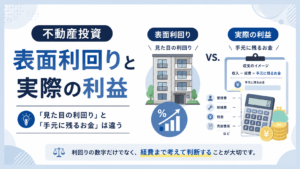
表面利回りは年間家賃÷物件価格で計算するため、購入諸費用、管理費、修繕、税金、空室、借入金利、売却費用、売却価格などは反映されません。
私自身、最初の物件を購入したときは「利回り10%」という数字にかなり魅力を感じました。しかし6件を経験した今は、表面利回りを見ても、「で、購入から売却まで全部終わったら何円残るのか?」と考えるようになっています。
1件目|利回り10%でも、税引後IRRは約1.8%だった
最初に購入したのは、京都市内の学生マンションです。購入価格600万円。表面利回りは10%でした。
当時は、600万円という買いやすい価格、利回り10%、大学に近い、という3点に魅力を感じました。特に、大学に近ければ空室リスクを抑えられると思っていました。
ところが実際には、学生は卒業すれば退去します。5年8か月の間に1回退去があり、その際の管理会社への手数料とリフォーム代だけで243,650円かかりました。
最終的には600万円で買った物件を630万円で売却。税引後利益は622,180円でした。そしてキャッシュフローの時期まで考慮した税引後IRRは約1.8%です。
表面利回り10%に対して、最終的なIRRは約1.8%。この1件目で、「表面利回りだけでは判断できない」ことを学びました。
2件目|物件価格は下がったのに、約138万円の利益が残った
1件目で退去コストを経験したため、2件目では家賃収入の安定性をもう少し重視しました。
購入したのは京都市内のワンルームマンション。購入価格1,250万円。表面利回りは約5.46%です。約5年4か月保有し、1,230万円で売却しました。購入価格より20万円安い価格です。
しかし、保有中の家賃収入まで含めると最終税引後利益は1,379,175円でした。物件価格だけなら値下がり。投資全体では黒字です。
一方、管理費・修繕積立金は保有中に月6,880円 → 7,670円 → 10,480円と上昇しました。
この物件では、「家賃が下がらなくても、所有者側の固定費が増えれば収益性は悪化する」ことを経験しました。
3件目|初めて借入を使い、レバレッジの効果と怖さを経験
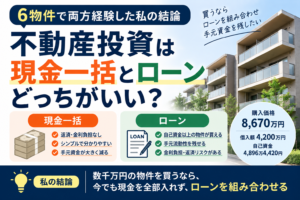
1件目・2件目は全額自己資金でした。そこで3件目では、「借入を使えば自己資金をもっと効率よく使えるのではないか」と考えました。
購入したのが、大津市内の新築ファミリーマンションです。1,500万円を借り、自己資金約2,093万円で3,520万円のマンションを購入。約5年後に3,950万円で売却しました。最終利益は約335万円。6件の中で最大です。
借入によるレバレッジの効果を実感できた一方、空室になると、家賃はゼロでもローン返済は続くという怖さも経験しました。さらに今振り返ると、30年固定1%という当時の低い借入金利も大きかったと思います。
4件目|空室を避けたくてリースバックへ。最初からマイナスCFを選んだ
3件目で借入物件の空室を経験した私は、「次にローンを使うなら、できるだけ空室リスクを抑えたい」と考えました。そこで選んだのがリースバックです。
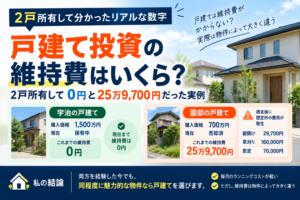
宇治市内の戸建てを1,500万円で購入。月額家賃は96,000円。一方、ローン返済は107,221円です。つまり購入した時点から、家賃<返済額でした。
それでも私は、あえて10年返済を選びました。毎月のキャッシュフローを残すより、家賃を使って早く借金を減らしたかったからです。
2025年末まで約4年6か月。空室ゼロ、滞納ゼロ、トラブルゼロ。税引後CFは約137万円の持ち出しですが、その間にローン元本を約519万円返済しました。
まだ保有中なので最終利益は分かりません。それでも現時点では、6件の中で唯一、「同じ条件なら今でも買う」と考えている物件です。
5件目|利回り10.25%・空室ゼロでも、マンション固定費が重かった
4件目が順調だったことで、私はリースバックという仕組みに手応えを感じました。約5か月後、2件目のリースバックとして吹田市内のファミリーマンションを1,100万円で購入します。
表面利回りは約10.25%。2025年12月まで空室は一度もありません。
それでも税引前累計キャッシュフローは▲14,382円でした。
大きかったのが、管理費・修繕積立金です。4年間で1,262,691円支払いました。累計家賃460.6万円の約27%です。
4件目の戸建てでは毎月の管理費・修繕積立金はありませんでした。同じリースバックでも、戸建てかマンションかで、保有コストはかなり違うと実感しました。
4件目・5件目が順調だったことが、6件目の失敗につながった
これは、6件を振り返って特に重要だと感じている点です。
4件目・5件目のリースバック物件は、少なくとも空室という意味では順調でした。その結果、私の中に、「リースバックなら大きく外しにくい」という安心感が生まれていたと思います。
そして6件目では、高い利回り、安い購入価格、購入時点で入居者がいる、という入口ばかりを見てしまいました。
本来もっと確認すべきだった、立地と出口への警戒が薄れていました。
経験を積めば、必ず投資判断が上手になるとは限りません。私の場合は、過去の成功体験が次の失敗の一因になりました。
6件やって分かった「成功・失敗を分けたもの」
1.表面利回りではなく、最後までの収支を見る
家賃収入だけでは判断できません。購入諸費用、管理費、修繕、固定資産税、借入利息、税金、売却費用まで考えて、最後にいくら残ったかを見る必要があります。
2.借入金利も投資条件の一部
3件目で約335万円利益が出た背景には、30年固定1%という条件がありました。同じ物件を同じ価格で買っても、借入金利が違えば同じ投資ではありません。
3.空室リスクだけを抑えればいいわけではない
リースバックでは空室を抑えられました。しかし5件目ではマンション固定費が重く、6件目では退去後の出口で苦戦しました。一つのリスクを抑えても、別のリスクがなくなるわけではありません。
4.出口から逆算して買う
6件目の失敗で一番強く感じました。今なら、「明日入居者が退去しても、この物件を買いたいか」と考えます。さらに、「自分が売るとき、誰がいくらで買うのか」まで購入前に考えます。
私の投資判断は6件でこう変わった
最初から明確な不動産投資戦略があったわけではありません。振り返ると、判断基準は次のように変わっています。
1件目:高利回りに魅力を感じる → 2件目:家賃の安定性も重視する → 3件目:借入によるレバレッジを試す → 4件目:空室を避けるためリースバックへ → 5件目:リースバックへの手応えから、法人・売却益も意識 → 6件目:過去の成功体験から警戒が薄れ、出口で失敗
6件目まで経験した今は、「高利回りかどうか」より、「このリスクに対して最終的にどのくらいの税引後リターンが期待できるか」を見るようになりました。
今なら、どんな不動産を買う?
6件の中で、今まったく同じ条件でもう一度買うと答えたのは4件目の宇治・リースバック戸建です。
ただし、これは「リースバックがおすすめ」という意味ではありません。この物件では、購入価格、空室リスク、契約条件、元本返済の進み方、将来の出口を総合して、現時点では購入判断を肯定的に評価しているだけです。
逆に、利益が出た1件目や3件目でも、今なら買いません。過去に儲かったかどうかと、現在買いたいかどうかは別です。
特に現在は、不動産だけでなく高配当株式や債券など、ほかの資産と比較して投資先を考えるようになりました。
不動産には、不動産ならではのメリットがあります。一方で、空室、修繕、借入、流動性、売却価格などのリスクもあります。そのリスクを取ってまで期待できるリターンなのか。今はそこを以前より厳しく見るようになっています。
まとめ|6件やって分かったのは「利回りより、最後にいくら残ったか」
私がこれまで購入した不動産は6件です。売却まで完了した4件の税引後損益は合計で+3,600,422円でした。
ただし、結果には大きな差があります。最も利益が出た3件目は+3,346,325円。最も損した6件目は▲1,747,258円。
そして興味深いのは、表面利回り約5.45%の物件が最大利益だった一方で、表面利回り11.3%の物件が最大損失だったことです。
6件を経験して、私が最も重視するようになったのは、「利回り何%か」ではなく、「購入から売却まで終えたとき、税引後でいくら残るのか」です。
さらに、家賃だけではなく、借入金利、固定費、空室、立地、そして出口まで見る必要があります。
6件すべてが成功だったわけではありません。約175万円損した物件もあります。だからこそ、実際の数字を並べることで、「不動産投資は儲かる」「不動産投資は危険」といった一言では表せないことが見えてきました。
各物件の購入から売却・運用までの詳しい数字は、それぞれの個別記事で公開しています。
- 1件目|利回り10%の学生マンションを5年8か月運用した実収支
- 2件目|1,250万円のワンルームを5年4か月運用した実収支
- 3件目|3,520万円で買って3,950万円で売却した実収支
- 4件目|空室ゼロでも137万円持ち出しているリースバック戸建
- 5件目|利回り10.25%・空室ゼロでも現金が残らなかったマンション
- 6件目|利回り11.3%でも約175万円損した戸建投資
今後は、不動産投資を始める前に経験した株式投資での損失や、不動産から高配当株・債券へ投資先を広げていった理由についても、実際の数字を交えて紹介していきます。
※本記事は筆者自身の投資経験と実際の収支を紹介するものであり、特定の不動産や投資商品・投資手法の購入を推奨するものではありません。投資結果は、物件、地域、融資条件、税務状況などによって異なります。