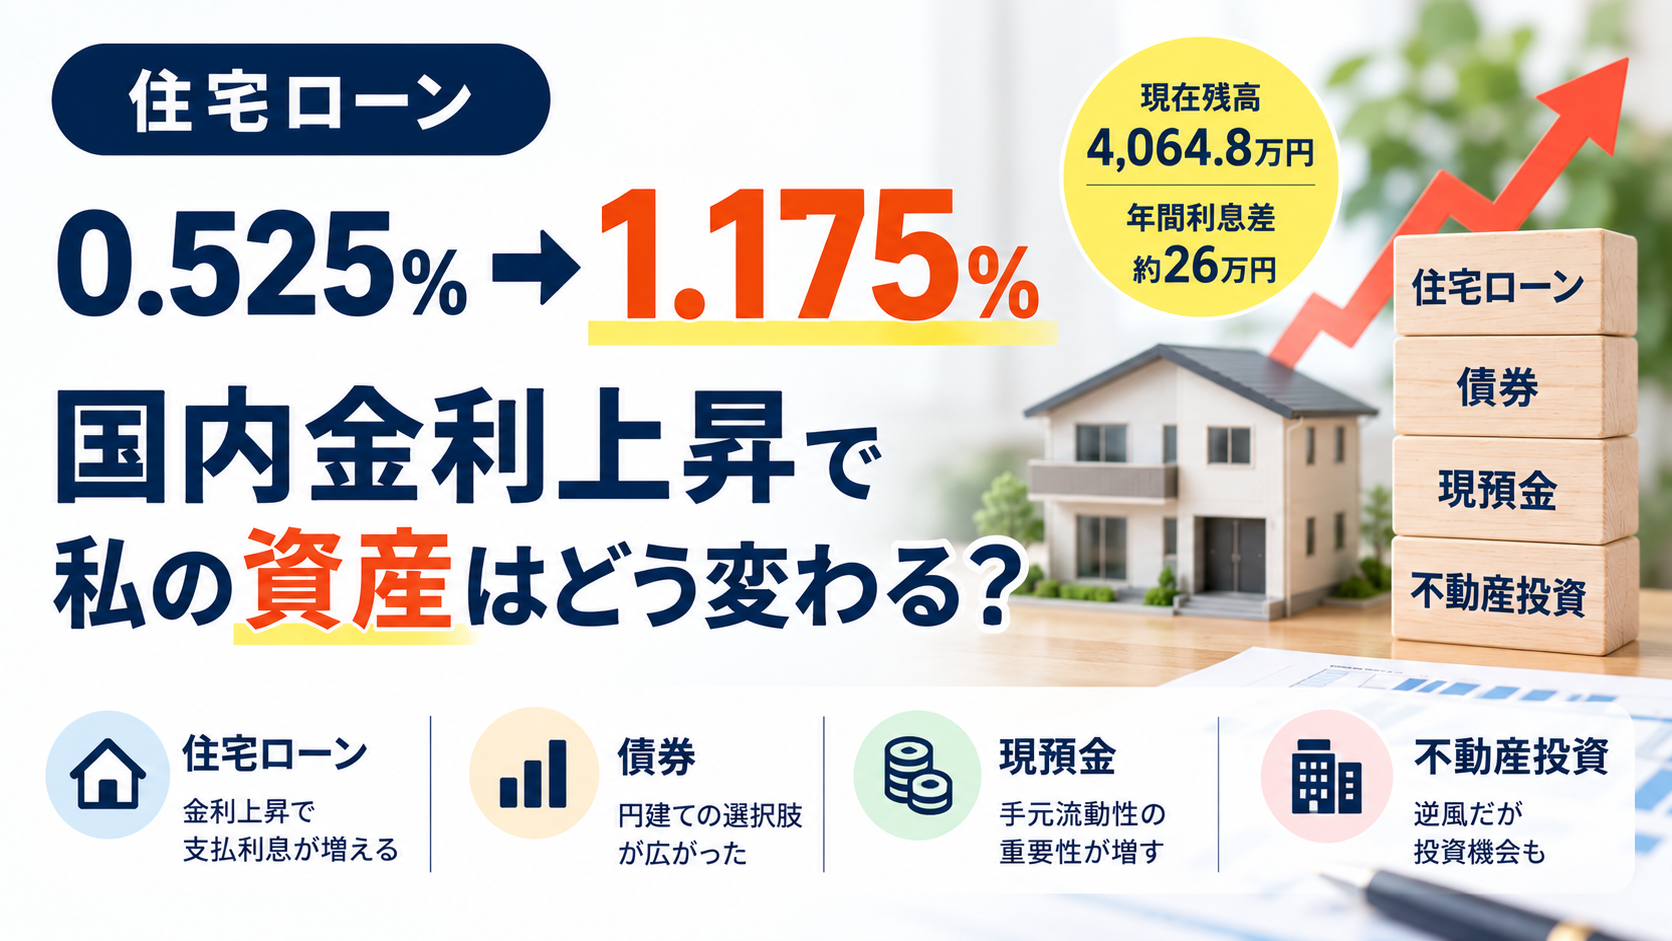
住宅ローン0.525%→1.175%|国内金利上昇で私の資産はどう変わる?
私が自宅を建てたとき、住宅ローン約5,000万円を変動金利で借りました。
借入当初の金利は0.525%です。
その後、金利は段階的に上がり、0.675% → 0.925% → 2026年9月現在1.175%となりました。
現在の住宅ローン残高は40,648,000円です。
当初と現在の金利差は0.65%。
現在残高にこの金利差を単純に当てはめると、年間の利息差は約26万円になります。
ただし、これは「実際の年間支払額が26万円増えた」という意味ではありません。
住宅ローン残高は毎月減っており、金利も一気に上がったのではなく、段階的に上昇しているためです。
国内金利上昇は、変動住宅ローンを持つ私にとって明確な逆風です。
しかし、資産全体で見ると話はそれほど単純ではありません。
2025年末時点の債券評価額は約7,516万円です。現在もAT1債40万ドルと米国STRIPS債を保有しています。
日本でほとんど利回りが得られなかった時代には、為替リスクを取ってでも外国債券を持つ魅力を感じていました。
一方、2026年9月には新発10年国債の利回りが一時3%前後まで上昇しました。
日本で暮らし、将来の支出も基本的に円である私にとって、これはかなり大きな変化です。
今回は、国内金利上昇が私の住宅ローン、借入、外国債券、現預金、不動産投資にどんな影響を与えているのかを、実際の数字で整理します。
結論|住宅ローンには逆風だが、資産運用の選択肢は増えた
最初に、私自身への影響をまとめます。
| 項目 | 現在の状況 | 金利上昇の影響 | 私の考え |
| 住宅ローン | 残高約4,065万円・変動1.175% | マイナス | 返済負担を注視 |
| その他の借入 | すべて固定金利 | 既存借入への影響は限定的 | 固定できたメリット大 |
| 外国債券 | 2025年末約7,516万円 | 円建て債券との比較が必要 | AT1・STRIPSは継続保有 |
| 現預金 | 2025年末約4,484万円 | 円資産の魅力上昇 | 手元流動性を確保 |
| 不動産投資 | 6件経験 | 借入面では逆風 | 売却物件増なら好機も |
私にとって国内金利上昇は、「すべてが悪くなる」という話ではありません。
住宅ローンの支払利息は増えます。
一方で、円建て債券の利回りは上がり、現金や円資産を持つ意味も変わってきました。
不動産も新規借入には逆風ですが、金利上昇によって売却する人が増えれば、買い手にとってチャンスになる可能性があります。
変動住宅ローン5,000万円|0.525%から1.175%まで上がった
私が自宅を建てたのは2021年から2022年にかけてです。
建築費は約7,500万円。
自己資金を約2,500万円入れ、住宅ローンを約5,000万円借りました。
住宅ローンは変動金利です。
借入当初の金利は0.525%でした。
その後、手元の返済予定表では2025年1月から0.675%へ変更されています。
さらに2025年7月からは0.925%になりました。
2026年9月4日時点の現在金利は1.175%です。
現在残高は40,648,000円。
借入当初から見ると、0.525% → 1.175%と、0.65ポイント上昇しました。
低金利を前提に変動金利で借りた私も、実際に金利上昇の影響を受け始めています。
元金均等返済でも、金利上昇で返済額は思ったほど減らない
私の住宅ローンは元金均等返済です。
返済予定表では、毎月返す元金部分は原則として16万7,000円です。そこに、その時点の借入残高に応じた利息が上乗せされます。
元金均等返済では、残高が減っても元金部分は基本的に変わりません。
一方、利息部分は残高が減るにつれて小さくなるため、金利が一定なら毎月の総返済額は徐々に下がっていきます。
ただ、今回は金利自体が上昇しています。
そのため、元金残高は減っているのに、利息の減少分が金利上昇で打ち消され、「残高は減っているのに、返済額は思ったほど減らない」という状況になっています。
変動金利で借りている以上、元金が順調に減っていても、金利上昇の影響は無視できません。
現在残高4,064.8万円|当初との金利差0.65%は年間約26万円相当
現在残高40,648,000円に、当初と現在の金利差0.65%を単純に掛けると、約264,000円です。
つまり、現在残高を基準に同じ残高で比較した場合、当初金利と現在金利では年間約26万円の利息差になります。
ただし、「実際に年間26万円増えた」という意味ではありません。
住宅ローン残高は毎月減っています。
また、金利も0.525%から一気に1.175%になったのではなく、0.525% → 0.675% → 0.925% → 1.175%と段階的に上がっています。
そのため、この約26万円はあくまで現在残高で比較した単純計算上の差です。
さらに現在残高を基準にすると、金利が0.5%上がれば年間約20.3万円、1.0%なら約40.6万円、1.5%なら約61.0万円の利息増加に相当します。
私にとって、国内金利上昇で最も分かりやすいマイナスはこの住宅ローンです。
その他の借入はすべて固定金利|低金利時代に固定できた意味
一方、住宅ローン以外の借入はすべて固定金利です。
そのため、国内金利がさらに上昇しても、既存借入の支払利息がすぐ増えるわけではありません。
過去の不動産投資では、30年固定・約1%で借りた物件もありました。
今振り返ると、低金利の時期に長期固定で資金調達できたことはかなり大きかったと感じています。
同じ物件でも、借入金利が1%上がれば手元に残るキャッシュフローは減ります。
これは、今の私が新たな不動産投資に慎重になっている理由の一つでもあります。
外国債券は2025年末約7,516万円|国内金利上昇で相対的な魅力は変わる?
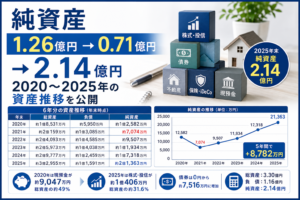
2025年末時点で、私の債券評価額は約7,516万円です。
現在も、AT1債40万ドルと米国STRIPS債を保有しています。
外国債券を購入した当時、日本国内ではほとんど利回りを得られませんでした。
そのため私は、「為替リスクを取ってでも、外国債券で利回りを得る」ことに魅力を感じていました。
しかし、国内金利が上がると、この比較は変わってきます。
2026年9月には、新発10年国債の利回りが3%前後まで上がる場面がありました。
「円ではほとんど金利が付かない」という前提ではなくなりつつあります。
新発10年国債が3%前後なら、かなり魅力的に感じる
私は日本で生活しています。
日々の支出も、将来使うお金も基本的には円です。
そのため、新発10年国債で3%前後の利回りが得られる水準まで上がってくると、かなり魅力的に感じます。
外国債券には高い利回りを得られる可能性があります。
一方で、為替リスクがあります。
たとえばドル建て債券の価格が変わらなくても、円高になれば円換算した資産価値は下がります。
日本国内でほとんど金利が得られなかった時代なら、その為替リスクを取る意味も大きかった。
しかし円建てで3%前後の利回りが見えてくるなら、「外国債券でなければならない理由」は以前より小さくなると考えています。
ただし、これは外国債券の価値がなくなるという意味ではありません。
あくまで、円建て債券との相対的な魅力が変わってきたということです。
円建て債券を持つことで、外国債券への偏りも抑えたい
私は現在も外国債券をかなり保有しています。
そのため今後、円建て債券を持つことには、もう一つ意味があると考えています。
外国債券ばかりでは、為替が円高に動いたときに円換算資産が大きく下がる可能性があります。
円建て債券を一定額持つことで、資産全体が外国通貨に偏りすぎないようにすることができます。
これは、外国債券の為替損失を機械的に相殺する「為替ヘッジ」とは違います。
あくまで、円で暮らす私が円建て資産も持つことで、資産全体の通貨バランスを整えるという考えです。
それでもAT1債40万ドルは売らない|利回りは依然魅力的
では、国内金利が上がったから、現在持っている外国債券を売って円建て債券へ移すのか。
今のところ、その予定はありません。
AT1債40万ドルは、そのまま保有する予定です。
理由は、今でも利回りが魅力的だからです。
私は国内金利が上昇したからといって、外国債券そのものを否定しているわけではありません。
今後新たに外国債券を買う可能性もあります。
利回り次第です。
ただし今後は、円建てで得られる利回りと、為替リスクを取った外国債券の利回り差を以前より厳しく比較することになると思います。
新発10年国債3%前後はかなり魅力的。でも今はもう少し様子を見る
現在の日本の長期金利は、私が投資を始めた頃とはかなり違う水準です。
2026年9月には、新発10年国債利回りが一時3%台に達しました。
この水準になると、私はかなり魅力を感じます。
ただ、すぐに買うつもりではありません。
もう少し金利の動きを見たいと考えています。
私は円建て債券であれば、長期で保有すること自体には抵抗はありません。
しかし、長期債には金利変動による価格変動リスクがあります。
金利がさらに上昇すれば、既に発行されている固定利付債の市場価格は下がりやすくなります。
そのため、「3%だからすぐ買う」ではなく、利回りと価格変動リスクの両方を見たいというのが今の考えです。
現預金は2025年末約4,484万円|金利が上がっても手元流動性は確保したい
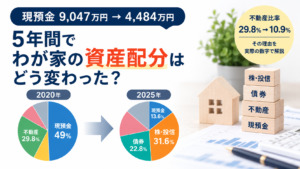
2025年末の現預金は約4,484万円です。
2020年末には約9,047万円ありましたから、資産全体に占める現金比率はかなり下がっています。
前の記事でも書いたとおり、私は現在の現金について、「もう少しあってもいい」と感じています。
国内金利が上がり、円建て債券が魅力的になったからといって、現金をすべて債券へ移したいわけではありません。
私にとって現金には、手元流動性という大きな役割があります。
急な支出があったときに使える。
株価が大きく下がったときに投資できる。
そして、不動産で魅力的な物件が出たときにもすぐ動けます。
金利が上がった今だからこそ、すべてを運用に回すのではなく、手元資金を一定額残しておく意味も大きいと考えています。
不動産投資には逆風。でも売却物件が増えればチャンスになるかもしれない
金利上昇によって、私の不動産投資への姿勢はさらに慎重になっています。
借入金利が上がれば、同じ家賃収入でも手元に残る金額は少なくなります。
以前、30年固定・約1%で借りられた時代とは条件が違います。
そのため、「今だから積極的に不動産を買いたい」とは考えていません。
ただ、一方で金利上昇はチャンスになる可能性もあると思っています。
変動金利などで借入をしている投資家の返済負担が増えれば、不動産を保有し続けることが難しくなり、売却に動く人が増える可能性があります。
もちろん、今後実際に売却物件が大きく増えるかどうかは分かりません。
ただ、これまで市場に出なかった物件が出てくる可能性はあると考えています。
だからこそ、私は手元流動性を確保しておきたい。
良い物件が出たときに、「現金がなくて動けない」という状態にはしたくありません。
金利のある世界で、今後の資産配分をどう考えるか
2020年頃の私は、現預金と不動産の割合が大きい資産構成でした。
その後、株式・投資信託や外国債券を増やしてきました。
2025年末には、株式・投信約1億406万円、債券約7,516万円、現預金約4,484万円となっています。
しかし、これからも同じ資産配分が最適だとは考えていません。
金利環境そのものが変わってきたからです。
円建てで3%前後の利回りが得られる水準なら、円建て債券も十分候補になります。
一方で、AT1債のように依然として利回りが魅力的な外国債券もあります。
現金には、いつでも動けるという価値があります。
不動産も、金利上昇で買いにくくなる一方、売り物件が増えればチャンスになる可能性があります。
そのため今の私は、「どの資産が一番儲かるか」より、複数の選択肢を持っておくことを重視しています。
まとめ|金利上昇は「悪材料」ではなく、資産配分を見直すきっかけ
私の変動住宅ローン金利は、0.525%から1.175%まで上がりました。
現在残高約4,065万円に当初との金利差0.65%を単純に当てはめれば、年間利息差は約26万円です。
ただし、これは現在残高を使った単純比較であり、実際の年間支払額がそのまま26万円増えたという意味ではありません。
住宅ローンだけを見れば、金利上昇は明確にマイナスです。
一方で、その他の借入は固定金利。
新発10年国債では3%前後の利回りが見える場面もあり、現金や円建て債券を持つ意味も以前とは変わってきました。
外国債券は今後も保有します。
不動産投資には慎重になりますが、金利上昇によって売却物件が増えるなら、逆にチャンスになる可能性もあります。
そのため今の私は、手元流動性を確保しながら、円建て債券、外国債券、株式、不動産のどこに資金を置くかを柔軟に考えたいと思っています。
金利上昇は、私にとって単純な「悪材料」ではありません。
これまでの資産配分を、そのまま続けてよいのか考え直すきっかけになっています。
※本記事は筆者自身の資産運用・借入経験を紹介するものであり、特定の金融商品や不動産の購入を推奨するものではありません。金利、債券価格、為替、金融商品の条件等は変動します。