リースバック物件は、購入した時点ですでに入居者がいるケースがあります。
そのため、「最初から家賃が入るなら、普通の不動産投資より安心なのでは?」と思う人もいるかもしれません。
私自身、これまで3件のリースバック物件を購入しました。
結果はかなり違いました。
今でも同条件なら買いたい物件が1件。現時点では評価を決められない物件が1件。そして、約175万円の損失になった物件が1件です。
3件を経験した今でも、私はリースバック投資そのものを悪い仕組みだとは思っていません。
ただし、考え方は大きく変わりました。
リースバック物件への投資は、購入時点ですでに入居者がいる点では魅力があります。ただし、私が3件経験した結果、利益を左右したのは入居中の家賃よりも、退去後の出口でした。
今の私が最も重視するのは、表面利回りではありません。
「入居者が退去したあと、誰に、いくらで売れるのか」という出口です。
この記事では、実際に購入した3件を比較しながら、リースバック投資のメリットと、私が約○万円の損失から学んだことを紹介します。
結論|3件を「今もう一度買うか」で比べると、評価は3つに分かれた
まず、3件について「今もう一度、同じ条件で買うか」という私自身の現時点での評価を並べます。
| 物件 | 購入価格 | 表面利回り | 今もう一度買うか |
| 宇治・戸建て | 1,500万円 | 7.68% | 今でも同条件なら買う |
| 吹田・マンション | 1,100万円 | 約10.25% | 現時点では中立 |
| 園部・戸建て | 700万円 | 約11.3% | 今なら同条件では買わない |
※宇治・吹田は現在も保有中のため、これは最終的な投資成績の順位ではありません。「今もう一度、同じ条件で買うか」という現時点での私自身の評価です。
一番表面利回りが高かったのは園部です。しかし、この物件は700万円で購入し、最終的に550万円で売却。税引後の最終損失は1,747,258円、約175万円でした。
一方、一番表面利回りが低い宇治は、今でも同じ条件なら買いたいと思っています。
この3件を比較すると、私の中ではかなりはっきりした結論があります。
リースバック物件への投資では、表面利回りより出口の方が重要です。
私がリースバック投資を悪い仕組みだと思わない理由
園部では約175万円損しました。それでも私は、「リースバック投資そのものが悪い」とは考えていません。
購入時点で入居者がいることには、通常の不動産投資とは違うメリットがあります。
ただし、購入直後の空室リスクを抑えやすいことと、投資全体が安全であることは別です。
3件経験して感じたリースバック投資のメリット
私が実際に3件経験して感じた主なメリットは、購入時点ですでに入居者がいることです。
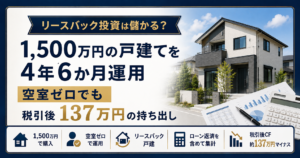
宇治と吹田は、購入後これまで空室ゼロで運用しています。
また、入居者がいることで実需向けにすぐ売れないという制約があるため、その分、一般の実需価格より安く買える余地が生まれると私は考えています。
ただし、本当に割安かどうかは、周辺相場や物件条件を個別に確認する必要があります。
3件経験して感じたリースバック投資のデメリット
一方で、入居者がいることはデメリットにもなります。
入居者がいる間は、自分で住みたい人に売りにくい。
いつ退去するか分からない。
退去後の売却価格が読みにくい。
私が園部で損失を出した最大の原因も、購入時点で退去後の出口を十分に考えていなかったことでした。
購入直後の空室リスクを抑えやすくても、出口リスクまでなくなるわけではありません。
入居者がいるから安く買える。でも入居者がいるからすぐ売れない
私の中では、ここは少し「卵と鶏」のような関係です。
入居者がいるから安く買える。けれど、入居者がいるからすぐには売れない。
だからこそ、リースバック物件では、購入時点で退去後の出口まで見通せるかが重要になります。
私は園部の物件で、その出口を十分に考えずに買った痛さを経験しました。
3件の違い|宇治は「買う」、吹田は「中立」、園部は「買わない」
ここからは、3件の数字を細かく繰り返すのではなく、今の評価が分かれた理由に絞って振り返ります。
宇治|立地がよく、今でも同条件なら買う
宇治の戸建てについて、私が最も評価しているのは利回りではなく立地です。
2025年末まで約4年6か月、空室ゼロで運用でき、その間に借入も順調に減ってきました。
ただ、今でも同条件なら買いたいと思う一番大きな理由は、入居者が退去したあとも実需で売りやすいと考えていることです。
私の中では、「空室を抑えながら保有し、その間に借入を減らし、最後の出口も見込みやすい」という形になっています。
吹田|出口価格が見えるまでは中立
吹田のマンションは、購入後これまで空室ゼロです。
一方で、管理費・修繕積立金の負担は重く、保有中のキャッシュフローは期待ほど残っていません。
それでも、現時点では「失敗」とは考えていません。理由は、最終的な出口価格がまだ分からないからです。
購入価格は1,100万円でした。私自身は、購入時に見た周辺相場などから、取得価額を上回る価格で売れる可能性はあると考えています。
ただし、これは現在の正式な査定価格ではありません。実際に退去して査定を取り、売却価格が見えて初めて最終評価ができます。
園部|利回り11.3%でも約175万円の損失
園部の戸建ては、購入価格700万円、表面利回り約11.3%でした。数字だけを見ると、3件の中で最も魅力的に見えました。
しかし、入居者の退去後に売却で苦戦し、最終的には550万円で売却。税引後の最終損失は1,747,258円、約175万円でした。
私が失敗した最大の理由は、リースバックだったことでも、高利回りだったことでもありません。
購入時点で、退去後の実需と出口を十分に考えなかったことです。
園部で失敗してから、私はまず「駅からの距離」を見る
今、私がリースバック物件の出口を考えるとき、最初に見るのは電車の駅からの距離です。
私は、駅からの距離は退去後の売りやすさに大きく関係すると考えています。
もちろん、駅近なら必ず売れるという意味ではありません。周辺需要、土地値、築年数、間取りなども影響します。
これは3件を経験した私自身が、園部の失敗後に特に重視するようになった基準です。
リースバックでは、購入時点で入居者がいるため、どうしても現在の家賃や表面利回りに目が向きます。
しかし今なら、「この入居者が退去したあと、自分で住みたい人が買う物件か」を先に考えます。
その答えに自信を持てない物件なら、利回りが高くても慎重になります。
利回り11.3%より、出口に見通しを持てる7.68%を選ぶ
今、私がリースバック物件を買うなら、表面利回りよりも、出口戦略に十分な見通しを持てるかを優先します。
園部は表面利回り約11.3%。宇治は7.68%でした。利回りだけを比べれば、園部の方がかなりよく見えます。
しかし、園部は約175万円の損失。一方、宇治は今でも同条件なら買いたいと思っています。
この経験から、私は今では「高い利回り」より「退去後の出口まで具体的に描けること」を優先します。
同条件なら、私はマンションより戸建てを選ぶ
戸建てリースバックとマンションリースバックが同じ条件なら、私は戸建てを選ぶと思います。
理由は、保有期間中のランニングコストです。
吹田のマンションでは、4年間の管理費・修繕積立金だけで約126万円かかり、累計家賃の約27%を占めました。
一方、戸建てにはマンションのような毎月の管理費・修繕積立金はありません。もちろん戸建ても修繕費が発生する可能性はあります。
それでも同条件なら、固定的なランニングコストは戸建ての方が低くなりやすく、最終的な手残りや実質的な利回りもよくなりやすいと考えています。
ただし、園部も戸建てでした。戸建てだから安全なのではありません。立地と出口が弱ければ、最終結果は崩れます。
私が今、リースバック物件を見るときに一番考えること
3件を経験した今、私がリースバック物件を見るときに一番考えるのは、
「この入居者が明日退去したら、誰が、いくらで買うのか」
です。
その答えに自信を持てない物件なら、表面利回りが高くても買いません。
逆に、退去後の実需が見込め、購入価格がその出口価格に対して十分安いのであれば、今でもリースバック物件への投資は検討します。
入居者がいるから安く買える余地がある。けれど、入居者がいるからすぐには売れない。
だからこそ、入口だけでなく出口までセットで考える必要があります。
まとめ|空室リスクを抑えやすくても、出口リスクはなくならない
私はリースバック物件を3件買いました。
現時点で「今もう一度同じ条件で買うか」と考えると、宇治は買う、吹田は中立、園部は買わない、という評価です。
リースバック投資そのものは、今でも悪い仕組みだとは思っていません。
一方で、空室リスクを抑えやすくても、出口リスクはなくなりません。
園部では表面利回り11.3%でも、退去後の出口に苦戦し、最終的に約175万円の損失になりました。
3件を経験した今の私が最も重視するのは、「この入居者が退去したあと、誰がいくらで買うのか」です。
リースバック物件への投資では、高い利回りよりも、退去後の出口まで具体的に見通せるかを優先する。これが私の一番大きな教訓です。
※本記事は筆者自身の投資経験を紹介するものであり、特定の不動産やリースバック投資を推奨するものではありません。