長男は2015年3月生まれです。
長男が生まれたことをきっかけに、夫婦で将来の資産形成について話し合うようになりました。
その後、長男名義でSBI証券の口座を開設したのは2018年6〜7月頃。実際にIVV(S&P500に連動するETF)を買い始めたのは、2018年10月頃だったと記憶しています。つまり、長男が3歳の頃です。
そこから約8年。2026年8月23日時点で、長男のSBI証券口座の資産残高は12,805,894円になっています。
SBI証券の「My資産」画面上では、評価損益+7,348,545円、評価損益率+134.65%と表示されています。
ただし、2015年以降、長男が出生祝いや誕生日、お年玉などで受け取ったお金に加え、私から長男へ贈与した資金などを原資にしています。その累計入金額については、すべての記録を正確に追えていません。
そのため、本記事では「元本○万円が1,280万円になり、純利益が734万円出た」とは扱いません。現在の資産残高と保有内容、そしてどのような考えで約8年間運用してきたのかを中心に紹介します。
結論|11歳の現在、SBI証券口座は約1,280万円
現在の資産状況は次のとおりです。
| 資産 | 評価額 |
| 国内株式 | 699,200円 |
| 米国株式 | 11,010,903円 |
| 外貨建債券 | 490,956円 |
| 預り金(円) | 336,427円 |
| 預り金(米ドル) | 268,408円 |
| 合計 | 12,805,894円 |
SBI証券の画面上では、評価損益+7,348,545円、評価損益率+134.65%と表示されています。
ただし、この評価損益率を「長男へ贈与した総額に対して134.65%増えた」という意味では使いません。累計贈与額・累計入金額をすべて追えていないためです。
現在の資産の中心は米国株式です。その大部分を占めているのが、IVV(iシェアーズ・コア S&P 500 ETF)です。
長男名義で始めた理由の一つは、将来の相続も意識したから
長男名義で資産形成を始めた理由の一つは、将来の相続も意識していたからです。
当時の私は、私名義で資産を運用して増やし、将来まとめて長男へ渡すのではなく、長男が小さいうちから少しずつ長男名義で資産形成を進めていく。そうすることで、将来私自身の相続財産を増やしすぎないことにもつながるのではないか、と考えていました。
これはあくまで、当時の私自身の考えです。
そこで夫婦で話し合い、私の資産から長男へ資金を贈与し、長男名義でSBI証券の口座を開設しました。
長男が出生祝いや誕生日、お年玉などで受け取ったお金に加え、私から長男へ贈与した資金などを投資の原資にしています。
私から長男への贈与では、暦年課税の基礎控除も意識していました。暦年課税では、その年の1月1日から12月31日までに贈与を受けた財産を合計し、110万円の基礎控除額を差し引いて贈与税を計算します。複数人から贈与を受けた場合でも、基礎控除は贈与者ごとではなく、贈与を受けた人1人について年間110万円です。
なお、毎年一定額を贈与する場合でも、あらかじめ複数年にわたる贈与を約束しているケースなどでは取扱いが異なることがあります。
この記事は「毎年110万円まで贈与すれば必ず問題ない」という方法を紹介・推奨するものではありません。あくまで、私自身が当時どのように考えて長男名義での資産形成を始めたかという実体験です。
預金に置いておくという考えは、ほとんどなかった
長男の資金を預金に置いておくという考えは、当時ほとんどありませんでした。
預金に置いていても、10年後、20年後に資産が大きく増えているイメージが持てなかったからです。
資産を増やすのであれば、ある程度のリスクを取ってでも投資する必要がある。そう考えていました。
実際に長男名義で投資を始めたのは、長男が3歳の頃です。まだ3歳ですから、この資産を本人が使うまでには長い時間があります。
途中で相場が大きく下落したとしても、回復を待つ時間は十分にあると考えました。だからこそ、短期的な値動きを気にして預金に置いておくより、長い時間を味方につけて投資する方を選びました。
私は個別株で失敗した。だから息子には分散投資を選んだ
では、なぜ長男の資金で個別株を中心にしなかったのか。
一番大きい理由は、私自身の株式投資での失敗経験です。
私はこれまで、個別銘柄を追いかけて何度も失敗してきました。テーマ株を買ったり、SNSなどを見て値上がりしそうな銘柄に投資したり、「株の損は株で取り返す」と考えたこともあります。その結果、株式投資では大きな損失を経験しました。
長男のお金まで、同じやり方にする必要はない。むしろ、実際に使うまでの時間が長い資金だからこそ、個別銘柄より、投資信託やETFのような分散された商品で運用した方がいいと考えました。
なぜS&P500のIVVを選んだのか
長男の資金では、米国全体の成長に乗りたいと考えました。
やはり、アメリカは世界最大の経済大国です。特定の企業1社に賭けるよりも、米国を代表する企業群へまとめて投資する方が、長期で運用する長男の資金には合っていると思いました。
そこで選んだのが、IVV(iシェアーズ・コア S&P 500 ETF)です。
2026年8月時点で90口を保有しています。取得単価は367.59ドル、現在値は769.31ドル、ドルベースの評価損益は+36,154.80ドルです。円換算評価額は11,010,903円です。
現在の資産約1,280万円の大半を、IVVが占めています。
途中から月4万円を自動送金|資金が貯まったらIVVを買い増した
長男名義のSBI証券口座を開設したのは、2018年6〜7月頃だったと記憶しています。IVVを買い始めたのは、2018年10月頃です。
最初から毎月IVVを積み立てていたわけではありません。最初は、長男の銀行口座に貯まっていた資金を、ある程度まとまったところでIVVへ投資していました。
その後、いつの頃からか、長男の銀行口座から毎月4万円をSBI証券へ自動送金する方法に変えました。
ここで重要なのは、毎月4万円を送金している=毎月IVVを1口買っている、というわけではないことです。
IVVは1口あたりの価格が上がっていき、毎月必ず購入できるとは限りません。SBI証券口座に資金を貯め、買えるだけの金額になったところでIVVを少しずつ買い増してきました。
それを繰り返し、現在90口になっています。したがって、「約8年間毎月IVVを積み立てた」というより、「約8年間、資金を積み立てながらIVVを買い増してきた」という方が実態に近いです。
国内株はクリレスHDと吉野家HD|完全に株主優待目的
長男の口座には、国内株も2銘柄あります。
クリエイト・レストランツ・ホールディングスと吉野家ホールディングスです。
現在の状況は次のとおりです。
| 銘柄 | 取得金額 | 現在評価額 | 評価損益 |
| クリエイト・レストランツHD | 135,600円 | 313,200円 | +177,600円 |
| 吉野家HD | 192,700円 | 386,000円 | +193,300円 |
| 合計 | 328,300円 | 699,200円 | +370,900円 |
この2銘柄については、難しい投資哲学があるわけではありません。完全に株主優待目的です。
実は、私も妻も同じ2銘柄を保有しています。長男の資産形成の中心はIVVですが、家族で使える優待株も少しだけ持たせています。
ジュニアNISAも利用した
長男はジュニアNISAも利用しています。
現在、ジュニアNISA口座には、シティグループ 5.300% 2044年5月6日満期 劣後債を額面2,000ドル保有しています。
また、総合口座には、三菱商事 5.125% 2034年7月17日満期の米ドル建て債券を額面1,000ドル保有しています。
資産全体から見れば、債券の割合は大きくありません。現在の運用の中心は、あくまでIVVです。
長男の口座を見て思う。「私があれこれ考えていたのは何だったのか」
現在、長男のSBI証券口座は約1,280万円になっています。
この数字を見て、率直に思うことがあります。私が自分の口座であれこれ考えながら投資してきたのは、いったい何だったのだろう。
私自身は個別銘柄を探し、値上がりしそうな株を考え、テーマ株にも手を出し、何度も失敗しました。
一方、長男の資金では、S&P500に連動するIVVを中心に、長期間少しずつ買い増してきただけです。
もちろん、私自身の口座と長男の口座では、投資時期・投資額・商品・運用期間が違います。したがって、厳密に同じ条件で運用成績を比較したものではありません。
それでも、現在の評価損益を見る限り、長男のシンプルな運用の方が、私自身の口座より圧倒的に良い結果になっています。
自分の口座ではあれこれ考えた。長男の口座では、基本的に分散商品を買って長く持った。この結果の違いは、私自身の今後の投資を考えるうえでもかなり印象に残っています。
次男・三男では同じことができなかった
ここまで読むと、「次男と三男にも同じように投資しているのか?」と思われるかもしれません。
実際には、長男だけです。
長男が生まれた後、仕事が忙しくなり、次男・三男が生まれた頃には、同じように口座を作り、運用するところまで時間を取れませんでした。
意図的に差をつけたわけではありません。単純に、そこまで手が回らなかったというのが実際のところです。
今振り返ると、遅ればせながら次男・三男についても資産形成を始めたいと思っています。
2027年からの未成年向けNISAで、次男・三男も始めたい
その方法として考えているのが、2027年から0〜17歳にも対象が広がるNISAのつみたて投資枠です。
2027年1月以降、0〜17歳についてもNISAのつみたて投資枠を利用できるようになり、年間投資枠は60万円、非課税保有限度額は600万円となります。
いわゆる「こどもNISA」です。
次男・三男については、この制度を使って、遅ればせながら資産形成を始めたいと考えています。
この1,280万円を大学資金として使うつもりはない
長男の口座にある資産について、大学進学資金として使い切るつもりはありません。
私は、子どもの教育費を準備するのは親の義務だと考えています。
大学進学に必要なお金は、親として別に準備する。
このSBI証券口座の資産については、できるだけ手を付けず、成人した後も、そのまま運用を続けてほしいと思っています。
成人したら、資産と一緒に金融教育も渡したい
長男が成人したら、いずれこの口座の存在を本人に伝え、本人管理へ移していく必要があります。
ただし、1,000万円を超える資産を、何の説明もなく渡して終わりにはしたくありません。
なぜこの資産を作ったのか。なぜ預金ではなく投資したのか。なぜ個別株ではなく分散投資を選んだのか。相場が下がったときにどう考えるのか。
そうしたことも一緒に伝えたいと思っています。
資産だけではなく、投資との付き合い方も一緒に渡す。そこまで含めて、長男名義での資産形成だと考えています。
今の自分が2018年に戻ったら、同じ投資をする?
もし今の知識で2018年に戻れるとして、またIVVを選ぶか?と聞かれると、そこは分かりません。
今ならオルカンを選ぶ可能性もあります。
ただ、個別株を中心にしないことだけは確かです。
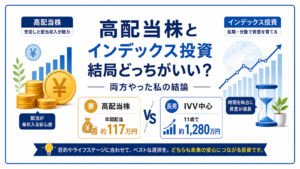
自分自身が個別株投資で失敗した経験。そして、長男のIVV中心の口座がここまで育った結果。
この2つを見れば、長期間使わない子どもの資産については、特定の企業を選ぶより、広く分散された商品を長期間保有するという考え方を、今でも選ぶと思います。
約8年運用して分かったのは「余計なことをしない」ことの大切さ
長男の約8年間の運用を振り返って、一番感じていることがあります。
それは、投資では、何をするかだけでなく、余計なことをしないことも大切なのかもしれないということです。
私自身の投資では、どの銘柄が上がるのか、次は何を買うのか、損をどう取り返すのか。あれこれ考えて売買し、その結果失敗したことが何度もありました。
一方、長男の口座では、IVVを中心に少しずつ買い増し、基本的には長く持ち続けた。やったことは、かなりシンプルです。
もちろん、これからもS&P500が同じように上昇し続ける保証はありません。長男の口座も今後大きく下落する可能性があります。
それでも、自分のお金ではあれこれ考えて失敗し、長男のお金では比較的シンプルな運用を続けた。約8年後にその2つを見比べた結果は、これからの私自身の投資を考えるうえでも大きな材料になっています。
まとめ|3歳から始めて11歳で約1,280万円。資産と一緒に投資との付き合い方を渡したい
長男は2015年3月生まれです。
将来の相続も意識しながら夫婦で話し合い、長男名義で資産形成を始めました。
SBI証券口座を開設したのは2018年6〜7月頃。長男が3歳の頃です。
IVVを買い始めたのは2018年10月頃。最初は貯まった資金をまとめて投資し、その後は長男の銀行口座から毎月4万円をSBI証券へ自動送金。資金が貯まったタイミングでIVVを少しずつ買い増してきました。
2026年8月現在、SBI証券口座の資産残高は12,805,894円。IVVは90口保有しています。
SBI証券の画面上では評価損益+7,348,545円と表示されていますが、累計贈与額・入金額をすべて正確に追えているわけではないため、これをそのまま純利益とは考えていません。
それでも約8年間を振り返ると、私自身があれこれ考えて個別株を売買してきたのは何だったのだろうと思うほど、長男のシンプルな運用は良い結果になっています。
この資産は、成人したら使い切ってほしいお金ではありません。できれば、その後も運用を続けてほしい。
そして口座を本人に渡すときには、資産だけではなく、投資との付き合い方も一緒に伝えたい。そう考えています。
※本記事は筆者自身の家族における資産形成の実例を紹介するものであり、特定の金融商品、投資方法、贈与方法を推奨するものではありません。投資には元本割れの可能性があります。贈与税・相続税・NISA等の制度は個別事情や制度改正により取扱いが異なるため、最新の公的情報をご確認ください。