資産運用・FIRE– category –
-

年間17万円で月50万円の保障|自営業の私が収入保障保険を12年続けている理由
第1子誕生前の32歳で、月50万円・65歳までの収入保障保険に加入。年間保険料169,000円で家族の生活をどう守ろうと考えたのか、第2子・第3子誕生後も解約しなかった理由、12年後の現在の評価を実体験で紹介します。 -
ドル建て保険を年間2万ドル、9年間払った結果|円安で212万円→325万円でも後悔していない理由
米ドル建て保険に年間20,183.35ドルを2018年から支払い。2020年約212万円だった円換算保険料は2026年約325万円へ。9年間の累計は約2,374万円。円安でも解約しなかった理由、2027年の払込終了予定まで実際の数字で公開します。 -
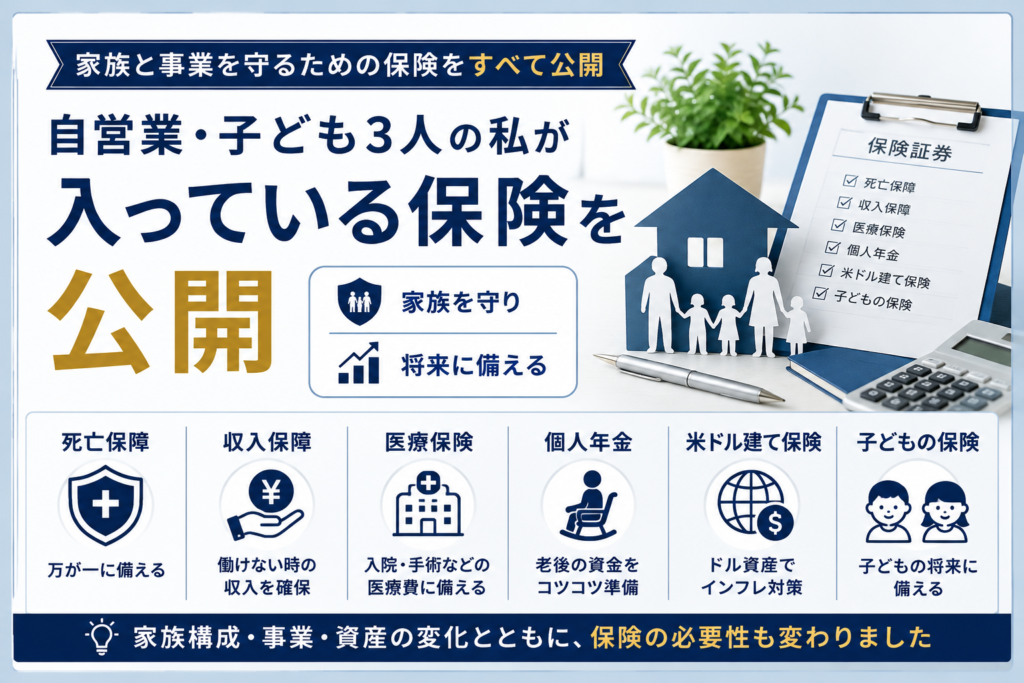
自営業・子ども3人の私が入っている保険を公開|死亡保障・老後・子どもの備え
自営業・子ども3人の筆者が、死亡保障、収入保障、医療保険、個人年金、米ドル建て保険、子どもの保険を実体験と具体的な数字で棚卸し。家族が増え、事業収入や資産が増えるにつれて保険の必要性がどう変わったかを紹介します。 -
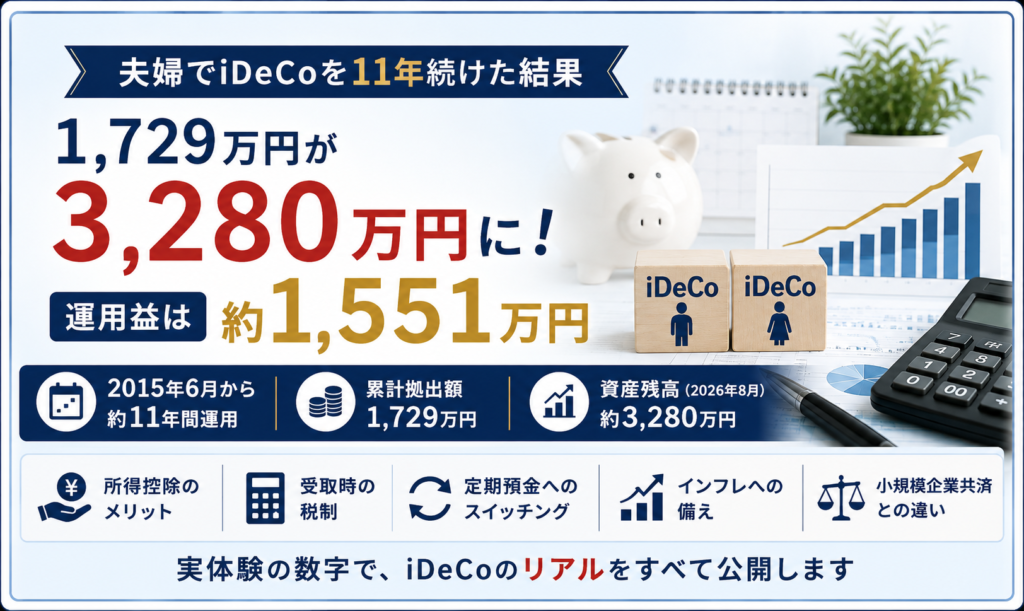
夫婦でiDeCoを11年続けた結果|1,729万円が3,280万円、運用益は約1,551万円
夫婦で2015年6月からiDeCoを約11年間運用。累計拠出額1,729万円に対し、2026年8月の資産残高は約3,280万円、運用益は約1,551万円。所得控除、受取時の税制、定期預金へのスイッチング、インフレ、小規模企業共済との違いまで実体験で紹介します。 -
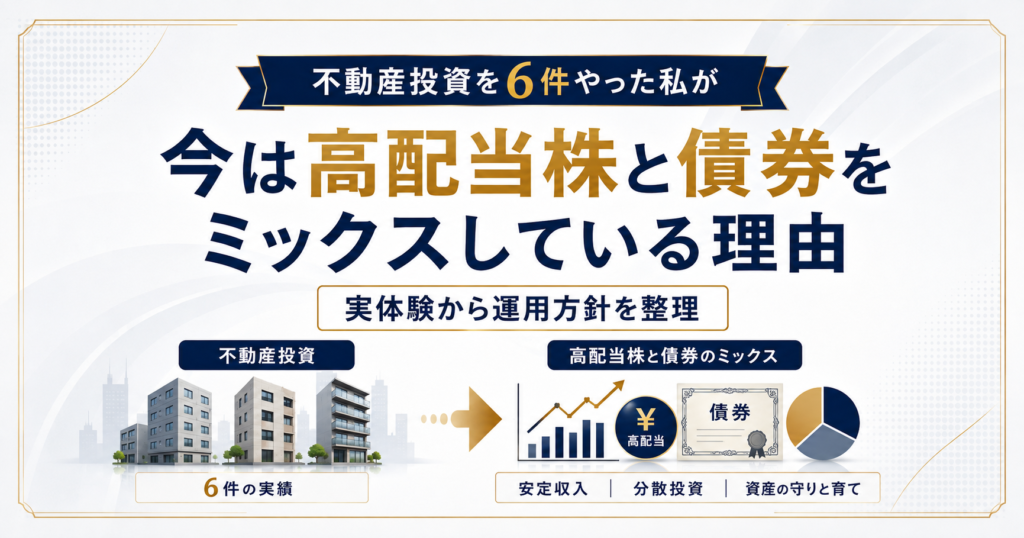
不動産投資を6件やった私が、今は高配当株と債券をミックスしている理由
不動産6件を経験した筆者が、現在はなぜ高配当株と債券を組み合わせているのか。資産形成期のレバレッジと、資金ができた後の運用を実体験から整理します。 -
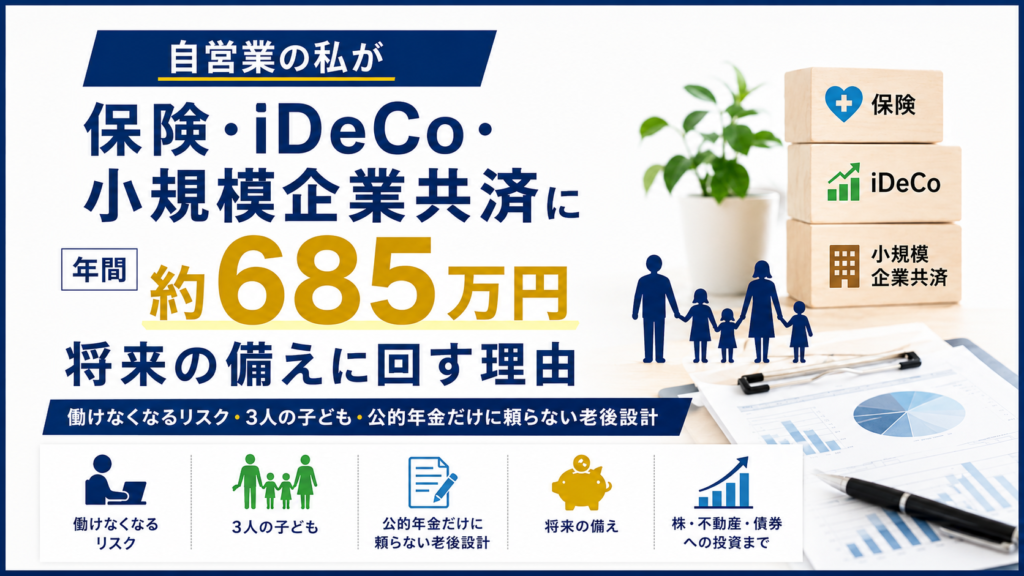
自営業の私が保険・iDeCo・小規模企業共済に年間約685万円を将来の備えに回す理由
公認会計士・税理士として会計事務所を経営する個人事業主の私が、夫婦で保険・iDeCo・小規模企業共済に年間約685万円を将来の備えに回している理由。働けなくなるリスク、3人の子ども、公的年金だけに頼らない老後設計、株・不動産・債券への投資まで、実際の数字と考え方を紹介します。
12