不動産投資で最初に目に入りやすい数字の一つが、表面利回りです。
「利回り10%」と書かれていると、かなり儲かりそうに見えます。
私も不動産投資を始めた当初は、利回りをかなり意識していました。
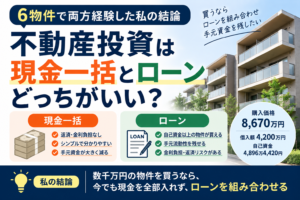
これまで6件、購入価格合計8,670万円の不動産を購入し、表面利回りは約5.45%から11.31%まで経験しています。
その結果、今はこう考えています。
表面利回りは物件を見る入口にはなる。ただし、それだけでは最終的に儲かるかどうかは分からない。
実際、6件の中で最も高利回りだった物件は、最も大きな損失になりました。逆に、最も低利回りだった物件が、売却済み4件の中では最大の利益になっています。
結論|一番高利回りだった物件が、一番大きな損失になった
まず6件を比較します。
| 物件 | 購入価格 | 表面利回り | 現在までの結果 |
| 1件目 | 600万円 | 10.00% | 売却済・税引後利益 約62万円 |
| 2件目 | 1,250万円 | 約5.46% | 売却済・税引後利益 約138万円 |
| 3件目 | 3,520万円 | 約5.45% | 売却済・税引後利益 約335万円 |
| 4件目 | 1,500万円 | 7.68% | 保有中・2025年末まで税引後CF 約▲137万円 |
| 5件目 | 1,100万円 | 約10.25% | 保有中・税引前CFほぼゼロ |
| 6件目 | 700万円 | 約11.31% | 売却済・税引後損失 約175万円 |
※4件目・5件目は現在も保有中です。また、4件目は税引後キャッシュフロー、5件目は税引前キャッシュフローで集計しているため、両者は単純比較できません。
この表を見ると、表面利回り11.31%の6件目が最も悪い結果です。
一方で、表面利回り5.45%の3件目が、売却済み4件の中では最大の利益になりました。
少なくとも私が購入した6件では、表面利回りの高い順に儲かったわけではありませんでした。
表面利回りは分かりやすい。でも入っていない数字が多い
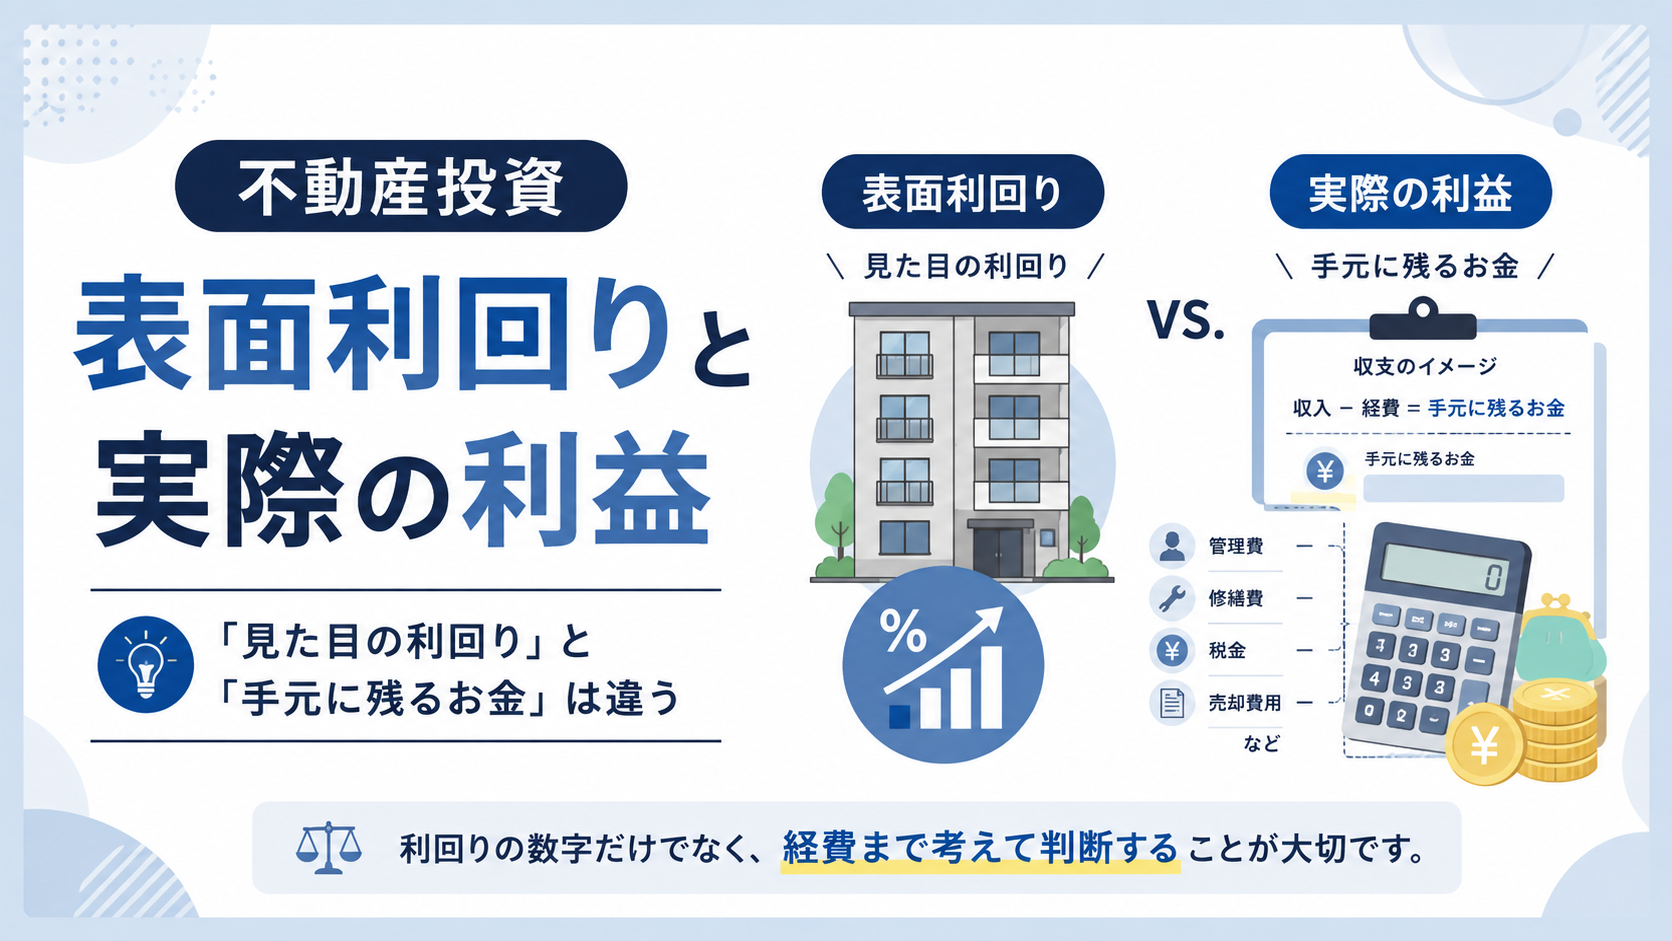
表面利回りは、一般的には「年間家賃収入 ÷ 物件価格 × 100」で計算します。
600万円の物件で家賃が月5万円なら、年間家賃は60万円なので表面利回りは10%です。
分かりやすい数字です。
ただし、この計算には、管理費、修繕積立金、固定資産税、空室、購入諸費用、借入金利、売却費用、売却価格の下落などが入っていません。
知識としては分かっていたつもりでも、実際に複数の物件を運用してみると、この「入っていない数字」の影響がかなり大きいことを実感しました。
利回り10%の1件目|5年8か月運用して税引後利益は約62万円
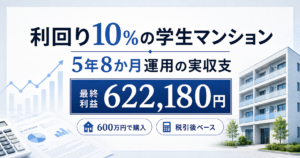
1件目は600万円で購入した学生向けマンションです。
家賃は月5万円。表面利回りは10%でした。
当時の私は、この10%という数字にかなり魅力を感じていました。
立地も大学に近く、「600万円で利回り10%なら、かなり悪くない投資ではないか」と考えていました。
しかし実際には、管理費、修繕積立金、固定資産税、退去時費用、購入諸費用、売却費用、税金などがかかります。
5年8か月保有し、600万円で買った物件を630万円で売却。それでも最終税引後利益は約62万円でした。
税引後IRRは約1.8%です。
表面利回り10%という数字から受ける印象と、最終的な投資結果にはかなり差がありました。
利回り5%台の2・3件目|利回りが低くても納得して買った
2件目の表面利回りは約5.46%。1件目のほぼ半分です。
ただ、私は購入時から利回りが低いことには納得していました。
賃料保証契約に魅力を感じていたことに加え、1件目より築年数もかなり浅かったからです。
結果として、最終税引後利益は約138万円。1件目より表面利回りは低かったものの、最終利益は大きくなりました。
さらに象徴的なのが3件目です。
新築ファミリーマンションで、表面利回りは約5.45%。この物件では、私は利回りをそれほど重視していませんでした。
購入を決めたのは完成の約1年半前で、その時点では最終的な家賃も確定していません。周辺賃料からある程度は想定していましたが、それ以上に「新築・駅近」という点を重視しました。
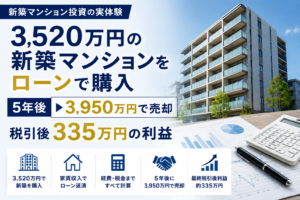
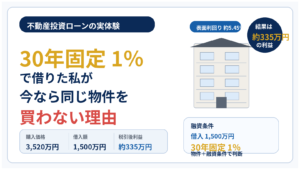
結果として、3,520万円で購入し、3,950万円で売却。最終税引後利益は約335万円となり、売却済み4件の中では最大でした。
この物件では、表面利回りよりも、新築・駅近という立地条件、売却価格、そして30年固定1%という借入条件の影響が大きかったと考えています。
もちろん、だから「低利回り物件の方がいい」という意味ではありません。
ただ、私自身はこの物件で、利回り以外の条件が出口の結果に大きく影響することを実感しました。
利回り7〜10%台の4・5件目|高めの利回りでも、現金が残るとは限らない
4件目と5件目はリースバック物件です。
購入時から入居者がいるため空室リスクを低くできる一方で、退去されない限り売却しにくく、長期保有になりやすいと考えていました。
そのため、この2件では利回りを重視しました。4件目は7.68%、5件目は約10.25%です。
ただ、実際には借入返済や管理費・修繕積立金などがあり、表面利回りほど現金が残る感覚はありません。
4件目は2025年末までの税引後キャッシュフローが約▲137万円。5件目は税引前キャッシュフローがほぼゼロでした。
ここでも、家賃が入ることと、最終的に利益が出ることは別だと感じました。
利回り11.3%の6件目|利回り重視で買い、出口で苦労した
一番強く反省しているのが6件目です。
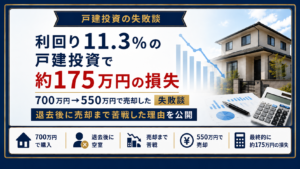
購入価格700万円、家賃は月6万6,000円。表面利回りは約11.3%でした。6件の中で最も高い利回りです。
この物件は駅から遠く、今振り返ると、利回りが高くなければ自分なら買わない物件だったと思います。
ところが当時は、「利回り11%を超えている」という数字にかなり目が向いていました。
その後、入居者が想定より早く退去。空室になっても借入返済は続きました。
さらに、売ろうとしてもなかなか買い手が見つからず、出口でかなり苦労しました。
最終的には700万円で買った物件を550万円で売却。税引後の最終損失は約175万円でした。
この物件で強く感じたのは、高利回りだったから魅力的だったのではなく、高利回りでなければ買えないだけのリスクがあったのではないか、ということです。
少なくとも私が購入した6件目では、高い利回りの裏側に、立地の弱さ、退去後の売りにくさ、空室時の家賃停止、売却価格の下落といったリスクがありました。
私はこの物件で、表面利回りは単に「儲かりそうか」を見る数字ではなく、「なぜこの利回りなのか」を考える必要があると痛感しました。
今なら、表面利回りより先に「立地と出口」を見る
これは一般的な正解ではなく、6件の不動産投資を経験した今の私自身の優先順位です。
以前の私は、物件を見るときに利回りをかなり意識していました。今は順番が変わりました。
最初に見るのは立地です。次に「出口でいくらで売れそうか」、そして「退去後に買い手が見つかりそうか」を考えます。
ここで、2番目と3番目は似ていますが、私の中では分けています。「売却価格の見込み」はいくらで売れそうか、「退去後の売りやすさ」はそもそも買い手が見つかるか、という違いです。
利回りを見るのは、その後です。
1.立地
最優先です。6件目で、立地の弱さは出口まで影響することを実感しました。
2.出口での売却価格の見込み
「5年後、10年後にいくらで売れそうか」を考えます。家賃が取れても、最後に大きく値下がりすれば利益は残りません。
3.退去後の売りやすさ
入居中だけを見るのではなく、退去した後に誰が買うのかまで考えます。価格が妥当でも、買い手が見つかりにくければ出口で時間がかかります。
4.借入金利
同じ利回りでも、借入条件が違えばキャッシュフローは大きく変わります。3件目では30年固定1%で借りましたが、今の金利環境なら同じ判断はしないと思います。
5.空室リスク
もちろん重要です。ただ、以前の私は空室リスクを重視するあまり、「空室になった後に売れるか」まで十分に考えられていなかったと思います。
6.管理費・修繕積立金
特に区分マンションでは、毎月の固定支出として効いてきます。現在の金額だけでなく、将来上がる可能性も見ます。
そして、ここまで確認したうえで、最後に表面利回りを見るという順番です。
表面利回りだけでは見えなかった3つのコスト
6件を経験して、特に表面利回りとの差を生んだと感じるのは次の3つです。
購入時の諸費用
6件の購入価格は合計8,670万円でしたが、手元の資料で確認できる購入諸費用は合計426万4,420円ありました。
保有中の支出
管理費、修繕積立金、固定資産税、借入返済、空室時の費用などです。物件によって差が大きく、表面利回りだけでは見えません。
売却時の価格と費用
最後にいくらで売れるかで、結果は大きく変わります。私は4件を売却していますが、仲介手数料や税金など、売却時にもまとまった支出がありました。
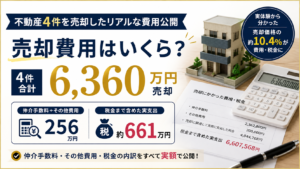
結局、購入 → 保有 → 売却まで全部見ないと、本当の利益は分かりません。
まとめ|表面利回りは入口。利益は出口まで見ないと分からない
6件を経験して、表面利回りに対する見方はかなり変わりました。
最も高かった6件目は約11.3%。しかし最終結果は約175万円の損失でした。
一方、約5.45%だった3件目は、売却済み4件の中で最大となる約335万円の利益でした。
今の私は、立地 → 売却価格 → 売りやすさ → 借入金利 → 空室リスク → 管理費・修繕積立金 → 表面利回り、という順番で考えます。
表面利回りは、物件を比較する入口としては分かりやすい数字です。
ただ、高い利回りには、その数字になるだけの理由がないか。私はまずそこを見るようになりました。
最終的にいくら儲かるかは、購入時の利回りではなく、購入から売却まで終わって初めて分かります。
表面利回りは「儲かりそうな数字」ではなく、「なぜこの利回りなのかを考える入口」として見るようになりました。
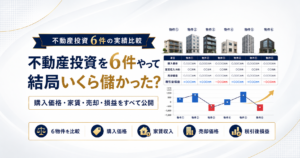
実際に不動産6件への投資と売却を経験する中で、家計全体に占める不動産の割合も変わってきました。2020年には総資産の約29.8%だった投資用不動産は、2025年には約10.9%まで下がっています。
不動産だけでなく、株・債券・現預金・借入まで含めた2020〜2025年の資産推移はこちらで公開しています。
※本記事は筆者自身の投資経験を紹介するものであり、特定の不動産への投資を推奨するものではありません。物件の収益性やリスクは、立地、物件状態、融資条件、市況などによって異なります。