不動産投資では、物件価格以外にもさまざまな費用がかかります。
私はこれまで、マンションや戸建てなど6件の不動産を購入しました。
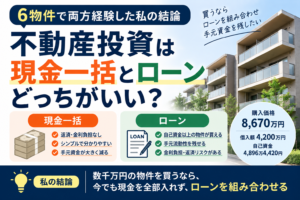
購入価格の合計は、8,670万円です。
そして、現在手元に残っている資料から確認できる購入諸費用を合計すると、426万4,420円でした。
購入価格に対して約4.9%です。
ただし、6件すべてが4〜5%程度だったわけではありません。
最も低かった物件は約1.3%、最も高かった物件は約10.0%でした。
さらに、実際に6件買ってみて印象に残っているのが、購入諸費用を一度に全部払った感覚ではなかったことです。
購入時には仲介手数料や登記費用などを支払います。
そして私の場合、その後しばらくしてから不動産取得税の納付通知が届きました。
そのため、購入時にはそこまで大きく感じなくても、あとから全部を合計すると、
「物件価格以外にも結構払っていたな」
という印象になります。
この記事では、実際に購入した6件について、物件価格以外に何が、いくらかかったのかを公開します。
※3件目の不動産取得税は手元の資料に記録がなく、現在も支払いの有無を記憶していません。そのため、本記事の426万4,420円は現在確認できる範囲での購入諸費用です。また、火災保険料など別項目で管理している支出は今回の集計には含めていません。
結論|8,670万円の不動産6件で、確認できた諸費用は426万4,420円
まず6件をまとめます。
| 物件 | 購入価格 | 確認できた購入諸費用 | 購入価格比 |
| 1件目 | 6,000,000円 | 535,369円 | 約8.9% |
| 2件目 | 12,500,000円 | 162,200円 | 約1.3% |
| 3件目 | 35,200,000円 | 734,390円 | 約2.1%※ |
| 4件目 | 15,000,000円 | 1,143,037円 | 約7.6% |
| 5件目 | 11,000,000円 | 986,477円 | 約9.0% |
| 6件目 | 7,000,000円 | 702,947円 | 約10.0% |
| 合計 | 86,700,000円 | 4,264,420円 | 約4.9% |
※3件目は不動産取得税の記録がないため、確認できた費用のみで計算しています。
こうして並べてみると、かなり差があります。
1,250万円の2件目は約1.3%。
一方、700万円の6件目は約10.0%です。
物件価格が高いほど、諸費用の割合も高くなるわけではありませんでした。
一番注意したいのは不動産取得税|購入費用は感覚的に2回に分かれた
6件購入して、購入諸費用の中で特に注意した方がいいと感じたのが不動産取得税です。
理由は、金額だけではありません。
購入時とは支払いのタイミングがずれるからです。
物件を購入するときには、仲介手数料や登記費用など、まとまったお金を支払います。
決済が終わると、
「これで購入時の大きな支払いはひと段落した」
という感覚になります。
ところが、私の場合はその後に不動産取得税の納付通知が届きました。
感覚的には、
① 購入時に仲介手数料・登記費用などを支払う
↓
② 後から不動産取得税を支払う
という2段階です。
私が購入した物件では、購入から数か月経って納付通知が届いたケースがありました。
ただし、これはあくまで私自身の経験です。
不動産取得税の納税通知書が届くまでの期間は一律ではありません。課税準備や軽減の確認などによって期間が異なり、新築家屋では評価に時間を要する場合もあります。
記録が残っている5件では、不動産取得税は次の金額でした。
| 物件 | 不動産取得税 |
| 1件目 | 79,500円 |
| 2件目 | 82,800円 |
| 4件目 | 188,900円 |
| 5件目 | 181,300円 |
| 6件目 | 141,900円 |
| 合計 | 674,400円 |
4件目では18万8,900円。
5件目でも18万1,300円です。
購入時の支払いが一段落したあとに、十数万円の納付通知が届く。
私にはこれが意外と大きく感じられました。
だからこそ、あとから購入費用全体を集計すると、
「思っていたより結構払っていたな」
という印象になります。
今なら、決済日に必要なお金だけではなく、購入後の不動産取得税も考えて現金を残しておくようにします。
6件の購入諸費用を比較|600万円でも53万円、1,250万円でも16万円
ここからは、6件それぞれの購入諸費用を見ていきます。
1件目|600万円の学生マンションに53万5,369円
1件目の購入価格は600万円でした。
| 項目 | 金額 |
| 仲介手数料 | 259,200円 |
| 登記費用 | 153,002円 |
| 不動産取得税 | 79,500円 |
| 印紙税 | 5,000円 |
| その他購入諸費用 | 38,667円 |
| 購入諸費用合計 | 535,369円 |
| 購入価格+確認できた諸費用 | 6,535,369円 |
購入価格比は約8.9%です。
この物件では借入を使わず、653万5,369円を自己資金で支払いました。
→[内部リンク:利回り10%の学生マンション、結局いくら儲かった?]
2件目|1,250万円でも購入諸費用は16万2,200円
2件目は1,250万円のワンルームマンションです。
| 項目 | 金額 |
| 仲介手数料 | 0円 |
| 登記費用 | 69,400円 |
| 不動産取得税 | 82,800円 |
| 印紙税 | 10,000円 |
| 購入諸費用合計 | 162,200円 |
| 購入価格+確認できた諸費用 | 12,662,200円 |
購入価格比は約1.3%でした。
1件目より物件価格は2倍以上高いのに、購入諸費用はかなり少なくなっています。
大きかったのは、仲介手数料が0円だったことです。
この物件も借入なしで購入しました。
→[内部リンク:アクアプレイス京都東寺の実収支]
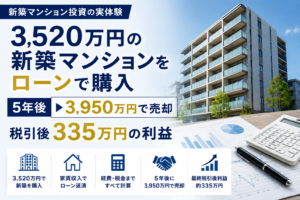
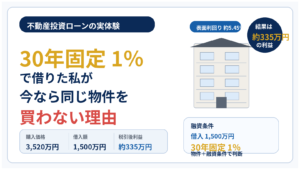
3件目|3,520万円の新築マンション、確認できた諸費用は73万4,390円
3件目は新築のファミリーマンションです。
| 項目 | 金額 |
| 仲介手数料 | 0円 |
| 登記費用 | 334,390円 |
| 不動産取得税 | 記録なし |
| 印紙税 | 10,000円 |
| その他購入諸費用 | 390,000円 |
| 確認できた購入諸費用 | 734,390円 |
| 購入価格+確認できた諸費用 | 35,934,390円 |
確認できた範囲では、購入価格比約2.1%です。
この物件については不動産取得税の記録がありません。
実際に税額が発生しなかったのか、支払ったものの記録から漏れているのかは、現在は記憶にありません。
そのため、本記事では0円とはしていません。
この物件から借入を使い始め、1,500万円を30年固定・金利1%で借りました。
4〜6件目|リースバック3件では諸費用率7.6〜10.0%
4〜6件目はリースバック物件です。
| 4件目・宇治 | 5件目・吹田 | 6件目・園部 | |
| 購入価格 | 15,000,000円 | 11,000,000円 | 7,000,000円 |
| 仲介手数料 | 528,000円 | 429,000円 | 264,000円 |
| 登記費用 | 334,000円 | 294,440円 | 221,712円 |
| 不動産取得税 | 188,900円 | 181,300円 | 141,900円 |
| ローン手数料 | 50,000円 | 55,000円 | 55,000円 |
| その他購入諸費用 | 42,137円 | 26,737円 | 20,335円 |
| 購入諸費用 | 1,143,037円 | 986,477円 | 702,947円 |
| 購入価格比 | 約7.6% | 約9.0% | 約10.0% |
3件とも、仲介手数料、登記費用、不動産取得税、ローン手数料が発生しています。
そのため、2件目や3件目と比べると、購入諸費用の割合が高くなりました。
仲介手数料だけで148万200円|諸費用率に差が出た大きな理由
6件で購入諸費用が約1.3〜10.0%まで開いた理由の一つが、仲介手数料の有無です。
仲介手数料が発生した1・4・5・6件目を合計すると、148万200円でした。
| 物件 | 仲介手数料 |
| 1件目 | 259,200円 |
| 4件目 | 528,000円 |
| 5件目 | 429,000円 |
| 6件目 | 264,000円 |
| 合計 | 1,480,200円 |
一方、2件目と3件目は仲介手数料が0円です。
もちろん差が出た理由はこれだけではありません。
登記費用、不動産取得税、ローン手数料なども物件ごとに違います。
それでも、私の6件を見る限り、
「仲介手数料があるか、ないか」
は購入諸費用にかなり大きく影響していました。
「物件価格の○%」だけで考えるより、実際に購入する段階では、それぞれの費用を見積書で確認した方がいいと思います。
借入を使う場合は、先に「自己資金をいくら入れるか」を考えた
3件目以降は借入を使いました。
私の場合は、
「この物件に自己資金をいくら入れるかを決め、残りを借入で賄う」
という感覚でした。
たとえば5件目の吹田マンションは、購入価格1,100万円、確認できた購入諸費用が98万6,477円。
合計1,198万6,477円に対して、自己資金を198万6,477円入れ、残り1,000万円を借りました。
6件全体では、借入額が4,200万円、投入した自己資金は4,896万4,420円です。
自己資金が大きいのは、最初の2件を借入なしで購入したことが大きく影響しています。
物件価格だけでなく、自己資金をどこまで入れ、残りをどこまで借りるかによって、実際に必要な現金は大きく変わります。
6件買って分かった|購入日だけで資金計画を終わらせない
6件買った今、一番伝えたいのは、
購入日にいくら必要かだけで資金計画を終わらせない方がいい
ということです。
購入時には、物件代金、仲介手数料、登記費用などを支払います。
私の場合は、その後に不動産取得税も来ました。
借入を使えば、購入後はローン返済が始まります。
そして、保有中には管理費、修繕費、税金などが発生し、最後に売却するときにも費用がかかります。
つまり、
購入
↓
不動産取得税
↓
保有中の支出
↓
売却費用
まで見て初めて、不動産投資全体のお金の動きが分かります。
今回6件を集計すると、確認できる購入諸費用だけで426万4,420円ありました。
そして売却した4件では、出口でも仲介手数料や税金などまとまった支出がありました。
→[内部リンク:不動産4件の売却費用はいくら?6,360万円売って仲介手数料・税金まで実額公開]
今なら、物件価格や表面利回りだけでなく、
購入から売却までに実際いくらお金が動くのか
をかなり意識します。
まとめ|6件8,670万円、確認できた購入諸費用は426万4,420円
私が購入した6件をまとめると、
・購入価格合計:8,670万円
・確認できた購入諸費用:426万4,420円
・購入価格比:約4.9%
・最も低い物件:約1.3%
・最も高い物件:約10.0%
・仲介手数料4件合計:148万200円
・借入額:4,200万円
・投入した自己資金:4,896万4,420円
でした。
ただし、3件目の不動産取得税は記録がないため、426万4,420円は現在手元の資料で確認できる範囲の金額です。
6件を振り返って特に印象に残っているのは、購入費用を一度に全部払った感覚ではなかったことです。
購入時にまとまった費用を払う。
私の場合、その後に不動産取得税の納付通知が届く。
そのため、あとになって全部を集計すると、
「物件価格以外にも結構払っていたな」
と感じました。
不動産を購入するときは、「諸費用は○%くらい」という目安だけではなく、
仲介手数料はいくらか。
登記費用はいくらか。
不動産取得税はいくらになりそうか。
自己資金はいくら入れるのか。
借入はいくらにするのか。
まで見ておいた方がいいと思います。
そして、購入だけで終わりではありません。
売却するときにも費用がかかります。
購入と売却の両方を見ると、不動産投資で物件価格以外にどれだけお金が動くのかが、より分かりやすくなります。
※本記事は筆者自身の投資経験を紹介するものであり、特定の不動産への投資を推奨するものではありません。不動産取得税を含む税金・諸費用・納税時期・融資条件は、物件や所在地、取引内容などによって異なります。最新の取扱いについては各都道府県などの公式情報をご確認ください。