2026年8月、夫婦で新NISAを本格的に使うことにしました。
正確には、8月に銘柄を選んで積立設定を行い、初回買付は2026年9月10日です。
私は旧NISAの頃からNISAを使っていました。個別株を買ったこともあり、譲渡益や配当が非課税になるメリットも知っていました。
それなのに、新NISAが始まってから2年以上、本格的には使えていませんでした。
理由の一つは、「つみたて投資枠」と「成長投資枠」の違いを、自分の中できちんと整理できていなかったことです。
「個別株は買えるのか?」「投資信託はどちらの枠で買うのか?」「成長投資枠も毎月積立にできるのか?」このあたりが曖昧でした。
そこで2026年8月に制度を改めて確認し、夫婦それぞれのSBI証券口座で積立設定を行いました。
私はSBI証券を15年以上使っています。新NISAでもSBI証券を選んだ理由や、長く使って感じるメリット・デメリットについては、別の記事で詳しくまとめています。
私:月30万円 妻:月30万円 夫婦合計:月60万円
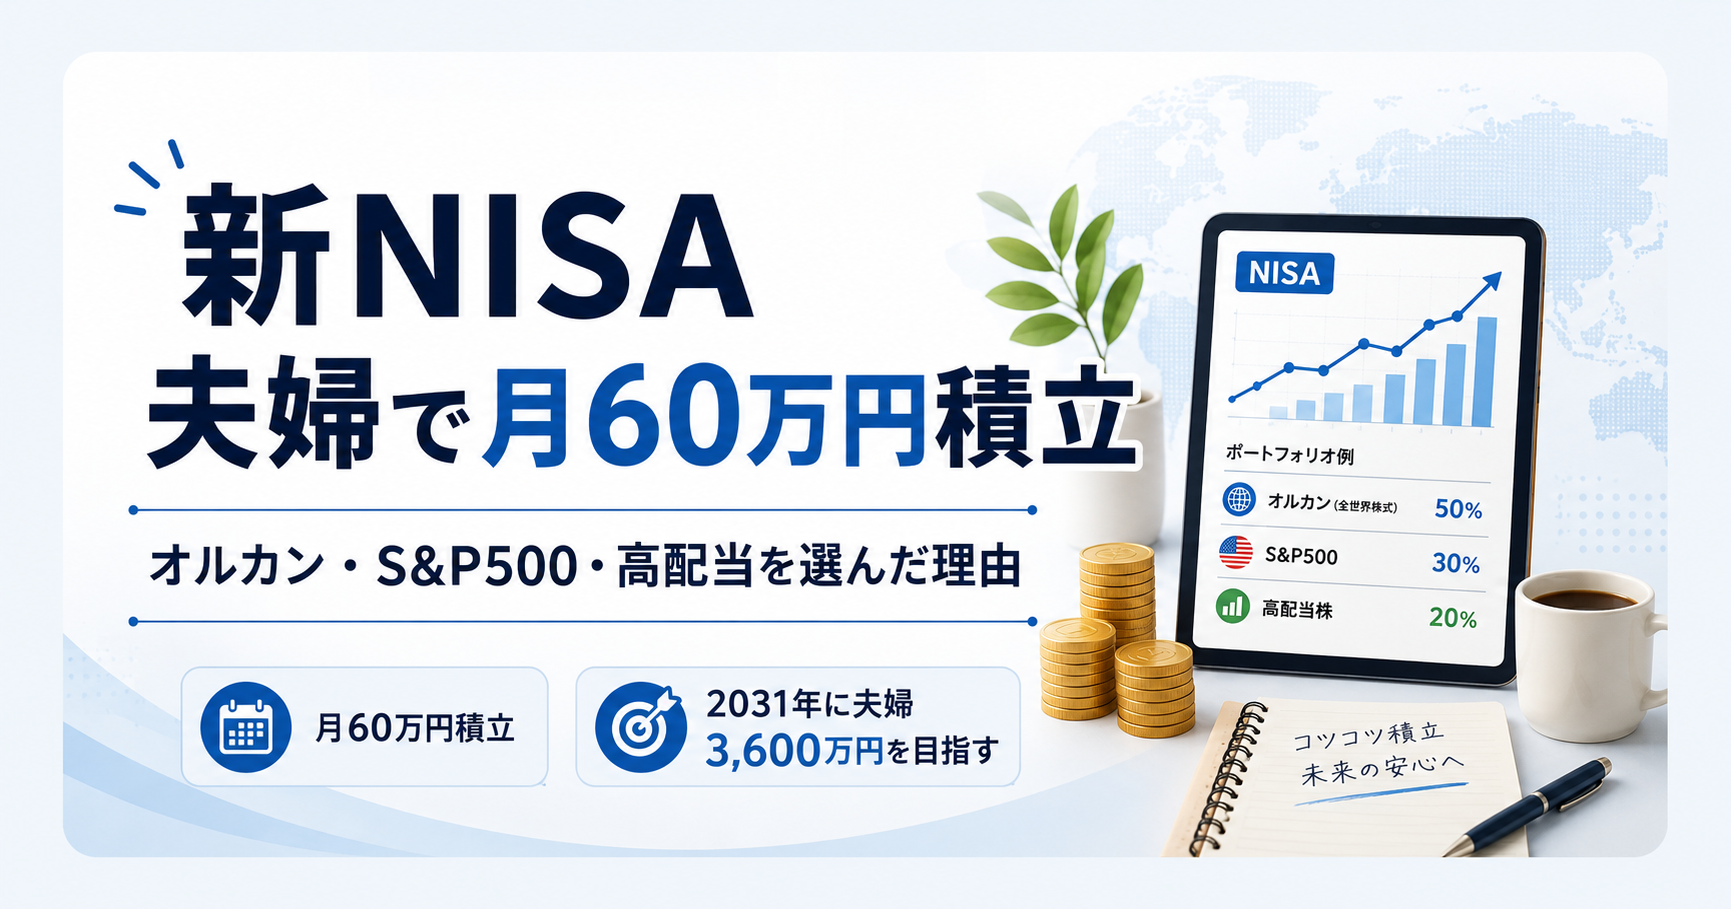
12か月フルに積み立てる年なら、1人年間360万円、夫婦で年間720万円。最終的には、夫婦それぞれの非課税保有限度額1,800万円、合計3,600万円を長期運用することを目指します。
結論|夫婦で月60万円を自動積立する
実際の設定は次のとおりです。
私のNISA
| 枠 | 商品 | 毎月 |
| 成長投資枠 | eMAXIS Slim 全世界株式(オール・カントリー) | 150,000円 |
| 成長投資枠 | SBI日本高配当株式(分配)ファンド(年4回決算型) | 50,000円 |
| つみたて投資枠 | eMAXIS Slim 米国株式(S&P500) | 100,000円 |
| 合計 | 300,000円 |
SBI証券の設定画面でも、月30万円、成長投資枠20万円、つみたて投資枠10万円となっています。初回発注予定日は2026年9月10日です。
妻のNISA
| 枠 | 商品 | 毎月 |
| 成長投資枠 | eMAXIS Slim 全世界株式(オール・カントリー) | 200,000円 |
| つみたて投資枠 | eMAXIS Slim 米国株式(S&P500) | 100,000円 |
| 合計 | 300,000円 |
妻も月30万円で、成長投資枠20万円、つみたて投資枠10万円です。こちらも初回発注予定日は2026年9月10日です。
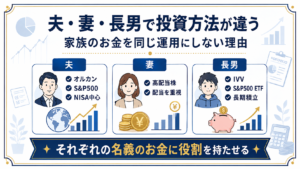
夫婦合計:オルカン月35万円/S&P500月20万円/日本高配当月5万円
旧NISAは使っていた。それでも新NISAを十分使えていなかった
私はNISA初心者だったわけではありません。旧NISAでは個別株を購入していました。
NISA口座で得た譲渡益や配当が非課税になるメリットも理解していました。一方で、NISA口座内で損失が出ても、特定口座などの利益と損益通算できないことも把握していました。
新NISAを本格的に使っていなかった間も、投資を止めていたわけではありません。私も妻も特定口座で株式や投資信託を保有していました。
旧NISAの非課税期間が終了し、特定口座へ移った資産についても、リバランスしながら運用を続けていました。
投資をしていなかったのではなく、新NISAの使い方を自分の運用に落とし込めないまま、特定口座での運用を続けていた。
私が分かっていなかった「つみたて投資枠」と「成長投資枠」
新NISAでは、「つみたて投資枠」と「成長投資枠」を併用できます。2026年8月時点の金融庁の公式情報をもとに、簡単に整理すると次のとおりです。
| つみたて投資枠 | 成長投資枠 | |
| 年間投資枠 | 120万円 | 240万円 |
| 2つの枠の併用 | ○ | ○ |
| 個別株 | × | ○ |
| 投資信託 | 長期・積立・分散投資向けの対象商品 | 対象となる投資信託 |
| ETF | 一部対象 | 対象商品 |
| 主な買い方 | 積立 | 一括・積立 |
| 私たちの設定 | 月10万円 | 月20万円 |
| 12か月なら | 120万円 | 240万円 |
私が特に整理できていなかったのは、成長投資枠だから、個別株を一括で買わなければいけないわけではない、という点です。成長投資枠でも、対象となる投資信託を毎月積み立てる使い方ができます。
成長投資枠:月20万円 + つみたて投資枠:月10万円 = 1人月30万円
12か月続ければ、20万円×12=240万円、10万円×12=120万円となり、1人年間360万円です。
※成人のNISAは、つみたて投資枠120万円+成長投資枠240万円=年間360万円。非課税保有限度額は合計1,800万円で、このうち成長投資枠で使えるのは1,200万円までです。制度部分は2026年8月時点の金融庁公式情報を確認して記載しています。
2026年8月に設定、初回買付は9月10日
時系列は正確に書いておきます。2026年8月に行ったのは、銘柄選定と積立設定です。
実際の初回買付予定日:2026年9月10日
そのため、2026年は年間360万円を満額使うわけではありません。9月から12月まで予定どおり4回積み立てれば、1人120万円、夫婦合計240万円を投資する予定です。
2027年以降、12か月フルで積み立てる年は、1人360万円、夫婦720万円となります。
なぜオルカンを投資の土台にしたのか
私たちは最終的に、夫婦合計3,600万円のNISA非課税枠を使う予定です。かなり大きな金額です。
だからこそ、頻繁に銘柄を入れ替える運用にはしたくありませんでした。できるだけ手間をかけず、長期間持ち続けやすいと思える商品を中心にしたい。
そこでベースにしたのが、eMAXIS Slim 全世界株式(オール・カントリー)です。
日本経済だけに投資するより、世界経済全体の成長に連動するイメージの方が、長期運用では安心感を持ちやすいと考えました。夫婦合計では毎月35万円をオルカンに積み立てます。
オルカンを買うのに、なぜS&P500も買うのか
オルカンの中にも米国株は含まれています。それでも、私たちはS&P500にも投資します。
理由は、世界経済全体をベースにしながらも、世界をけん引する中心は今後もアメリカだと考えているからです。
そのため夫婦とも、eMAXIS Slim 米国株式(S&P500)を月10万円にしました。夫婦合計では月20万円です。
つまり、オルカンだけにするよりも米国株を少し厚く持つ構成です。もちろん、将来も米国が世界経済をけん引し続ける保証はありません。これはあくまで、現在の私自身の判断です。
私だけ日本高配当株を月5万円入れた理由
妻のNISAは、オルカン20万円+S&P500 10万円だけです。
一方、私は、オルカン15万円+S&P500 10万円+日本高配当5万円にしました。
日本高配当株を加えた理由は、これまでの投資経験です。私はこれまで日本の高配当株にも投資してきました。そのため、NISAでも日本高配当株を少し持っておきたいと思いました。
ただ、高配当株を中心にするつもりはありません。月30万円のうち5万円だけです。夫婦全体ではオルカンとS&P500を中心にしながら、自分の口座だけこれまでの投資スタイルを少し反映させています。
なぜ1人年間360万円を一括ではなく、月30万円ずつ積み立てるのか
私も妻も、年間360万円の投資枠を年初にまとめて使うのではなく、月30万円ずつ積み立てることにしました。夫婦合計では月60万円、12か月なら年間720万円です。
理由の一つは、相場の高値・安値を判断することが難しいと考えているからです。相場が高いと思って待っていれば、さらに上がるかもしれません。安くなったと思って買っても、そこからさらに下がるかもしれません。
そこで、毎月同じ金額を機械的に投資する方法を選びました。
会計事務所が忙しい。だから「自動で買う」が一番合っている
もう一つの理由は、私自身の生活スタイルです。私は会計事務所を経営しています。
日々の仕事が忙しく、「今日は買う」「もう少し下がるまで待つ」と、相場を確認しながら毎回判断するのは現実的ではありません。
だから、一度設定すれば自動的に買い続けてくれる仕組みが、自分には最も合っていました。
投資方法は、期待リターンだけでなく、無理なく続けられるかも重要だと思っています。私にとっては、日々の相場を確認しなくても続けられる自動積立が一番現実的です。
相場が暴落しても、基本的には積立を続ける
今後、株価がずっと上がり続けるとは思っていません。大きな下落が起きる可能性もあります。
それでも、基本的には積立を止めるつもりはありません。
私自身は、相場が下落しているときこそ、一定額を積み立てるメリットを感じやすいと考えています。価格が下がれば、同じ30万円でもより多くの口数を購入できるからです。
もちろん、その後さらに価格が下がる可能性もあります。底値がどこかは分かりません。だから、相場を予測して積立を止めたり再開したりするより、決めたルールで続ける方針です。
目標は2031年中に夫婦3,600万円
NISAで一番魅力を感じているのは、夫婦で合計3,600万円を長期で非課税運用できることです。
1人あたりの非課税保有限度額は1,800万円。夫婦なら3,600万円です。
2026年は9月開始なので、予定どおりなら1人120万円を投資します。その後、2027年以降は毎年360万円ずつ使う方針です。
| 年 | 1人あたり年間投資額 | 累計(1人) |
| 2026年 | 120万円(予定) | 120万円 |
| 2027年 | 360万円 | 480万円 |
| 2028年 | 360万円 | 840万円 |
| 2029年 | 360万円 | 1,200万円 |
| 2030年 | 360万円 | 1,560万円 |
| 2031年 | 240万円 | 1,800万円 |
このペースなら、2031年中に1人1,800万円、夫婦合計3,600万円の非課税保有限度額に到達する予定です。
せっかくNISAを使うのであれば、長期的な値上がり益について非課税のメリットをできるだけ活かしたいと思っています。
まず1年間は今の配分を固定する
今の配分が正解かどうかは、まだ分かりません。そのため、最初から頻繁に変更するつもりもありません。
まずは1年間、今の配分を固定します。
夫婦合計で、オルカン35万円、S&P500 20万円、日本高配当5万円を毎月積み立てる予定です。
そして1年後、実際にいくら投資したのか、評価額はいくらか、どの商品がどう動いたか、この配分を続けたいと思うかを確認します。
そのときには、このブログで「夫婦で新NISAを1年間積み立てた結果」として答え合わせをしたいと思っています。
新NISAを本格利用するまで2年以上かかった理由
結果として、新NISAが始まってから本格利用するまで2年以上かかりました。ただ、その間も投資は続けていました。
私も妻も特定口座で株式や投資信託を保有していましたし、旧NISAの非課税期間が終了して特定口座へ移った資産も運用していました。
私の場合、「投資をしていなかった」のではなく、「新NISAを自分の運用にどう組み込むか整理できていなかった」という方が正確です。
今回改めて、成長投資枠で何を買えるのか、つみたて投資枠で何を買えるのか、成長投資枠も積立に使えることを整理したことで、ようやく使い方が固まりました。
同じように、NISAそのものは知っていても、2つの枠の違いが曖昧な人には、この点を一度整理してみると分かりやすいと思います。
まとめ|夫婦月60万円の積立を9月10日から始める
2026年8月、夫婦それぞれのSBI証券口座で新NISAの積立設定を行いました。初回買付予定日は2026年9月10日です。
私:月30万円 妻:月30万円 夫婦:月60万円
内訳は、オルカン月35万円、S&P500月20万円、日本高配当月5万円です。
1人年間360万円の投資枠を年初にまとめて使うのではなく、毎月30万円ずつ自動積立します。夫婦合計では月60万円です。
理由は、相場のタイミングを読もうとしないこと。そして、忙しい会計事務所経営と両立できる投資方法にすることです。
相場が大きく下がっても、基本的には積立を続けます。
最終的な目標は、2031年中に夫婦で3,600万円のNISA非課税保有限度額に到達し、長期運用することです。
まずは1年間、現在の設定を変えずに続けます。そして1年後、この月60万円積立が実際にどうなったのかを、投資額・評価額・損益まで含めて公開したいと思います。
※本記事は筆者自身の投資経験・投資方針を紹介するものであり、特定の商品への投資を推奨するものではありません。投資には元本割れの可能性があります。NISA制度については2026年8月時点の金融庁公式情報をもとに記載しています。今後変更される可能性があるため、最新情報は金融庁・金融機関の公式情報をご確認ください。