私たち夫婦は、2015年6月からiDeCoを続けています。
2026年8月20日時点で、加入から約11年2か月です。
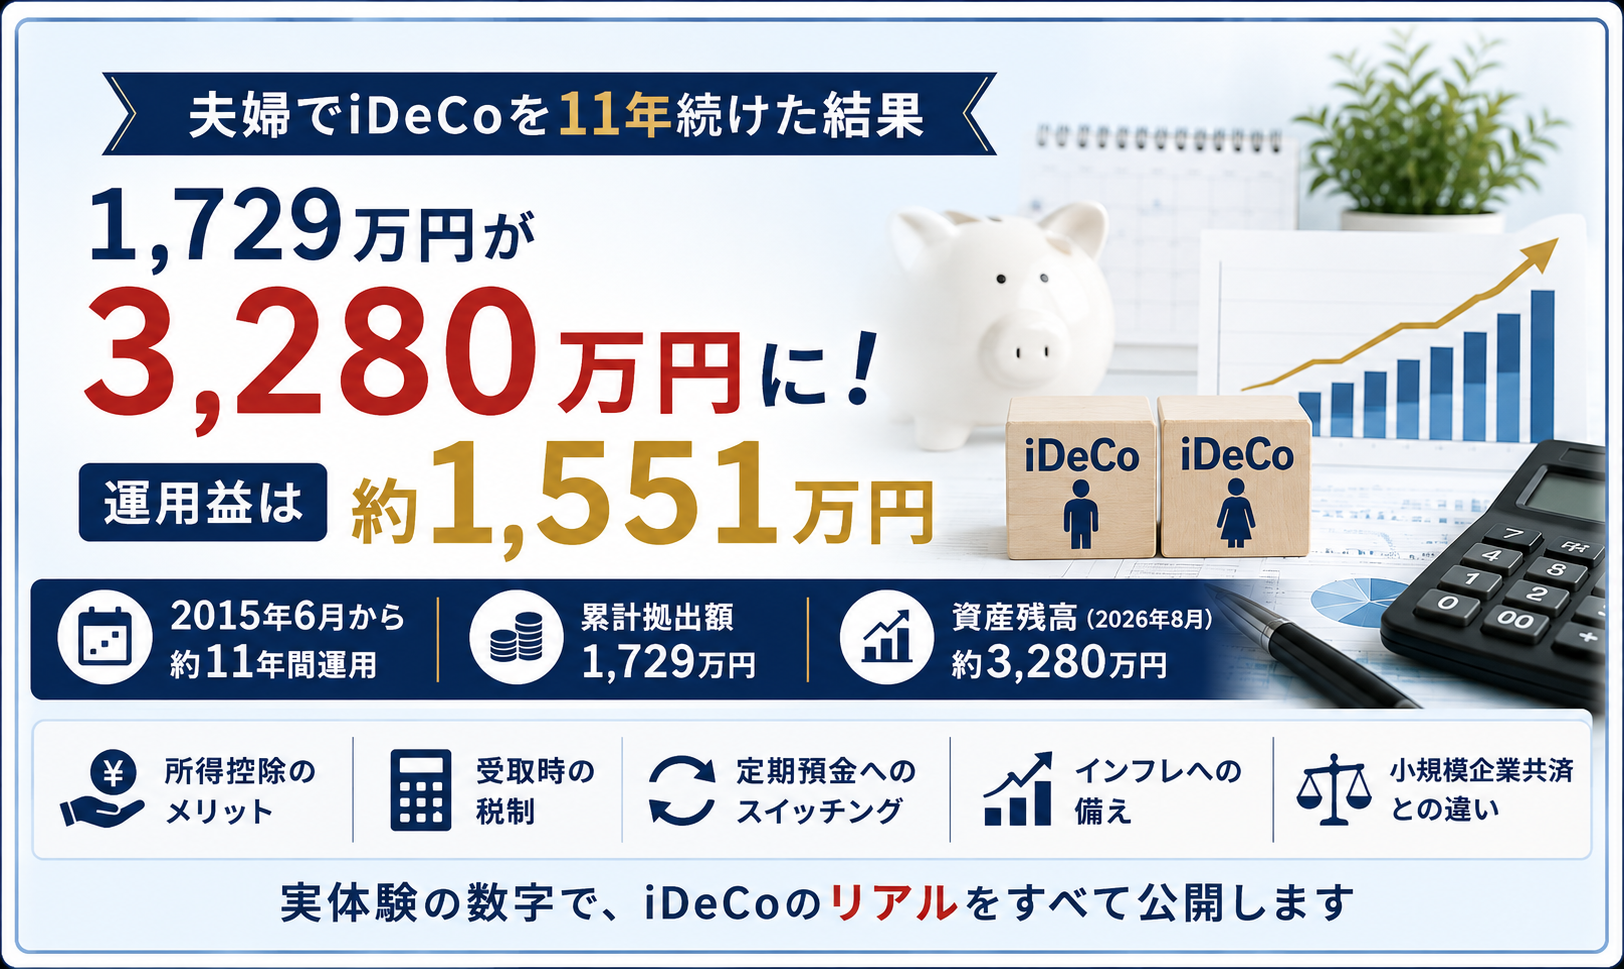
これまで夫婦で拠出した金額は、1,729万円。現在の資産残高は約3,280万円になっています。
差額は約1,551万円。夫婦合計の拠出額に対して、約89.7%の運用益が出ている計算です。
数字だけを見ると、「iDeCoをやって大成功だった」と言いたくなるかもしれません。
ただ、私はそこまで単純には考えていません。
iDeCoは原則として60歳まで自由に引き出せません。現在の約3,280万円も、これから相場が大きく下がれば減る可能性があります。
つまり、値下がりも途中経過なら、今の値上がりも途中経過です。
それでも約11年続けてきた今、「iDeCoはやってよかった」と思っています。
結論|夫婦で1,729万円を拠出し、現在は約3,280万円
まず、現在の実績をまとめます。
| 項目 | 私 | 妻 | 夫婦合計 |
| 加入時期 | 2015年6月 | 2015年6月 | — |
| 運用期間 | 約11年2か月 | 約11年2か月 | — |
| 累計拠出額 | 824.6万円 | 904.4万円 | 1,729万円 |
| 資産残高 | 約1,575.9万円 | 約1,703.9万円 | 約3,279.7万円 |
| 運用損益 | +約751.3万円 | +約799.5万円 | +約1,550.7万円 |
| 損益率 | +91.1% | +88.4% | 約+89.7% |
| 現在の掛金 | 月6.8万円 | 月6.8万円 | 月13.6万円 |
私は、累計8,246,000円の拠出に対して、資産残高15,758,537円、運用損益は+7,512,537円です。
妻は、累計9,044,000円の拠出に対して、資産残高17,038,573円、運用損益は+7,994,573円です。
資料上の損益率は、私が91.1%、妻が88.4%となっています。
2015年6月から夫婦でほぼ同時に始めた
私がiDeCoに加入したのは、2015年6月15日。妻は2015年6月29日です。夫婦でほぼ同じ時期に始めました。
iDeCoの存在自体は、それ以前から知っていました。ただ、知った時点ですぐに始めたわけではありません。
当時の生活や資金状況を考えて、お金にある程度余裕が出てきたタイミングで始めました。
そのため、今振り返っても「もっと早く始めればよかった」という強い後悔はありません。
むしろ、老後まで使わないお金を準備できるようになった段階で、比較的早く始められたと思っています。
直近6年でも資産残高は大きく増えた
| 年度 | 累計拠出額 | 資産残高 |
| 2021 | 1,008.2万円 | 約1,243.5万円 |
| 2022 | 1,171.4万円 | 約1,353.8万円 |
| 2023 | 1,334.6万円 | 約1,992.6万円 |
| 2024 | 1,497.8万円 | 約2,217.3万円 |
| 2025 | 1,661.0万円 | 約2,807.4万円 |
| 2026 | 1,729.0万円 | 約3,279.7万円 |
私の残高は2021年の約549万円から2026年には約1,576万円へ、妻は約694万円から約1,704万円へ増えています。
ただし、この推移だけを見て「これからも同じように増える」とは考えていません。相場次第で資産残高は大きく変わります。
現在は海外株式を中心に運用している
現在の私のiDeCoでは、海外株式の比率がかなり高くなっています。主な保有商品は、iFree NYダウ・インデックスが約588.6万円、DCニッセイ外国株式インデックスが約583.5万円です。ほかに、新興国株式、世界REIT、国内株式なども保有しています。
妻も、DCニッセイ外国株式インデックスが約617.8万円、iFree NYダウ・インデックスが約498.8万円、DCインデックスバランス(株式80)が約382.3万円などで、現在は海外株式中心の構成です。
ただし、この構成で11年間ずっと運用してきたわけではありません。過去には運用商品の入れ替えや配分変更をしています。
現在は過去のスイッチング履歴を確認できず、私自身もどの時点で何を変更したかまでは正確に覚えていません。そのためこの記事では、過去の運用方針を推測せず、現在確認できる商品と、実際の拠出額・資産残高・運用損益を中心に紹介しています。
iDeCoをやってよかった理由は、運用益だけではない
約11年間続けてきて、私は「iDeCoはやってよかった」と思っています。もちろん、約1,551万円の運用益が出ていることも理由の一つです。
ただ、それだけではありません。私がiDeCoの大きなメリットだと思っているのが、掛金が全額所得控除になることです。
iDeCoの掛金は、小規模企業共済等掛金控除として全額が所得控除の対象になります。たとえば、同じお金を普通預金に置いているだけでは、その金額を貯めたこと自体による所得控除はありません。
一方、iDeCoへ拠出すれば、老後資金を積み立てながら、現在の税負担も軽くできるということです。実際にどれだけ税金が軽減されるかは、その人の所得や税率によって変わります。
ただ私の感覚では、お金の置き場所を変えることで所得控除を受けられるという点は、非常に大きなメリットです。
iDeCoは「入口・運用中・出口」の3段階で税制メリットがある
私がiDeCoを評価しているもう一つの理由は、税制上のメリットが拠出時だけではないことです。
まず入口では、掛金が全額所得控除になります。現役で所得が比較的高い時期に拠出すれば、その時点の所得税・住民税の負担軽減につながります。
そして運用中は、iDeCo制度内の運用益は非課税で再投資されます。
さらに、受け取るときにも税制上の控除があります。一時金で受け取る場合は退職所得控除、年金形式で受け取る場合は公的年金等控除の対象になります。
私の感覚では、現役世代で所得が比較的多いときに所得控除を受けながら積み立て、リタイア後に所得が少なくなったタイミングで受け取ることができれば、入口と出口の税率差という意味でもメリットを得られる可能性があります。
つまり、入口で所得控除、運用中は運用益が非課税、出口でも控除という仕組みです。
ただし、出口の税金は単純ではありません。他の退職金や確定拠出年金一時金の受取時期によって、退職所得控除の計算に調整が入る場合があります。そのため、「iDeCoなら出口も必ず無税になる」という意味ではありません。受取時期や受取方法まで含めて考える必要があります。
投資が怖くても、iDeCo=株式投資ではない
iDeCoというと、「投資をしなければならない制度」と思う人もいるかもしれません。
しかし、iDeCoでは元本確保型の商品を選択することもできます。私が利用しているSBI証券にも、「あおぞらDC定期(1年)」という元本確保型の商品があります。
そのため、「価格変動のある投資信託は怖い。でもiDeCoの所得控除は利用したい」という人であれば、元本確保型商品を選ぶ考え方もあります。
もちろん、iDeCoそのものには手数料もあります。そのため、「定期預金を選べば絶対に損をしない」という意味ではありません。
私自身は投資信託を中心に運用していますが、iDeCoのメリットは、投資で利益を出すことだけではないと思っています。
途中の値下がりは、ほとんど気にならなかった
約11年の間には、相場が下がる局面もありました。ただ、私は途中の値下がりをあまり気にしていませんでした。
理由は単純です。今すぐ使うお金ではないからです。
iDeCoは原則60歳まで引き出せません。そのため途中で評価額が下がっても、「まだ使う時期ではない」と考えていました。
短期的な値動きを見ながら売買する口座ではなく、老後まで積み立てていくお金という位置づけだったからです。
ただし、今の1,551万円の含み益も「絵に描いた餅」かもしれない
これは逆も同じです。途中の値下がりを気にしないのであれば、途中の値上がりにも一喜一憂するべきではないと思っています。
現在は夫婦合計で約1,551万円の運用益が出ています。しかし、このお金を今すぐ自由に引き出して使えるわけではありません。
60歳になるまでに株式市場が大きく下落すれば、現在の評価益が大きく減る可能性もあります。
だから私は、「1,729万円が3,280万円になったから、この投資はもう成功した」とは考えていません。今の利益は、まだ「絵に描いた餅」で終わる可能性もあると思っています。
含み益を定期預金へ移して守る選択肢もある
現在の約1,551万円の含み益を守りたいなら、一つの方法はあります。現在保有している投資信託をスイッチングして、iDeCo内の元本確保型の定期預金へ移す方法です。
そうすれば、その後の株価下落によって現在の評価額が大きく減るリスクを抑えることはできます。つまり、現在の含み益をある程度固定するという選択肢です。
ただ、私は今のところ、その方法を選ぶことにも抵抗があります。理由は、今後のインフレです。
定期預金に移せば価格変動のリスクは小さくできます。一方で、物価が上昇し続けた場合には、預金の実質的な購買力が目減りする可能性があります。
だから、株価下落から資産を守るために定期預金へ移すのか。それとも、インフレに備えて、ある程度の価格変動を受け入れながら株式などで運用を続けるのか。これは現在も悩ましいところです。
今の含み益を守ることだけが目的なら定期預金という選択肢もあります。ただ、60歳までまだ時間があることを考えると、私は今のところ、価格変動を受け入れながら運用を続けたいと考えています。
60歳まで引き出せなくても、今後も続けたい
iDeCoには、原則として60歳まで自由に使えないという制約があります。急に大きなお金が必要になっても、普通預金のように引き出すことはできません。
それでも私は、今後もiDeCoを続けたいと思っています。
理由は、老後資金としてお金を分けておけること、掛金が所得控除になること、運用益が非課税になること、そして長期で運用できることです。
私自身には、「これは老後まで使わないお金」と最初から分けておける仕組みが合っていると感じています。
資金の自由度では、小規模企業共済の方にメリットを感じる
一方で、資金の柔軟性という点では、小規模企業共済の方にメリットを感じる部分があります。
私は小規模企業共済にも加入しています。小規模企業共済には、契約者貸付制度があります。
納付した掛金から算定される貸付限度額の範囲内で、一定の条件を満たせば借入れができます。
個人事業主としては、万一、事業や生活で資金が必要になったときに、積み立てた掛金を背景に借入れできるという点には安心感があります。
そのため、私の中では、iDeCoは「老後まで資金を分け、所得控除を受けながら長期運用する制度」、小規模企業共済は「老後や廃業への備えに加えて、貸付制度による資金繰りの柔軟性もある制度」という違いを感じています。
どちらか一方が優れているというより、役割が違うと考えています。
小規模企業共済を13年以上続け、掛金1,016万円になった実績はこちらで公開しています。
私にとってiDeCoは「今のお金を老後へ送る仕組み」
約11年続けてきて、私にとってiDeCoは、今のお金を老後へ送っておく仕組みに近いものになっています。
現在の収入の一部を毎月拠出する。拠出時には所得控除を受ける。運用中は運用益が非課税になる。そのお金は簡単には使わず、老後まで運用する。そして受取時にも控除を利用できる可能性がある。
短期的な相場の上下にはあまり振り回されない。私にはこの仕組みが合っていました。
iDeCoも、その中の一つです。今の収入をすべて現在の生活で使うのではなく、将来の自分たちの生活を支えるお金へ変えておく。これが目的です。
まとめ|11年で1,729万円→3,280万円。でも結果はまだ確定していない
私たち夫婦は、2015年6月からiDeCoを続けています。
2026年8月20日時点で、累計拠出額は1,729万円、資産残高は約3,280万円、運用益は約1,551万円です。
約11年間の結果として、私は「iDeCoをやってよかった」と思っています。
理由は、運用益が出ていることだけではありません。入口では掛金が所得控除、運用中は運用益が非課税、出口でも受取方法によって税制上の控除を利用できるという仕組み自体に大きなメリットを感じています。
一方で、今の約1,551万円の運用益を確定した利益だとは考えていません。定期預金へスイッチングして価格変動リスクを小さくする選択肢もあります。しかし、今後のインフレを考えると、それが必ずしも最善とも思っていません。
だから今のところは、多少の価格変動を受け入れながら、運用を続けるつもりです。
本当の結果が分かるのは、受け取るときです。そのときに、夫婦で約11年間積み立ててきたiDeCoが、最終的にいくらになったのか。そこまで数字で確認したいと思っています。
※本記事は筆者夫婦のiDeCo運用実績を紹介するもので、特定の運用商品への投資を推奨するものではありません。iDeCoの税制、加入条件、受取条件等は変更される可能性があります。制度利用や受取方法を検討する際は、最新の公式情報をご確認ください。