妻の資金では現在、高配当株・株主優待株を中心に運用しています。
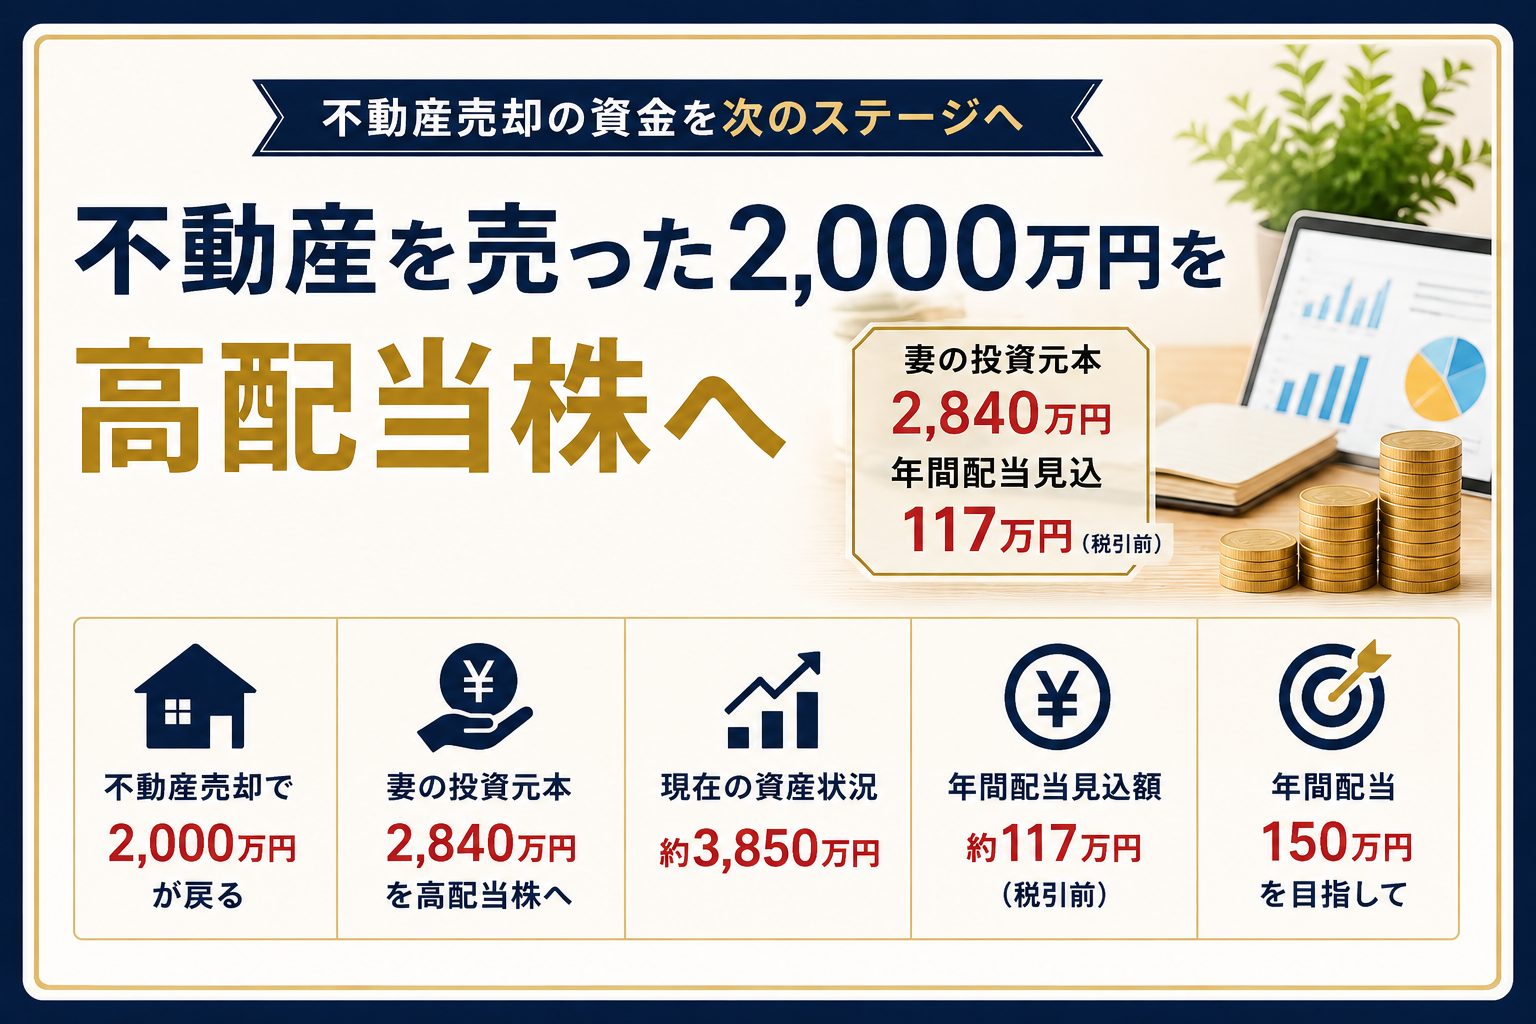
これまでに投入した元本は、
2,840万円。
現在の株式からの年間配当見込額は、
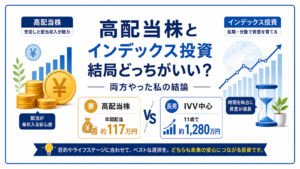
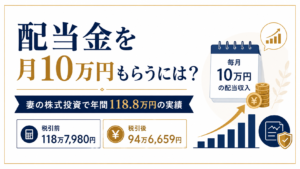
約117万円
です。
投資元本2,840万円に対する年間配当額の単純比率は、約4.1%になります。
この2,840万円を最初から一度に投資したわけではありません。
令和5年以前に340万円、令和6年に500万円、そして令和7年に一気に2,000万円を追加しました。
令和7年に投資額を大きく増やした理由は、不動産を売却したからです。
不動産から戻ってきた資金を、もう一度不動産へ投資するのではなく、
高配当株へ振り替えました。
なぜそうしたのか。
理由は、実際に不動産投資を経験して、
「不動産って、案外儲からないんだな」
と感じるようになったからです。
結論|2,840万円を投資し、年間配当は約117万円
まず、現在の状況をまとめます。
| 項目 | 現在の状況 |
|---|---|
| 累計投資元本 | 2,840万円 |
| 令和5年以前の投資 | 340万円 |
| 令和6年の投資 | 500万円 |
| 令和7年の投資 | 2,000万円 |
| 株式の年間配当見込額 | 約117万円 |
| 元本に対する単純配当比率 | 約4.1% |
| 株式時価 | 約3,400万円 |
| 証券口座の待機資金 | 約110万円 |
| 米国債 | 約340万円 |
| 証券口座全体 | 約3,850万円 |
| 今後の年間配当目標 | 150万円 |
配当は再投資せず、妻の銀行口座へ振り込まれるようにしています。
生活費とは別の、
妻が自由に使えるお金
です。
実際に何に使っているかは、私は把握していません。そこは妻本人に任せています。
この運用で目指しているのは、
元本をなるべく取り崩さず、毎年使えるお金を生み出すこと
です。
令和6年に不動産を3件売却して、考え方が変わった
なぜ、高配当株への投資額を一気に増やしたのか。
きっかけは不動産投資でした。
令和6年、私は保有していた不動産を立て続けに3件売却しました。
そのときに強く感じたのが、
「不動産って、案外儲からないんだな」
ということでした。
そもそも私が不動産投資に興味を持ったきっかけは、確定申告の仕事でした。
不動産を複数所有し、不動産収入を生活の柱にしている人を実際に見ていました。
そのため、不動産投資を始める前は、
「株よりも、毎月家賃が入る不動産の方が安定して収入を得られるのではないか」
と考えていました。
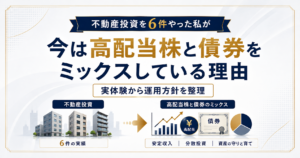
その後、自分でも不動産投資を始め、最終的には6件購入しました。
ところが、自分で物件を購入し、家賃を受け取り、経費を払い、最後に売却まで経験してみると、不動産投資を始める前に持っていたイメージとの間にズレがありました。
一から物件を探して購入する。
管理費や修繕費、税金を払う。
入居者が退去することもある。
そして最後は売却する。
そこまでやっても、
思っていたほど利益が残らない物件もありました。
もちろん、利益が出た物件もあります。
しかし、6件を実際に経験した結果、
「このまま不動産を買い増していくのが、自分にとって本当にいいのだろうか」
と考えるようになりました。
家賃の代わりに「配当」を受け取ることを考えた
そこで改めて考えたのが、
ある程度安定して、継続的に収入を得るには何がいいのか
ということでした。
そのとき、自分の中で出てきた答えの一つが、
高配当株式
でした。
もちろん、高配当株なら安全という意味ではありません。
株価は下がりますし、配当が減ることもあります。無配になる可能性もあります。
それでも、株式であれば、不動産のように物件を探して購入し、入居者を管理し、修繕し、最後に売却する必要はありません。
企業が配当を続けている間は、
配当という形で現金を受け取ることができます。
不動産を何件も経験した後の自分には、この仕組みの方が現在の資産状況に合っていると感じました。
不動産2件の売却資金を高配当株へ振り替えた
令和7年、妻の株式投資への投入額を2,000万円増やしました。
この原資になったのが、前年に売却した不動産から戻ってきた資金です。
特に、
京都市内の学生向けワンルームマンション
と、
京都市内のワンルームマンション
の売却で戻ってきた資金を、高配当株中心の運用へ振り替えました。
つまり、
家賃を生む不動産から、配当を生む株式へ資産を入れ替えた
ことになります。
京都市内のワンルームマンションは、600万円で購入し、表面利回りは10%ありました。
ところが、5年8か月保有した最終税引後利益は約62万円でした。
京都市内のワンルームマンションも、1,250万円で購入し、5年4か月運用して売却しました。
こちらの最終税引後利益は約138万円でした。
不動産で実際に得た利益を数字で確認したうえで、
「この資金でもう一度不動産を買うのか」
を考えました。
私が選んだのは、高配当株でした。
妻の資金では「配当利回り・配当性向・大型株」に着目
妻の資金で高配当株を買うとき、私が主に着目しているのは、
配当利回り、配当性向、そして企業規模
です。
まず見るのは配当利回りです。
ただし、
利回りが高いだけでは買いません。
同時に確認するのが配当性向です。
配当性向は、企業が稼いだ利益のうち、どの程度を配当に回しているかを見る指標です。
高い配当利回りでも、利益に対して無理に多くの配当を出しているように見える銘柄は避けています。
妻の資金では、
一時的に高い配当を受け取ることより、できるだけ継続して配当を受け取れること
を重視しています。
また、自分のお金以上に慎重に運用したいという気持ちもあるため、基本的には大型株を中心に選んでいます。
高利回りでも「無理な配当」に見える銘柄は買わない
特に避けているのが、
配当性向が高すぎる銘柄
です。
配当利回りだけを見ると魅力的でも、利益に対して無理に配当しているように見える場合、その配当が将来も続くとは限りません。
そのため、
「利回りが高いから買う」
という選び方はしていません。
これは、過去の株式投資で大きな損失を出してきた経験も影響しています。
私は以前、値上がりしたテーマ株などを追いかけ、
「株の損は株で取り返す」
という投資を繰り返しました。
結果として、一時はプラス338万円まで回復した株式投資が、その後1,000万円を超える含み損まで悪化した時期もあります。
高い数字には、何か理由がある。
これは株、不動産、債券を実際に経験する中で、以前より強く意識するようになりました。
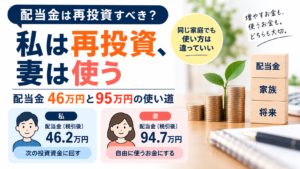
配当は再投資せず、妻が自由に使えるお金として銀行口座へ
妻の高配当株運用には、私自身の株式投資との大きな違いがあります。
配当を再投資しません。
妻の株式から出た配当は、証券口座ではなく、妻の銀行口座へ振り込まれるようにしています。
生活費とは別の、
妻が自由に使えるお金
です。
年間配当見込額は約117万円なので、12か月で単純平均すると月10万円弱に相当します。
実際に何に使っているのかは、私は把握していません。
そこは妻本人に任せています。
この運用の目的は、
「資産を売って使うお金を作る」のではなく、「保有資産から出てくる配当を使う」
という仕組みを作ることです。
もちろん、配当は保証されていません。
それでも、
元本をなるべく取り崩さず、毎年使えるお金を作る
ことを目指しています。
投資元本2,840万円に対し、証券口座全体は現在約3,850万円
妻の資産運用にこれまで投入した元本は、
28,400,000円
です。
現在の資産は概算で、
株式が約3,400万円。
証券口座の待機資金が約110万円。
米国債が約340万円。
合計すると、
約3,850万円
になっています。
ここは少し注意が必要です。
3,850万円すべてが高配当株ではありません。
株式約3,400万円+待機資金約110万円+米国債約340万円を合わせた証券口座全体の金額です。
また、2,840万円から3,850万円に増えた差額を、そのまま高配当株の利益と考えることもできません。
現在の資産額には、株価上昇による含み益なども含まれています。
この記事で重視しているのは資産額の増加だけではなく、
年間約117万円の配当を受け取れる状態になっていること
です。
株価が上がった結果「高配当株ではなくなった銘柄」もある
高配当株投資を続けていると、最近新しい悩みも出てきました。
購入した当時は高配当株だったのに、その後株価が上昇したことで、
現在の株価では、それほど高配当とは言えなくなった銘柄
があることです。
配当額が同じでも、株価が上昇すれば現在の株価に対する配当利回りは下がります。
年間配当を増やすことだけを考えるなら、そうした銘柄を売却して、現在の株価でも配当利回りが高い銘柄へ買い替える方法があります。
しかし、ここで悩みます。
株価が上昇した銘柄を、「今の配当利回りが低くなった」という理由だけで売っていいのか。
購入時より企業価値が上がり、株価も上昇した銘柄を手放して、別の高利回り銘柄に乗り換える。
それが本当に正しいのかは、まだ答えが出ていません。
高配当株を買うことより、
買った後にどうするか
の方が難しいのかもしれません。
次の目標は年間配当150万円
今後の目標は、
年間配当150万円
です。
現在が約117万円なので、あと約33万円増やしたいと考えています。
そのためには、追加資金を投入する方法もあります。
保有企業の増配を待つ方法もあります。
あるいは、現在のポートフォリオをリバランスし、より配当利回りの高い銘柄へ入れ替える方法もあります。
ただし、
年間配当額を増やすことだけを目的に、株価が上昇した銘柄を次々売るのが正しいとは思っていません。
高配当株投資を始めたときは、
「どの銘柄を買うか」
を考えていました。
現在は、
「株価が上がった銘柄をそのまま持つのか、別の高配当株へリバランスするのか」
という次の問題に直面しています。
ここは無理に答えを決めず、今後実際に運用しながら検証していくつもりです。
この運用を現時点でどう評価しているか
現時点では、妻の高配当株を中心とした運用を前向きに評価しています。
理由は、株価が上がったからだけではありません。
私が特に評価しているのは、
年間約117万円という現金収入を生む仕組みを作れたこと
です。
考えてみれば、不動産投資を始めたときに私が欲しかったものも、毎年入ってくる収入でした。
当時は、それを家賃で得ようとしました。
その後、不動産を6件経験し、現在は妻の資金について、
家賃ではなく配当で収入を得る
という形に変わっています。
もちろん、高配当株なら不動産より優れているという意味ではありません。
株価は下落しますし、減配や無配もあり得ます。
逆に、不動産には借入を使って自己資金以上の資産に投資できるという、株式にはない大きな特徴があります。
ただ、現在の私たちの資産状況では、
新たに不動産を購入するより、高配当株を中心に保有する方が自分たちには合っている
と考えています。
まとめ|不動産の売却資金を、年間117万円の配当を生む資産へ
妻の資産運用に投入した元本は、
2,840万円
です。
現在の株式からの年間配当見込額は、
約117万円。
配当は再投資せず、妻の銀行口座へ振り込み、生活費とは別の妻が自由に使えるお金にしています。
令和7年に投資額を2,000万円増やした大きな理由は、不動産の売却でした。
不動産を実際に複数経験し、
「一から物件を買っても、思っていたほど儲からない」
と感じたことで、戻ってきた資金を再び不動産へ投資するのではなく、高配当株へ振り替えました。
現在は、株式約3,400万円、待機資金約110万円、米国債約340万円で、証券口座全体では約3,850万円になっています。
次の目標は、
年間配当150万円。
ただし、株価が上昇して現在の配当利回りが低くなった銘柄を売り、別の高配当株へリバランスするべきかについては、まだ答えが出ていません。
これも今後実際に運用しながら、
「結局どうするのがよかったのか」
を数字で検証していきたいと思います。
※本記事は筆者自身と家族の投資経験を紹介するものであり、特定の銘柄や高配当株への投資を推奨するものではありません。株式には価格下落、減配、無配等のリスクがあります。