不動産投資では、購入価格より安く売ったら損なのでしょうか。
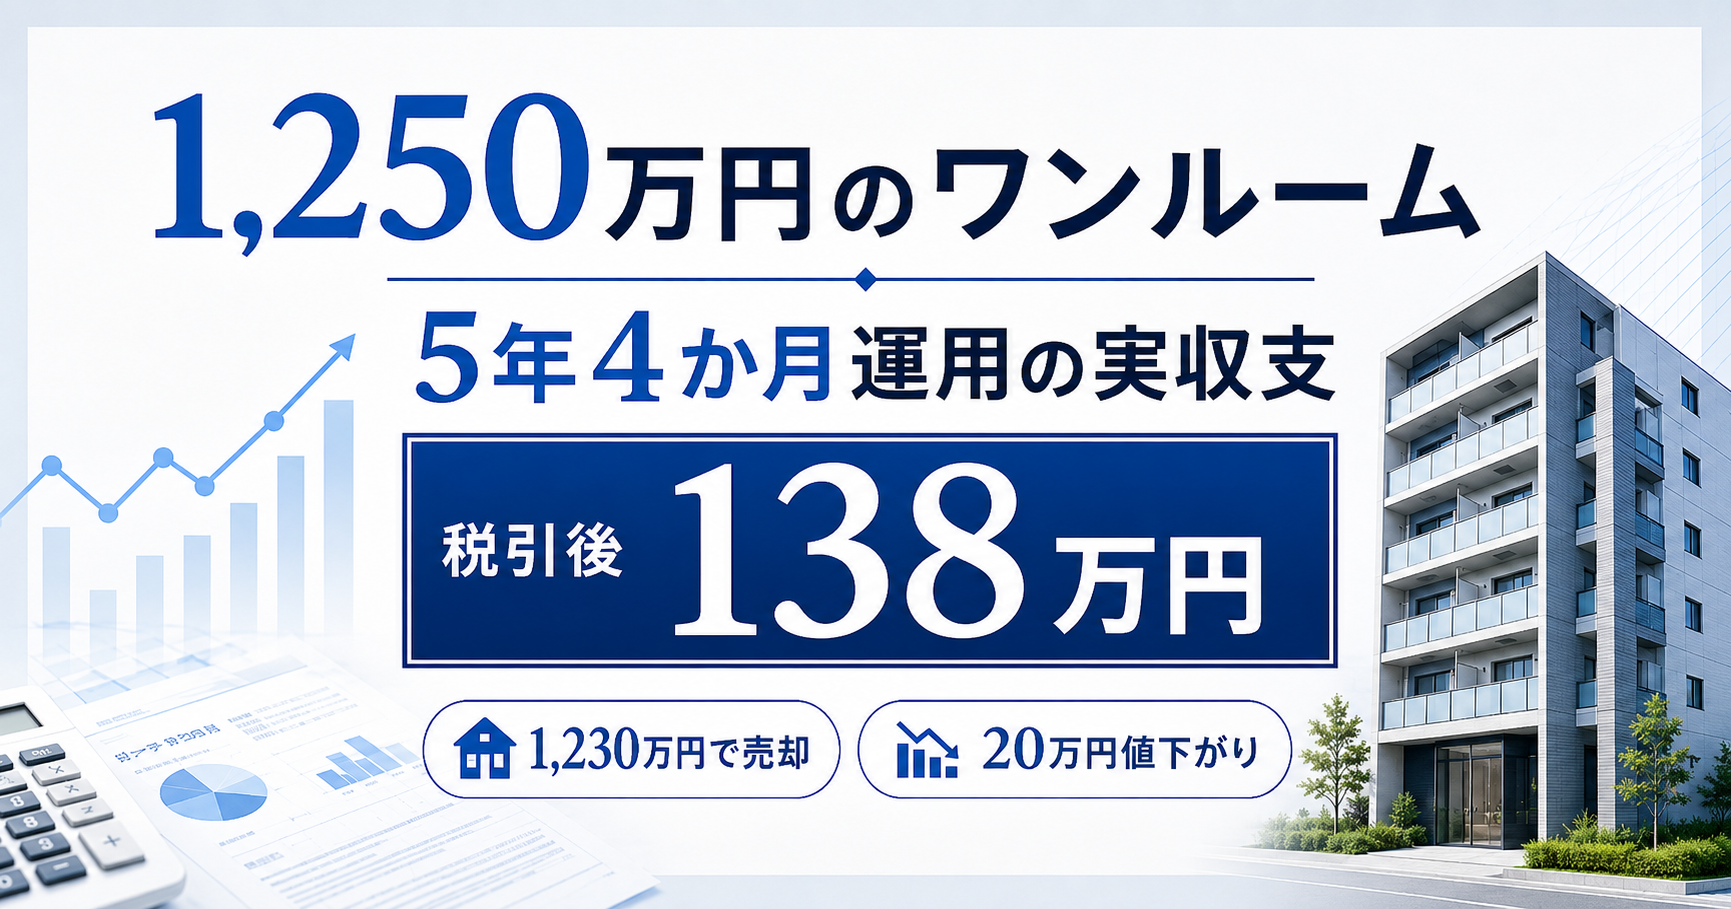
私が2件目に購入したワンルームマンションは、1,250万円で購入し、約5年4か月後に1,230万円で売却しました。物件価格だけを見れば20万円の値下がりです。
それでも、保有中の家賃収入とすべての費用・税金を含めて計算すると、最終税引後利益は1,379,175円でした。
1件目では表面利回り10%の学生マンションを買い、退去時の費用を経験しました。そこで2件目では、利回りの高さよりも家賃収入の安定性を少し重視するようになりました。
結論|1,230万円で売却しても最終税引後利益は1,379,175円
| 項目 | 実績 |
| 購入価格 | 12,500,000円 |
| 総投資額 | 12,662,200円 |
| 借入 | なし(全額自己資金) |
| 購入時家賃 | 月56,880円 |
| 表面利回り | 約5.46% |
| 保有期間 | 約5年4か月 |
| 累計家賃 | 3,649,651円 |
| 保有期間税引後CF | 2,409,776円 |
| 売却価格 | 12,300,000円 |
| 売却諸費用控除後手取額 | 11,831,599円 |
| 税引後売却回収額 | 11,631,599円 |
| 最終税引後利益 | 1,379,175円 |
| 今なら買う? | 慎重に判断 |
1件目の退去を経験し、2件目では家賃の安定性を意識した
1件目の学生マンションでは、学生需要がある一方、卒業による退去と、その際の手数料・リフォーム費用を経験しました。
そこで2件目では、単純な表面利回りの高さだけではなく、なるべく安定して家賃を受け取れる物件を意識しました。
この物件はRENOSYを通じて管理されていました。契約上の仕組みはありましたが、手元の資料だけでは実際にどの月で保証が発動したかまでは確認できないため、「保証のおかげで家賃が安定した」とは断定していません。
1,250万円で購入|総投資額は12,662,200円
購入価格は1,250万円。購入諸費用を含めた総投資額は12,662,200円でした。
この物件も借入は使わず、全額自己資金です。名義は妻にしました。当時の私たちの所得状況を踏まえて判断したものですが、これは私たち個人の税務上の事情によるもので、一般的に同じ方法が有利という意味ではありません。
約5年4か月で累計家賃3,649,651円
保有期間中の累計家賃収入は3,649,651円でした。
一方、現金支出は969,875円。内訳には管理手数料203,263円、管理費・修繕積立金496,408円、固定資産税202,500円、保険16,840円、その他50,864円などがあります。
税引前キャッシュフローは2,679,776円。保有中の所得税・住民税270,000円を考慮した税引後CFは2,409,776円でした。
想定外だったのは管理費・修繕積立金の上昇
この物件で印象に残っているのは、家賃そのものより、所有者側の固定費が上がっていったことです。
管理費・修繕積立金は、月6,880円から7,670円、さらに10,480円へと上昇しました。
家賃が大きく下がらなくても、管理費や修繕積立金が上がれば手元に残るお金は減ります。マンション投資では、購入時点の固定費だけを前提に長期収支を考えない方がいいと実感しました。
1,250万円で買った物件を1,230万円で売却
約5年4か月保有した後、この物件を1,230万円で売却しました。購入価格より20万円低い価格です。
売却諸費用を差し引いた手取額は11,831,599円でした。この数字は売却諸費用控除後・譲渡に伴う所得税住民税控除前です。
その後、所得税155,000円、住民税45,000円、合計200,000円を考慮すると、税引後売却回収額は11,631,599円です。
最終税引後利益は1,379,175円
保有期間税引後CF2,409,776円と税引後売却回収額11,631,599円を合計し、総投資額12,662,200円を差し引くと、最終税引後利益は1,379,175円です。
物件価格だけを比べると20万円の値下がりでしたが、投資全体では約138万円の黒字となりました。
減価償却と現金収支は同じではなかった
この物件では累計減価償却費が1,176,290円あり、課税上の不動産所得累計は1,351,286円でした。
実際の現金収支と、税務上の所得は一致しません。この差も不動産投資を実際にやってみて分かった点の一つです。
この投資は成功だった?
最終的に約138万円の利益が残ったため、失敗だったとは考えていません。
一方で、1,200万円を超える自己資金を5年以上投入した結果として考えると、資本効率が非常に高かったとも感じていません。
今なら同じ物件を買う?
今なら、条件を見て慎重に判断します。
家賃の安定性だけでなく、管理費・修繕積立金の将来上昇、売却価格、他の投資先との比較まで含めて考えたいからです。
まとめ|値下がりしても、家賃を含めれば投資全体は黒字だった
1,250万円で購入した物件を1,230万円で売却しても、保有中の家賃収入を含めた最終税引後利益は1,379,175円でした。
1件目・2件目はどちらも全額自己資金でした。そこで3件目では、「借入を使えば自己資金をもっと効率よく使えるのではないか」と考え、初めてローンを使った不動産投資に進みます。
※本記事は筆者自身の投資経験を紹介するものであり、特定の不動産の購入を推奨するものではありません。