2026年– date –
-

自営業でふるさと納税6年連続100万円超|11月80万円で止めて年末に調整する理由
ふるさと納税を6年連続で年間100万円超寄附している自営業の私が、実際の寄附額の決め方を公開。11月までは80万円程度に抑え、12月に所得と所得控除を見積もって20〜30万円程度追加。寄附しすぎた失敗も紹介します。 -
ふるさと納税を11年続けて夫婦で累計1,132万円|本人は6年連続で年間100万円超
ふるさと納税を2015年から11年間継続。夫婦それぞれの寄附実績を合計すると累計11,325,400円、寄附明細は600件弱。本人は6年連続で年間100万円超。実際の寄附額や夫婦の役割分担、11年間続けて感じた魅力を公開します。 -
リースバック物件への投資は儲かる?3件買って分かったメリット・デメリットと出口リスク
リースバック物件への投資は儲かる?実際に3件購入した筆者が、購入直後の空室リスク、割安に買える可能性、退去後の売却リスクを実例で比較。高利回りでも損失になった経験から、メリット・デメリットと出口戦略を紹介します。 -
不動産投資と高配当株、結局どっちが自分に合った?6物件を経験した私が比較
不動産投資と高配当株はどっちがいい?不動産6物件を実際に購入・売却した筆者が、売却のしやすさ、老朽化、修繕、借入レバレッジ、暴落リスクを比較。今は高配当株の方が自分に合うと考える理由を実体験から紹介します。 -
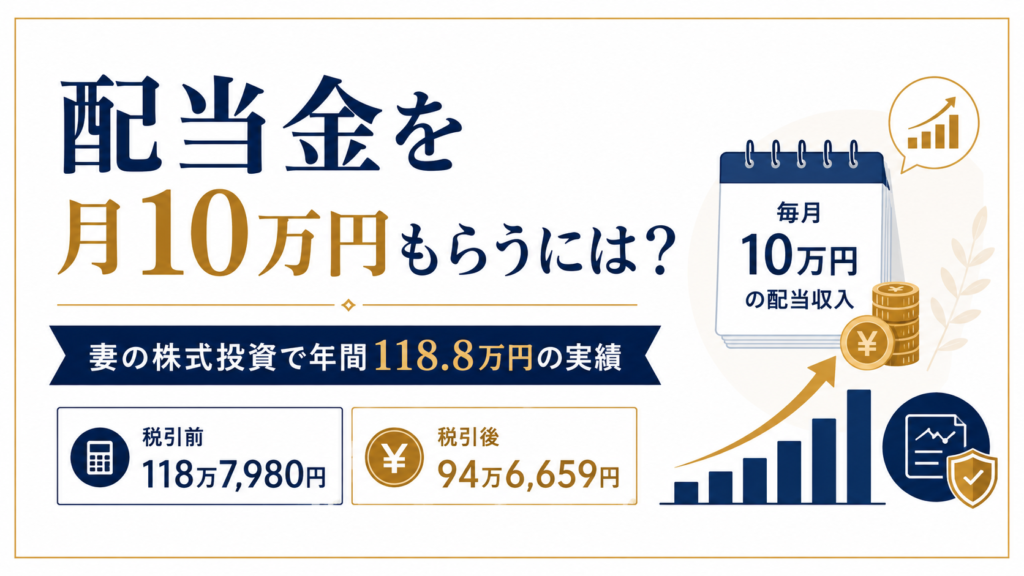
配当金を月10万円もらうにはいくら必要?妻の株式投資で年間118.8万円の実績
配当金を月10万円もらうにはいくら必要?妻の株式投資で直近1年間の税引前配当は118万7,980円、税引後は94万6,659円でした。配当0円の月も含め、実際の月別入金額と手取りを公開します。 -
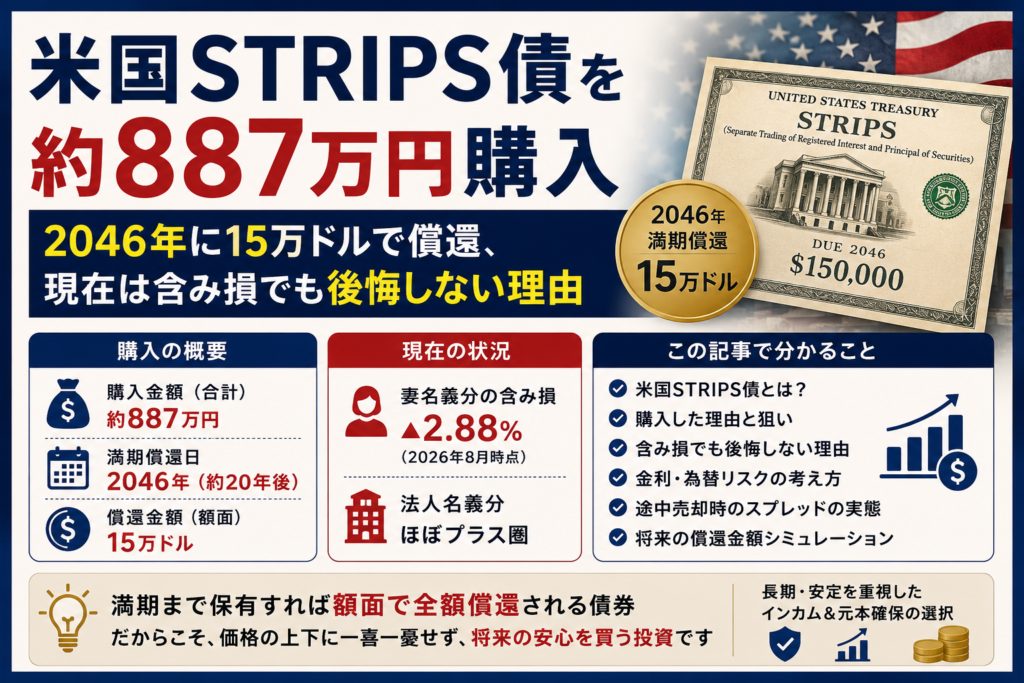
米国STRIPS債を約887万円購入|2046年に15万ドルで償還、現在は含み損でも後悔しない理由
妻と法人で米国STRIPS債を合計約887万円購入。2046年満期時には15万ドルで償還予定です。現在は妻分が▲2.88%の含み損。それでも後悔していない理由、金利・為替リスク、途中売却時のスプレッドまで実際の数字で公開します。 -
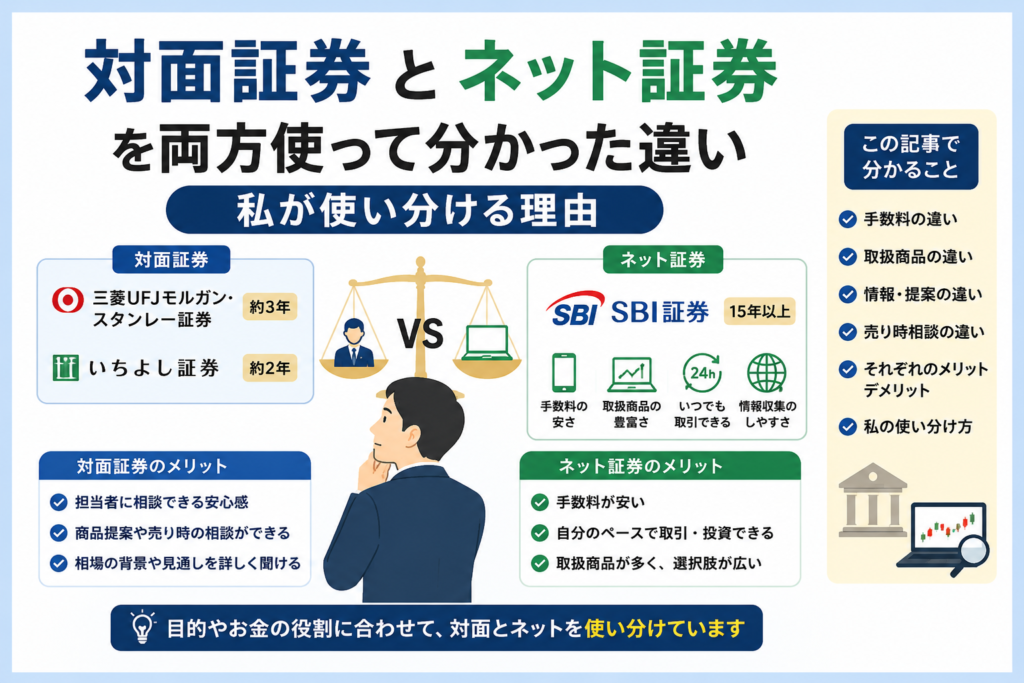
対面証券とネット証券を両方使って分かった違い|私が使い分ける理由
SBI証券を15年以上、三菱UFJモルガン・スタンレー証券を約3年、いちよし証券を約2年利用。ネット証券と対面証券を実際に両方使って分かったメリット・デメリット、手数料、商品提案、売り時相談の違いと、私の使い分けを紹介します。 -
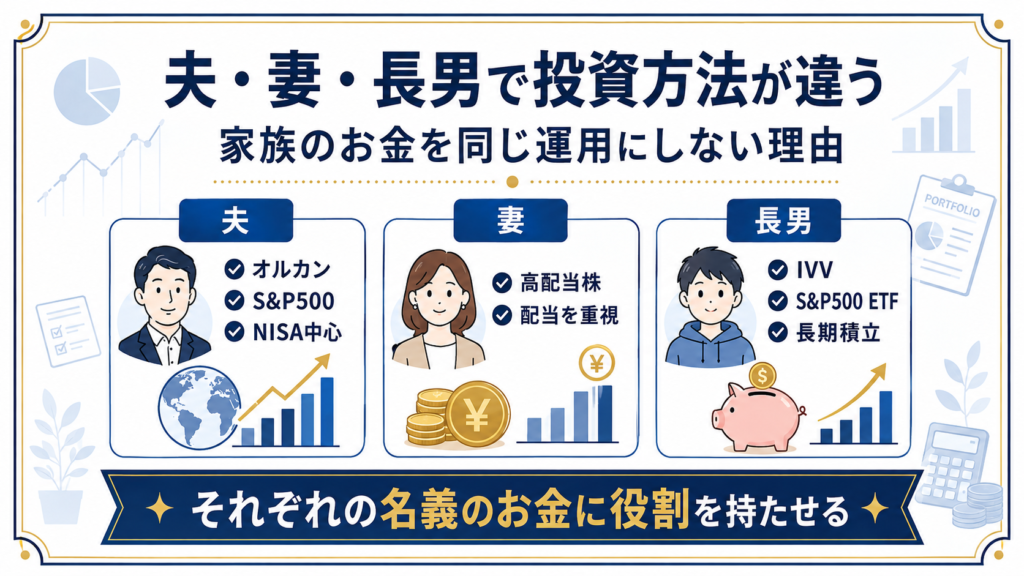
夫・妻・長男で投資方法が違う|家族のお金を同じ運用にしない理由
我が家では夫・妻・長男で投資方法が違います。妻は高配当株、長男はS&P500連動ETFのIVV、夫婦それぞれのNISAはオルカン・S&P500中心。自分のお金より家族のお金では余計なリスクを取らず、「それぞれの名義のお金に役割を持たせる」理由を実例で紹介します。 -
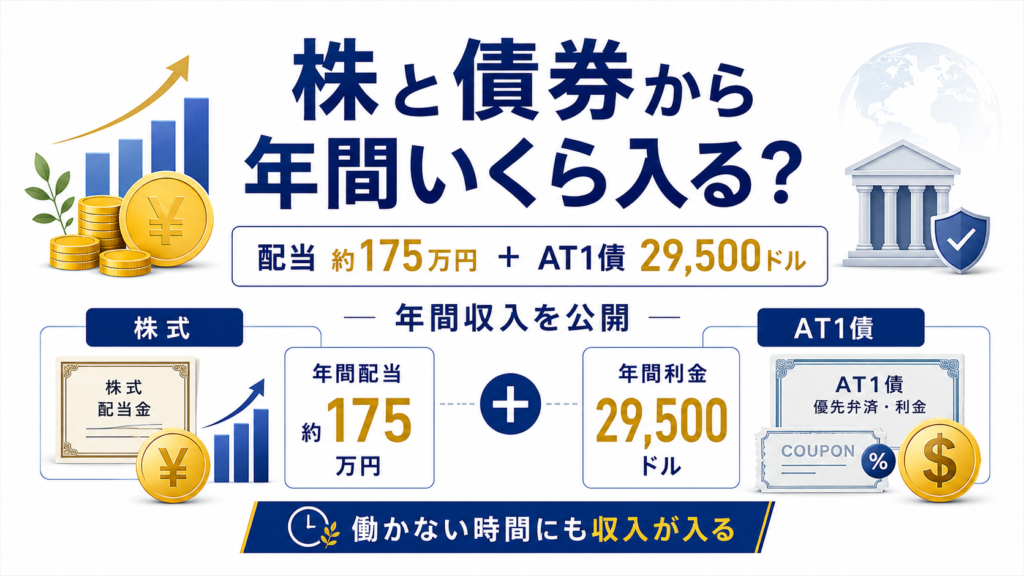
株と債券から年間いくら入る?配当約175万円+AT1債29,500ドルを公開
私と妻の株式から年間配当見込額約175万円、法人保有のAT1債から年間29,500ドル。仮に1ドル160円なら約647万円相当です。税引後の配当を「使う・再投資する」、AT1債のクーポンを「法人に残す」という使い分けと、働いていない時間にも収入が生まれる安心感を実額で紹介します。 -
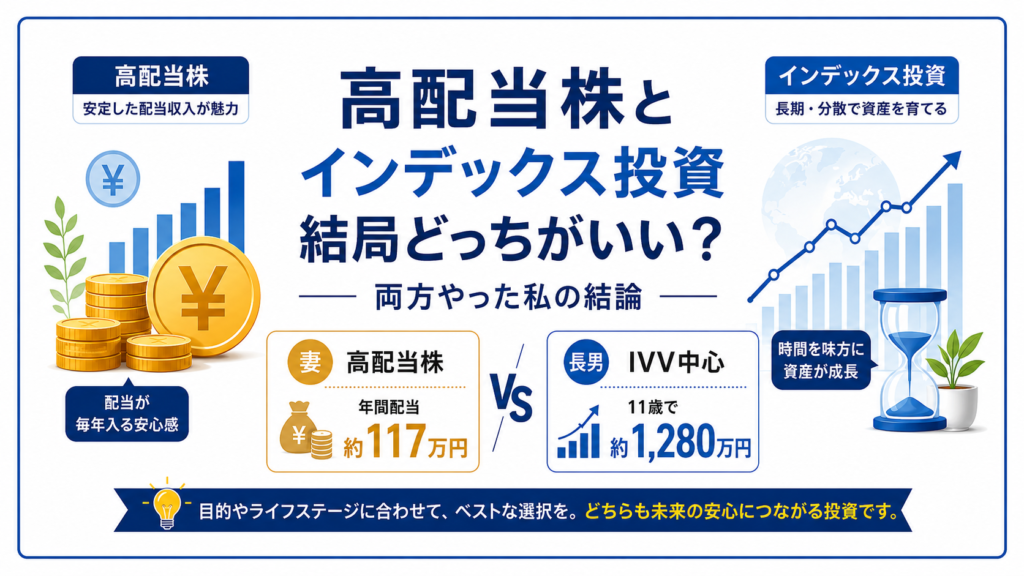
高配当株とインデックス投資、結局どっちがいい?両方やった私の結論
高配当株とインデックス投資、結局どちらがいい?妻は高配当株で年間配当見込額約117万円、長男はIVV中心で11歳時点のSBI証券口座が約1,280万円。実際に両方へ投資して分かった「今を楽しむ投資」と「将来に備える投資」の使い分けを紹介します。