2026年– date –
-

息子が3歳のときに始めた投資、11歳で資産1,280万円に|IVVを約8年買い増した結果
2015年生まれの長男名義で3歳頃から資産形成を開始。2018年10月頃からS&P500連動ETFのIVVを買い始め、途中から毎月4万円をSBI証券へ自動送金。2026年8月時点で資産残高は約1,280万円。贈与、ジュニアNISA、金融教育、成人後の方針まで実額で紹介します。 -
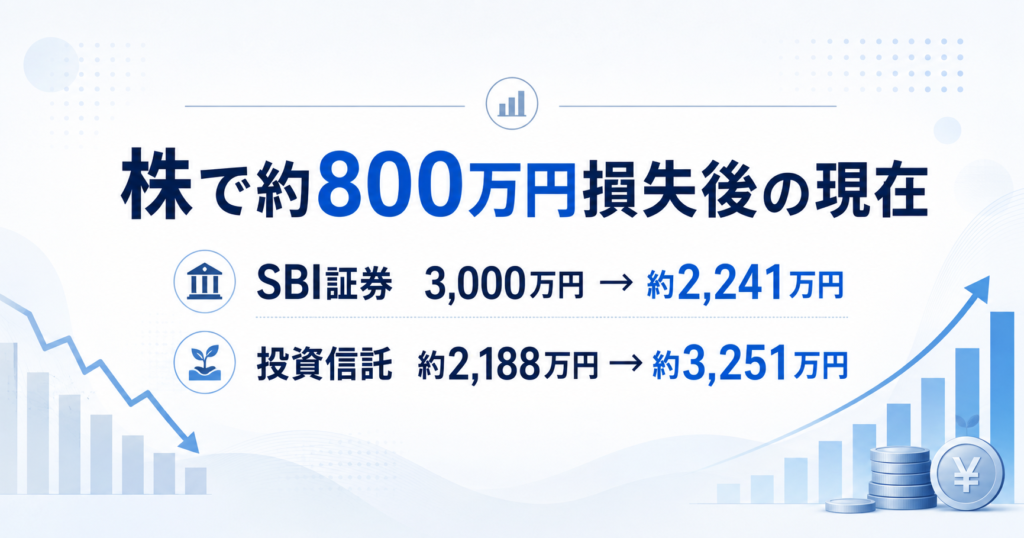
株で約800万円損した私の現在|SBI証券3,000万円と投資信託2,188万円の結果
株で約800万円損した後も投資を続けています。2026年8月時点でSBI証券は3,000万円→約2,241万円、いちよし証券の投資信託は約2,188万円→約3,251万円。高配当株、SNSで買った株、対面型証券会社を使った感想まで実額で公開します。 -
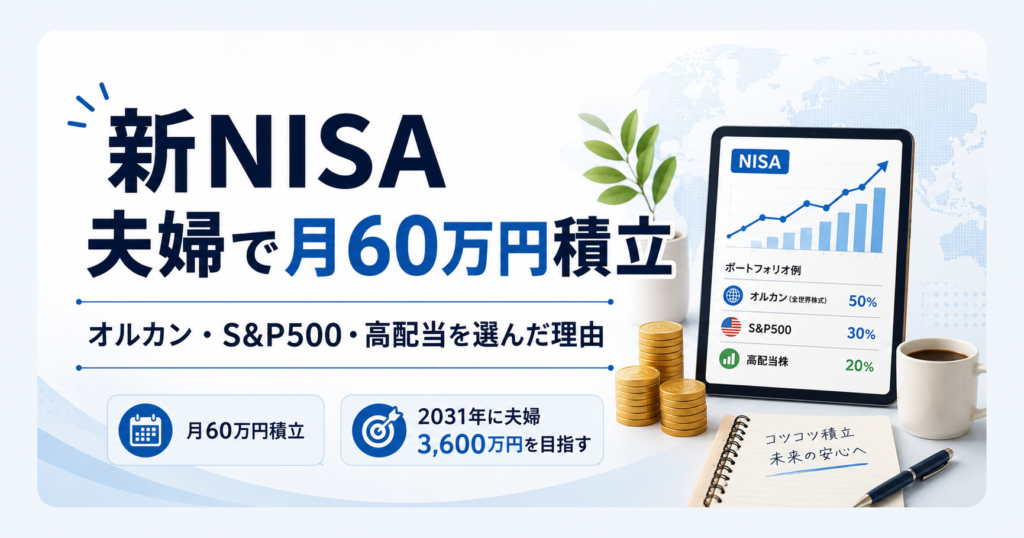
新NISAを夫婦で月60万円積立|オルカン・S&P500・高配当を選んだ理由
2026年8月に夫婦で新NISAの積立設定を開始。初回買付は9月10日、月60万円をオルカン35万円・S&P500 20万円・日本高配当5万円に積み立てます。成長投資枠とつみたて投資枠の違い、毎月積立を選んだ理由、2031年中に夫婦3,600万円を目指す計画を実額で公開します。 -
家族5人の保険料は年間約535万円|円建て168万円+ドル建て2.28万ドルの中身を公開
家族5人で保険に年間いくら払っている?現在の保険料は円建て1,681,644円+米ドル建て22,769.05ドル。1ドル160.97円で参考換算すると約535万円です。最も負担の大きい保険、安いと感じる保障、2027年の負担減少まで実額で公開します。 -
年間17万円で月50万円の保障|自営業の私が収入保障保険を12年続けている理由
第1子誕生前の32歳で、月50万円・65歳までの収入保障保険に加入。年間保険料169,000円で家族の生活をどう守ろうと考えたのか、第2子・第3子誕生後も解約しなかった理由、12年後の現在の評価を実体験で紹介します。 -
ドル建て保険を年間2万ドル、9年間払った結果|円安で212万円→325万円でも後悔していない理由
米ドル建て保険に年間20,183.35ドルを2018年から支払い。2020年約212万円だった円換算保険料は2026年約325万円へ。9年間の累計は約2,374万円。円安でも解約しなかった理由、2027年の払込終了予定まで実際の数字で公開します。 -
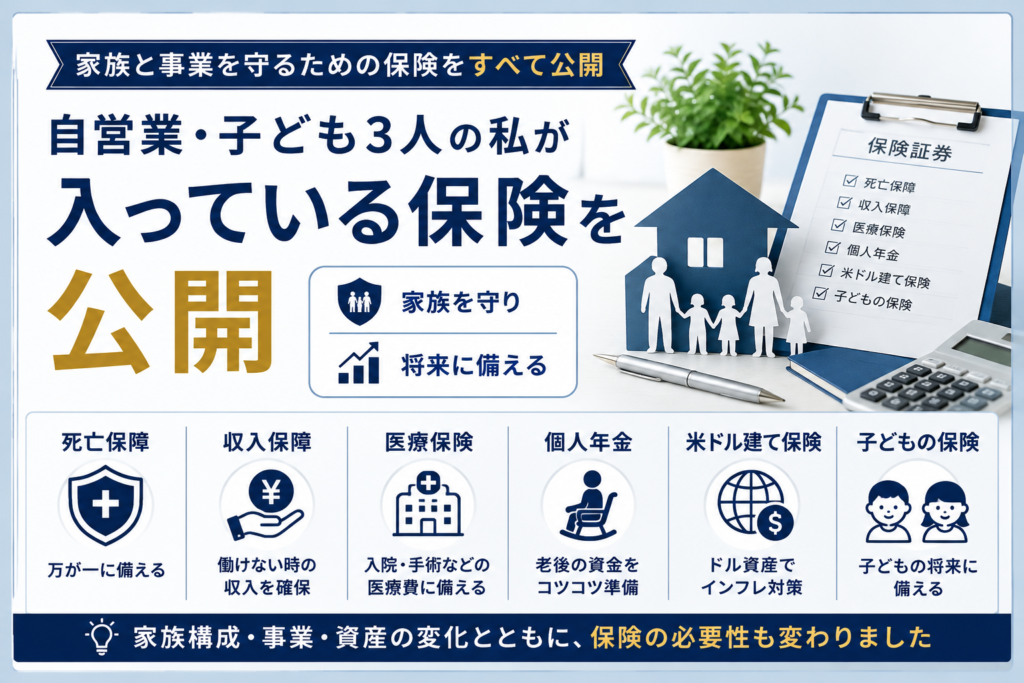
自営業・子ども3人の私が入っている保険を公開|死亡保障・老後・子どもの備え
自営業・子ども3人の筆者が、死亡保障、収入保障、医療保険、個人年金、米ドル建て保険、子どもの保険を実体験と具体的な数字で棚卸し。家族が増え、事業収入や資産が増えるにつれて保険の必要性がどう変わったかを紹介します。 -
夫婦でiDeCoを11年続けた結果|1,729万円が3,280万円、運用益は約1,551万円
夫婦で2015年6月からiDeCoを約11年間運用。累計拠出額1,729万円に対し、2026年8月の資産残高は約3,280万円、運用益は約1,551万円。所得控除、受取時の税制、定期預金へのスイッチング、インフレ、小規模企業共済との違いまで実体験で紹介します。 -
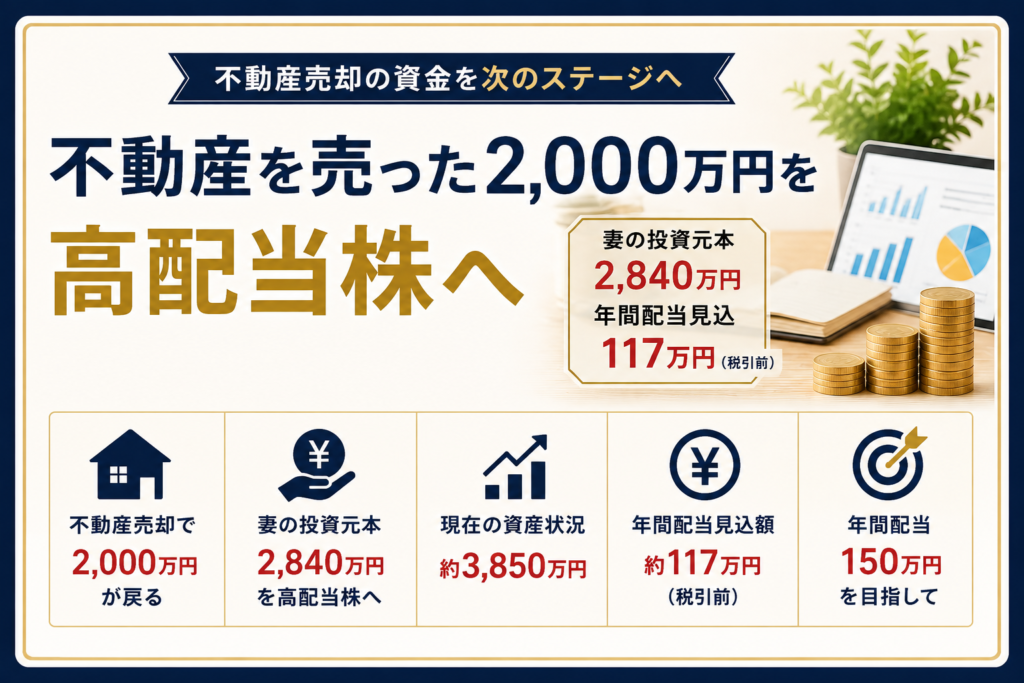
不動産を売った2,000万円を高配当株へ|妻の投資元本2,840万円で年間配当117万円
不動産売却で戻った資金を高配当株へ。妻の資産運用に累計2,840万円を投入し、現在の年間配当見込額は約117万円。なぜ不動産ではなく高配当株を選んだのか、銘柄選びの基準、現在約3,850万円の資産状況、年間配当150万円を目指す中での悩みまで実際の数字で公開します。 -
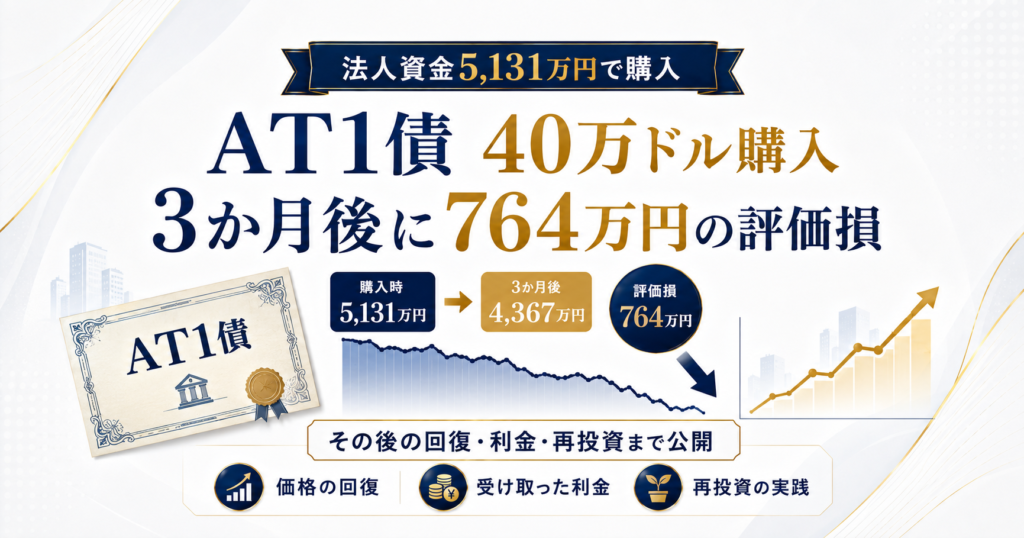
AT1債を40万ドル購入して3年半|5,131万円が3か月後に4,367万円まで下落した実体験
私は2022年12月、法人の余剰資金を使って海外銀行が発行するAT1債を2銘柄購入しました。購入したのはBarclays PLCとSociété Généraleで、額面はそれぞれ20万ドル、合計40万ドルです。 円換算した取得額は51,309,100円。Barclaysのクーポンは8%、Société G...