1件目・2件目の不動産は、どちらも全額自己資金で購入しました。
そこで3件目では、「借入を使えば、自己資金をもっと効率よく使えるのではないか」と考え、初めてローンを使いました。
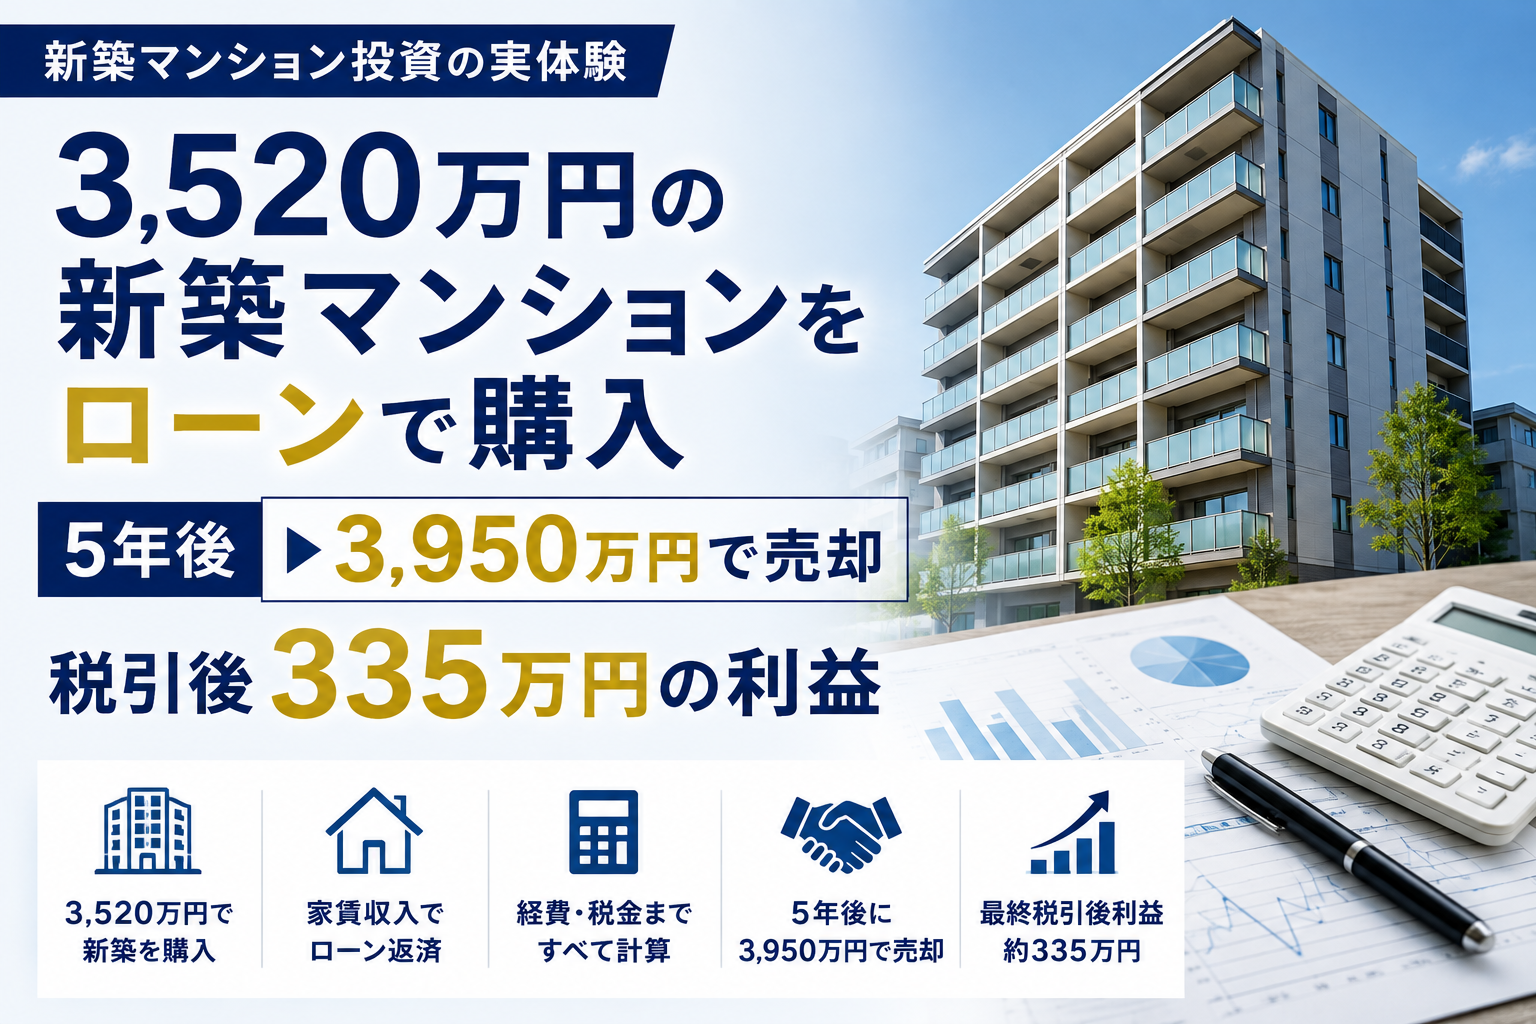
購入したのはJR大津駅から徒歩約2分の新築ファミリーマンション。購入価格は3,520万円です。
約5年後、3,950万円で売却し、最終税引後利益は3,346,325円。6物件の中で最も大きな利益になりました。
ただし、今振り返ると「値上がりと低い調達金利に助けられた、結果オーライの投資」だと考えています。
結論|3,520万円で購入し、約5年後に3,950万円で売却
| 項目 | 実績 |
| 購入価格 | 35,200,000円 |
| 総取得額 | 35,934,390円 |
| 自己資金 | 20,934,390円 |
| 借入 | 15,000,000円 |
| 借入条件 | 30年固定・金利1.0% |
| 月返済 | 48,245円 |
| 家賃 | 月160,000円 |
| 表面利回り | 約5.45% |
| 保有期間 | 約5年 |
| 家賃+礼金 | 7,807,074円 |
| 保有期間税引後CF | 2,365,001円 |
| 売却価格 | 39,500,000円 |
| 売却時ローン残高 | 12,839,229円 |
| 最終税引後利益 | 3,346,325円 |
| 今なら買う? | 買わない |
なぜ3,520万円の新築マンションを買ったのか
それまでの2物件は全額自己資金でした。3件目では、借入を使うことで自己資金だけでは買えない価格帯の物件に投資し、レバレッジを経験してみたいと考えました。
物件はJR大津駅から徒歩約2分。新築で、専有面積62.49㎡のファミリータイプです。仕事を通じて新築・駅近マンションの強さを感じることがあり、販売初期から予約が入っている様子も見て、相対的に価格競争力があると考えました。
1,500万円を30年固定・金利1%で借りた
購入価格3,520万円に対し、借入額は1,500万円。自己資金は購入諸費用を含め20,934,390円でした。
借入条件は30年固定、金利1.0%。月返済は48,245円でした。
今振り返ると、この資金調達条件は投資結果を大きく支えています。
このときの30年固定1%という融資条件は、今振り返るとかなり大きかったと感じています。現在の金利環境なら同じ物件を買うかについては、こちらの記事で詳しく書きました。
約5年間の家賃・礼金収入は7,807,074円
保有期間中の家賃は7,327,074円、礼金は480,000円。合計収入は7,807,074円でした。
現金支出は約2,557,116円。主な内訳は管理費・修繕積立金1,186,532円、固定資産税478,100円、借入利息692,202円などです。
保有期間中に返済したローン元本は2,193,557円。税引後キャッシュフローは2,365,001円でした。
空室になると、家賃ゼロでもローン返済は続く
この物件では、借入を使った不動産投資の怖さも経験しました。
空室になれば家賃収入は止まります。しかしローン返済、管理費、修繕積立金などの支払いは止まりません。
借入を使うことで自己資金以上の物件に投資できる一方、家賃が止まったときの心理的な負担は、全額自己資金の1件目・2件目とは違いました。
3,520万円で買った物件を3,950万円で売却
約5年後、この物件を3,950万円で売却しました。購入価格より430万円高い価格です。
売却時のローン残高は12,839,229円。手元の集計では売却手取額は23,425,714円となっています。
想定外だった約194万円の消費税負担
売却時に大きな想定外だったのが消費税です。
当時、私は個人事業で消費税の課税事業者だったため、この物件の売却に伴い建物部分について1,940,568円の消費税負担が発生しました。
これは私個人の事業・税務状況による結果です。不動産を売却すれば誰でも同じ消費税負担が生じるという意味ではありません。
最終税引後利益は3,346,325円
購入から約5年間の保有、ローン返済、売却、税金まで含めた最終税引後利益は3,346,325円でした。
6物件の中では最大の利益です。
ただし、利益の大きな要因は購入価格より430万円高く売れたこと、そして30年固定1%という低い調達金利にあります。
この投資は成功だった?
数字だけ見れば、約335万円の利益が出ているので成功です。
しかし現在の私は、「自分の判断がすべて正しかったから335万円儲かった」とは考えていません。値上がりと低金利に助けられた面が大きく、結果オーライの投資だったと評価しています。
今なら同じ物件を買う?
今なら買いません。
当時は30年固定1%で借りることができました。金利のある世界になった現在、同じ資金調達条件を前提にはできません。
物件価格が同じでも、借入金利が変われば最終的な手残りは変わります。「同じ価格の同じ物件」でも、調達条件が違えば同じ投資ではありません。
まとめ|借入の効果と怖さを同時に経験した
3,520万円で購入し、約5年後に3,950万円で売却。最終税引後利益は3,346,325円でした。
初めて借入を使い、レバレッジの効果を経験した一方、空室になっても返済が続く怖さも知りました。
そこで次の4件目では、借入を使いながら空室リスクをできるだけ抑える方法として、売主がそのまま住み続ける「リースバック物件」を選びます。
※本記事は筆者自身の投資経験を紹介するものであり、税務上の結果は筆者固有の事情を含みます。特定の不動産の購入を推奨するものではありません。