手取りで配当月10万円にはいくら必要?妻の実績94万6,659円から逆算
「配当金を月10万円もらえたら、生活に少し余裕が出そう」
高配当株に投資していると、一度は考える金額だと思います。
わが家でも、妻の配当金については、将来的に手取りで月10万円くらいを一つの目安にしています。
ここで大事なのが、
「配当が月10万円ある」ことと、「実際に10万円使える」ことは同じではない
という点です。
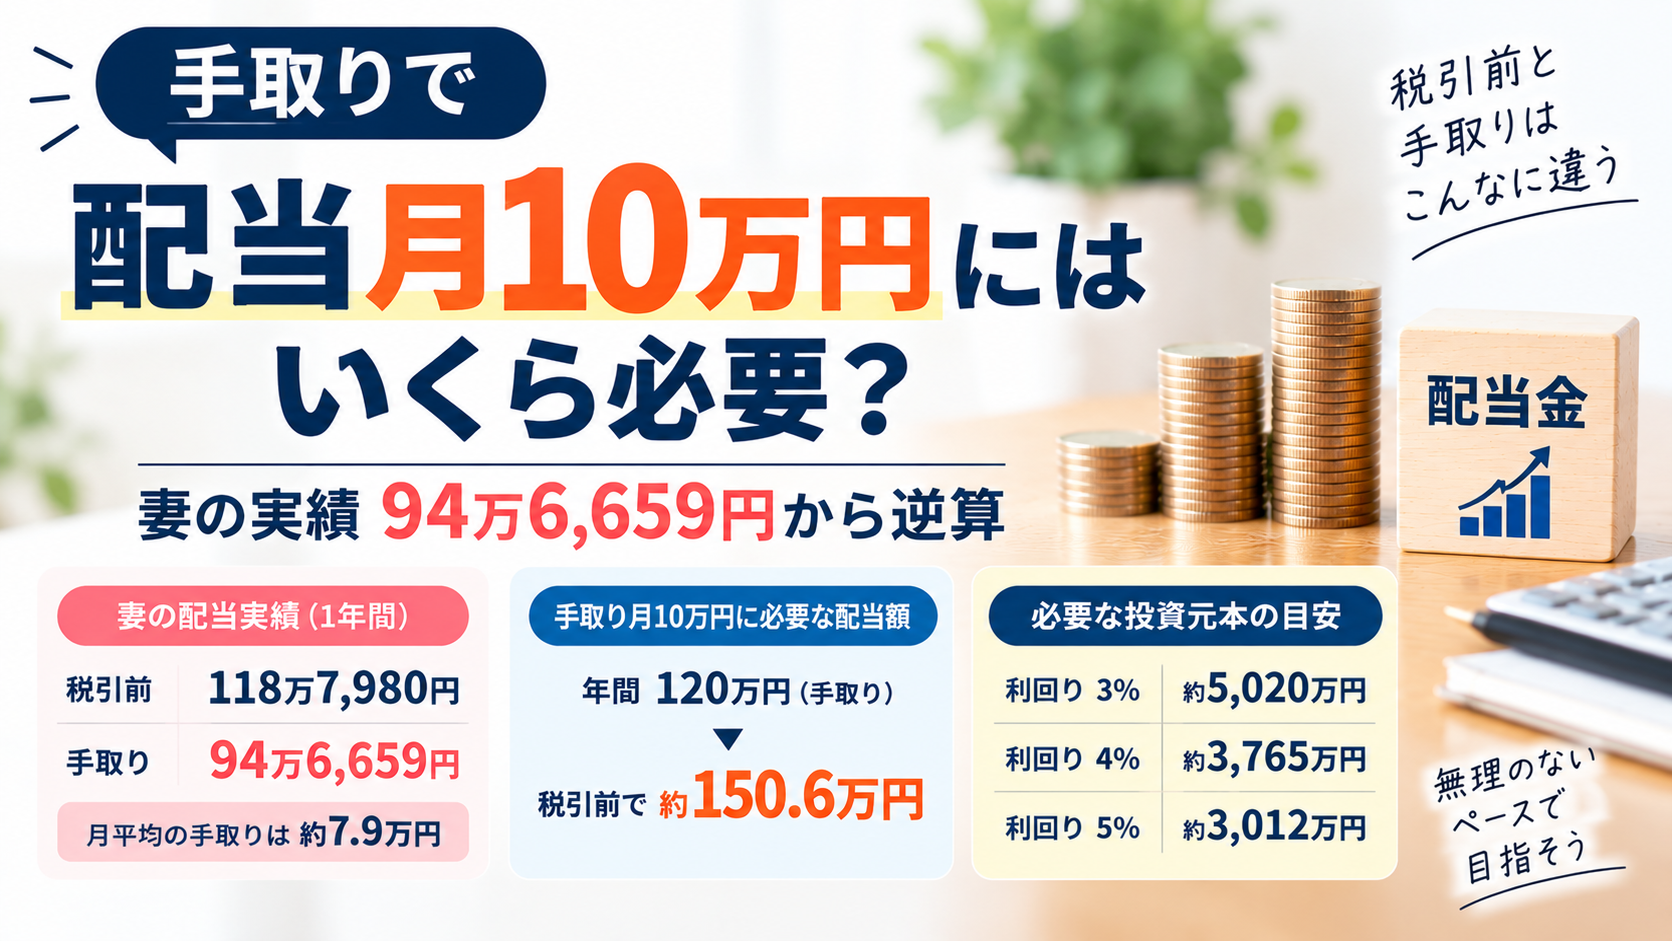
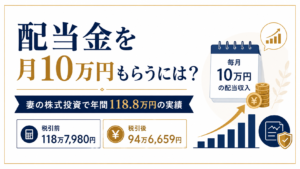
妻が直近1年間で受け取った株式配当は、税金が引かれる前で1,187,980円でした。
月平均にすると約99,000円なので、見た目ではほぼ「配当月10万円」です。
ところが、税金が引かれたあと、実際に受け取った金額は946,659円でした。
月平均では約78,900円です。
つまり、配当が月10万円近くあっても、実際に自由に使えるお金は月10万円には届きません。
では、本当に手取りで月10万円を受け取るには、どれくらいの配当と投資元本が必要なのでしょうか。
今回は、妻の実績をもとに考えてみます。
結論|手取り月10万円には、年間約150.6万円の配当が必要
手取りで月10万円ということは、1年間で実際に使えるお金が120万円ある状態です。
通常の課税口座で株式の配当を受け取ると、配当金から税金が差し引かれます。
そのため、年間120万円の配当が出ても、そのまま120万円を受け取れるわけではありません。
一般的な税率20.315%で単純計算すると、手元に120万円残すためには、税金が引かれる前で約1,506,000円の配当が必要です。
イメージとしては、
約150.6万円の配当が出る → 税金が引かれる → 手元に約120万円残る
という流れです。
| 項目 | 金額 |
| 1年間で実際に使いたい金額 | 1,200,000円 |
| 月平均 | 100,000円 |
| 税金が引かれる前に必要な配当 | 約1,506,000円 |
※税率20.315%を前提にした単純計算です。実際の税負担は口座や申告方法などによって異なる場合があります。
妻はほぼ「配当月10万円」でも、実際に使えたのは月約7.9万円
妻の直近1年間の配当は、税引前で1,187,980円でした。
年間120万円まで、あとわずか12,020円です。
この数字だけを見ると、「もうほぼ月10万円を達成している」ように見えます。
ただ、実際に妻の銀行口座へ入った手取り額は946,659円でした。
月平均では約78,900円です。
私は妻の配当について、証券口座に表示される税引前の金額より、実際に本人が自由に使える金額を重視しています。
そのため、目標も「年間120万円の配当が出ること」ではなく、実際に年間120万円を受け取れることで考えています。
手取り月10万円を作るには、元本はいくら必要?
次に、どれくらい投資していれば手取り月10万円を目指せるのかを見てみます。
先ほどの通り、税引前で年間約150.6万円の配当が必要です。
これを配当利回りごとに逆算すると、次のようになります。
| 配当利回り | 必要な投資元本 |
| 利回り3% | 約5,020万円 |
| 利回り4% | 約3,765万円 |
| 利回り5% | 約3,012万円 |
たとえば利回り4%なら、
約3,765万円を投資 → 年間約150.6万円の配当 → 税金が引かれて、手元に約120万円
という計算です。
よく、「3,000万円を利回り4%で運用すれば、配当は年間120万円」という計算があります。
これは間違いではありません。
ただ、その120万円は税引前の金額です。
実際に使える手取り額は、それより少なくなります。
ここが、「配当月10万円」を考えるときに見落としやすい部分だと思います。
妻の現在地は手取り94万6,659円|あと約25万円
妻が実際に受け取った配当は、直近1年間で946,659円でした。
目標は手取り年間120万円です。
差額は、
1,200,000円-946,659円=253,341円
です。
あと約25万円、実際に受け取れる配当が増えれば、年間120万円に届きます。
数字だけを見ると、「もっと配当利回りの高い株を買えば、早く達成できるのでは?」と思うかもしれません。
ただ、私はそこまで単純には考えていません。
月10万円を急ぐためだけに、高配当株へ偏らせるつもりはない
高配当株を増やせば、同じ投資額でも配当は増やしやすくなります。
ただ、配当利回りが高いから安全とは限りません。
株価が大きく下がった結果、見かけ上の配当利回りが高くなっている場合もあります。
会社の業績が悪くなれば、配当が減ったり、なくなったりする可能性もあります。
そのため、「あと25万円だから、もっと高配当株を買おう」とは考えていません。
私が目指しているのは、一時的に月10万円を達成することではなく、無理のない形で、妻が長く配当を受け取れる状態です。
配当額を増やすことは目標ですが、それだけを優先して投資先を決めるつもりはありません。
妻の場合、配当は「増やすお金」より「使うお金」
妻の配当金は、基本的に再投資していません。
生活費とは別に、本人が自由に使えるお金にしています。
そのため、妻の配当では特に、「いくら配当が出たか」より「実際にいくら使えるか」の方が大切です。
税引前で年間120万円あっても、手取りが約95万円なら、まだ私が考えている「自由に使える月10万円」には届きません。
逆に、手取りで年間120万円まで届けば、1年間で120万円を妻自身の判断で使えるということになります。
もちろん、配当は毎月10万円ずつ入るわけではありません。
妻の場合も、配当が0円だった月がある一方、まとまった金額が入る月もありました。
なので「月10万円」というのは、あくまで年間120万円を12か月で割った平均です。
NISAでは、同じ配当額でも手元に残る金額が変わる
ここまでの計算は、通常の課税口座で株を持っている場合を前提にしています。
NISAでは、一定の条件を満たせば配当を非課税で受け取ることができます。
そのため、同じ年間120万円の配当でも、課税口座とNISAでは手元に残る金額が変わります。
この記事ではNISA制度の細かい説明には深入りしません。
わが家のNISAの使い方については、別の記事で紹介しています。
ほぼ「配当月10万円」になって初めて分かったこと
妻の配当を実際に集計してみて感じたのは、税引前の金額だけを見ても、生活に使える金額は分からないということです。
妻は税引前では年間約118.8万円。
ほぼ月10万円です。
でも、実際に受け取ったのは約94.7万円。
月平均では約7.9万円でした。
だから今は、「配当はいくら出たか」だけではなく、「最終的にいくら自由に使えるのか」を見るようにしています。
まとめ|本当に月10万円使いたいなら、手取りで年間120万円を目標にする
妻は直近1年間で税引前1,187,980円の配当を受け取りましたが、手取りは946,659円でした。
手取りで年間120万円を得るには、通常の課税口座なら税引前で約150.6万円の配当が必要です。
必要な投資元本の目安は、
利回り3%なら約5,020万円
利回り4%なら約3,765万円
利回り5%なら約3,012万円
です。
ただ、月10万円を急ぐために高配当株へ偏らせるつもりはありません。
目指しているのは、妻が無理なく年間120万円程度を自由に使える状態です。
税引前の配当額だけではなく、これからも実際に手元へ残る金額を見ていきたいと思っています。
※本記事は筆者自身の投資経験と一定の前提に基づく試算を紹介するものであり、特定の金融商品や投資方法を推奨するものではありません。税務上の取扱いは個々の状況によって異なる場合があります。