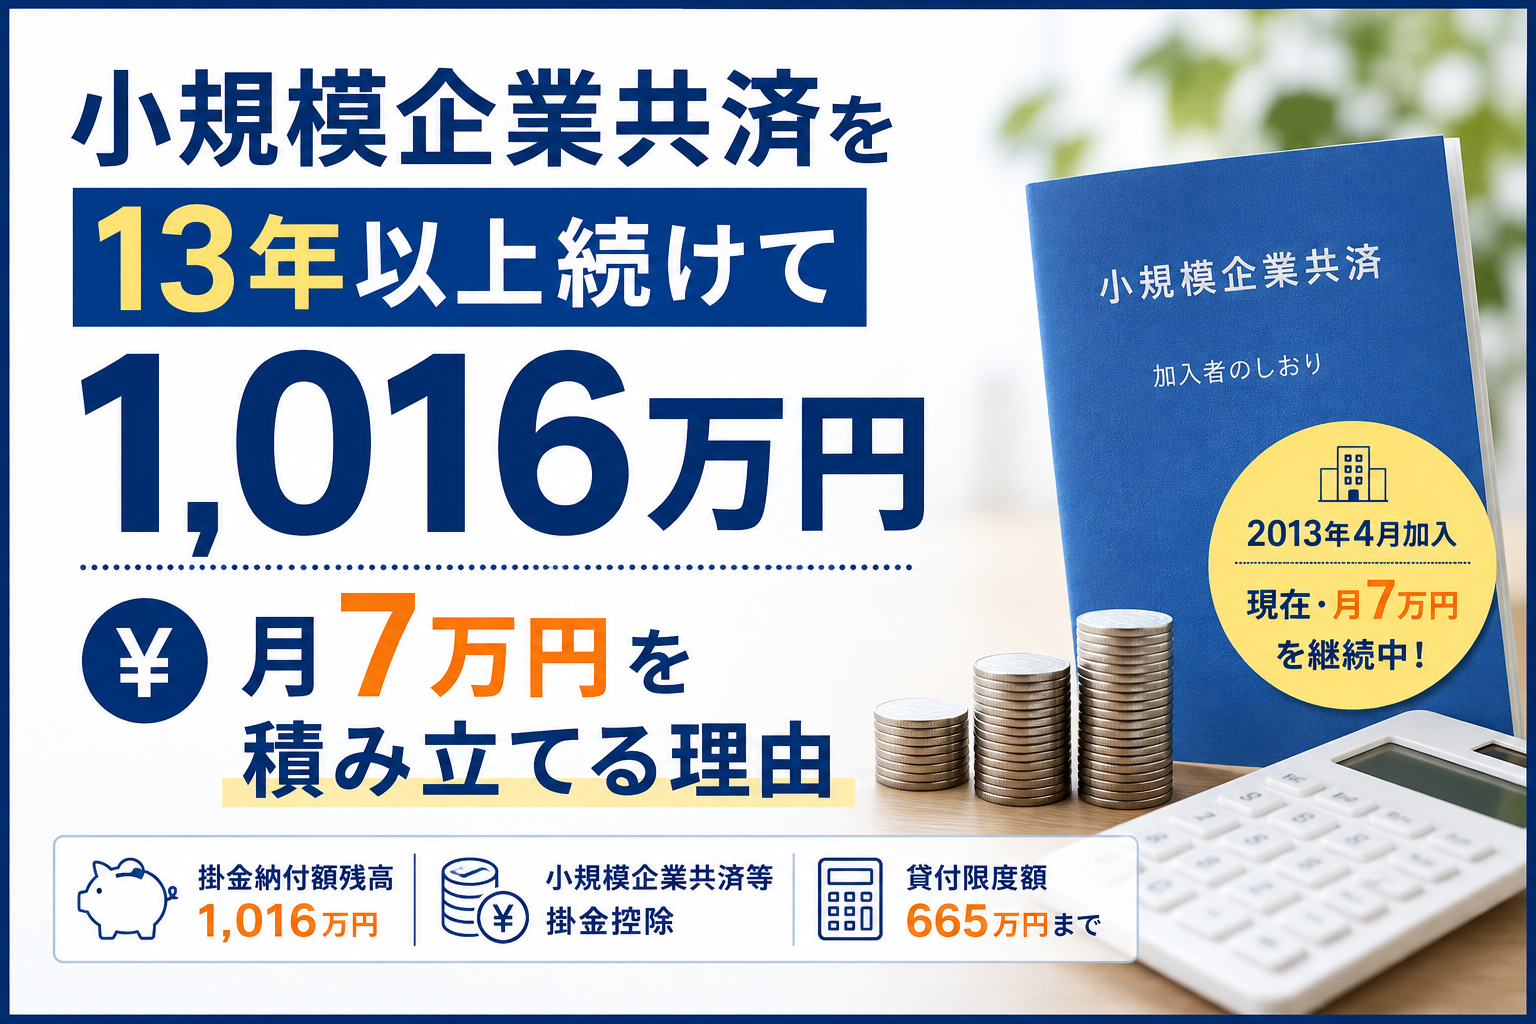
小規模企業共済を13年以上続けて1,016万円|月7万円を積み立てる理由
私は2013年4月から、小規模企業共済を続けています。
2026年7月末までの加入期間は160か月。
現在は月7万円、年間84万円を掛けており、掛金納付額残高は10,160,000円になりました。
13年以上続けた結果、積立額は1,000万円を超えています。
私が小規模企業共済を続けている大きな理由は、現役で所得が比較的高い時期に小規模企業共済等掛金控除を利用しながら、自分自身の退職金を準備できると考えているからです。
さらに、将来の受取時の税制や、積み立てた掛金を基準に利用できる貸付制度にもメリットを感じています。
今回は、実際に13年以上続けてきた私の数字をもとに、小規模企業共済をどう考えているのか紹介します。
結論|13年以上で掛金1,016万円、現在も月7万円を継続
現在の状況をまとめると、次のとおりです。
| 項目 | 私の実績 |
| 加入年月 | 2013年4月 |
| 加入期間 | 160か月 |
| 現在の掛金 | 月70,000円 |
| 年間掛金 | 840,000円 |
| 掛金納付額残高 | 10,160,000円 |
| 一般貸付限度額 | 6,650,000円 |
小規模企業共済の掛金は、月1,000円から7万円まで500円単位で設定でき、加入後の増額・減額も可能です。現在の私の月7万円は上限額です。
今のところ、月7万円を減らす予定はありません。
もし将来、仕事の状況が悪くなり月7万円の負担が厳しくなったとしても、私は任意解約するのではなく、制度上の最低額である月1,000円まで掛金を下げてでも継続するつもりです。
2013年から積み立て、掛金は1,016万円になった
小規模企業共済へ加入したのは2013年4月です。
現在は月7万円。年間では、70,000円×12か月=840,000円を掛けています。
2026年7月末の通知では、掛金納付額残高は10,160,000円となっています。
私は小規模企業共済だけでなく、iDeCoや保険なども将来への備えとして利用しています。
現在使えるお金をすべて今使うのではなく、現役で収入があるうちに、将来の自分や家族のための資金を準備しておきたいと考えているからです。
→[関連記事:自営業の私が年間約692万円を将来の備えに回す理由]
受取事由によって金額は変わる|共済金A・B・準共済金とは?
今回入手した試算資料には、受取事由ごとの概算額も記載されていました。
| 受取事由 | 私の試算額 |
| 共済金A | 10,900,000円 |
| 共済金B | 10,600,000円 |
| 準共済金 | 9,800,000円 |
| 任意解約 | 8,900,000円 |
同じ掛金1,016万円でも、どの事由で受け取るかによって金額が変わります。
個人事業主の場合、大まかには次のように整理できます。
・共済金A:個人事業を廃業した場合など
・共済金B:65歳以上かつ掛金納付月数180か月以上で、老齢給付として請求する場合
・準共済金:法人成りによって小規模企業共済の加入資格を失った場合など
・任意解約:本人の意思で共済契約を解約する場合
私の場合、現在の試算では共済金Aなら1,090万円、共済金Bなら1,060万円です。
一方、今任意解約すると890万円で、掛金1,016万円より126万円少なくなります。
なお、任意解約では掛金納付月数240か月(20年)未満の場合、原則として解約手当金が掛金合計額を下回ります。また、加入期間が20年以上でも、途中で掛金を増額・減額している場合は、掛金区分ごとの納付月数によって掛金合計額を下回ることがあります。
ただ、この890万円という数字は、私自身はほとんど気にしていません。任意解約を出口として考えていないからです。
仮に今後、月7万円の負担が厳しくなったとしても、月1,000円まで減額して継続し、廃業や老齢給付など、共済金を受け取る事由が発生するまで続けるつもりです。
私が続ける最大の理由|入口と出口の税制
私が小規模企業共済を評価している大きな理由が税制です。単に「掛金を払うと税負担が軽くなる」という入口だけではなく、将来の受取時までセットで考えています。
入口|年間84万円が小規模企業共済等掛金控除の対象
現在、私は年間84万円を掛けています。
この掛金は全額、小規模企業共済等掛金控除の対象です。
なお、これは事業の必要経費ではありません。掛金は小規模企業共済等掛金控除として所得から控除します。
また、年間84万円を払えば税金が84万円減るという意味でもありません。84万円が課税所得から控除され、実際にどれだけ税負担が小さくなるかは、その人の所得や税率によって変わります。
私の場合は、現役で所得が比較的高い時期に小規模企業共済等掛金控除を利用できることにメリットを感じています。
出口|リタイア後の受取時にも税制上の扱いがある
受取時の税制も重要です。
一定の共済金や準共済金を一括で受け取る場合は退職所得、共済金を分割で受け取る場合は公的年金等に係る雑所得として扱われます。受取事由や年齢によって取扱いは異なります。
私が考えているのは、現役で所得が比較的高い時期に小規模企業共済等掛金控除を利用して積み立て、将来リタイアして所得が低くなった時期に共済金を受け取る、という流れです。
将来の所得や税率にもよりますが、拠出時と受取時の税率差によるメリットを受けられる可能性があると考えています。
特に個人事業主の場合、会社員のように勤務先から退職金を受け取る仕組みが基本的にはありません。
他に大きな退職所得がなければ、小規模企業共済を一括で受け取る際に退職所得控除を活用し、税負担を抑えられる余地があることは大きなメリットだと考えています。
もちろん、一括受取なら必ず税負担が小さくなるという意味ではありません。他の退職所得や受取額によって実際の税負担は変わります。
iDeCoもあるので、出口はまとめて考える
私の場合はiDeCoもあります。
iDeCoを一時金で受け取る場合も退職所得として扱われるため、小規模企業共済との受取時期によっては退職所得控除の計算に影響する可能性があります。
そのため、実際にリタイアが近づいたら、小規模企業共済をいつ受け取るのか、iDeCoをいつ受け取るのか、一括にするのか、年金形式も利用するのかまでまとめて考えるつもりです。
今の段階で受取方法を決め打ちするのではなく、その時点の所得、税制、資産状況を見て判断します。
掛金の7~9割程度が貸付限度額の目安|貸付制度もメリット
もう一つ、私が小規模企業共済のメリットだと考えているのが契約者貸付制度です。
一般貸付では、納付した掛金と掛金納付月数をもとに貸付限度額が設定され、目安として掛金の7~9割程度の範囲で借りることができます。貸付限度額は年2回、4月と10月に設定されます。
一般貸付の利率は現在年1.5%で、担保・保証人は不要です。
私の場合、今回の通知に記載されていた一般貸付限度額は6,650,000円でした。
掛金納付額残高1,016万円に対して、665万円まで一般貸付を利用できる状態です。
私は、この仕組みも長期間小規模企業共済を続けやすい理由の一つだと考えています。
事業をしていれば、一時的に資金が必要になることもあります。そのときに「資金が必要だから小規模企業共済を任意解約する」以外の選択肢があるからです。
もちろん貸付なので返済は必要です。それでも、共済契約を維持したまま、それまで積み立てた掛金を基準に一定額を借りられるという仕組みは、個人事業主にとって意味があると思っています。
私自身は、仮に経済的に厳しくなった場合、掛金を月1,000円まで減額し、必要であれば貸付制度も検討するという選択肢があるので、任意解約をすることは基本的に想定していません。
13年以上続けた今、小規模企業共済をどう評価している?
13年以上続け、掛金は1,016万円になりました。
今の私にとって小規模企業共済は、「お金を増やすための投資商品」という位置づけではありません。
現役時に小規模企業共済等掛金控除を利用しながら、自分自身の退職金を準備する制度だと考えています。
そして、将来は退職所得控除などの受取時の税制も考えながら出口を決める。途中で資金が必要になれば、掛金を減額したり、貸付制度を利用したりする選択肢もあります。
だから私は、現時点の任意解約額をあまり気にしていません。
重視しているのは、現役時にどう積み立てるか、長期間継続できるか、最後にどう受け取るかです。
まとめ|私にとって小規模企業共済は「自分で準備する退職金」
私は2013年4月から小規模企業共済を続け、2026年7月末時点の掛金納付額残高は1,016万円になりました。
現在は月7万円を掛けていますが、私が重視しているのは、現役時の小規模企業共済等掛金控除と、将来の受取時の税制です。
仮に月7万円の負担が厳しくなっても、月1,000円まで減額して継続し、廃業や老齢給付など、共済金を受け取る事由が発生するまで続ける。これが現在の方針です。
※本記事は筆者自身の小規模企業共済への加入経験と、2026年に受け取った資料をもとに紹介しています。共済金・解約手当金や税務上の取扱いは、請求事由、年齢、受取方法、他の所得・退職所得などによって異なります。