自営業でふるさと納税をしていると、毎年悩むのが、
「今年はいくらまで寄附していいのか」
です。
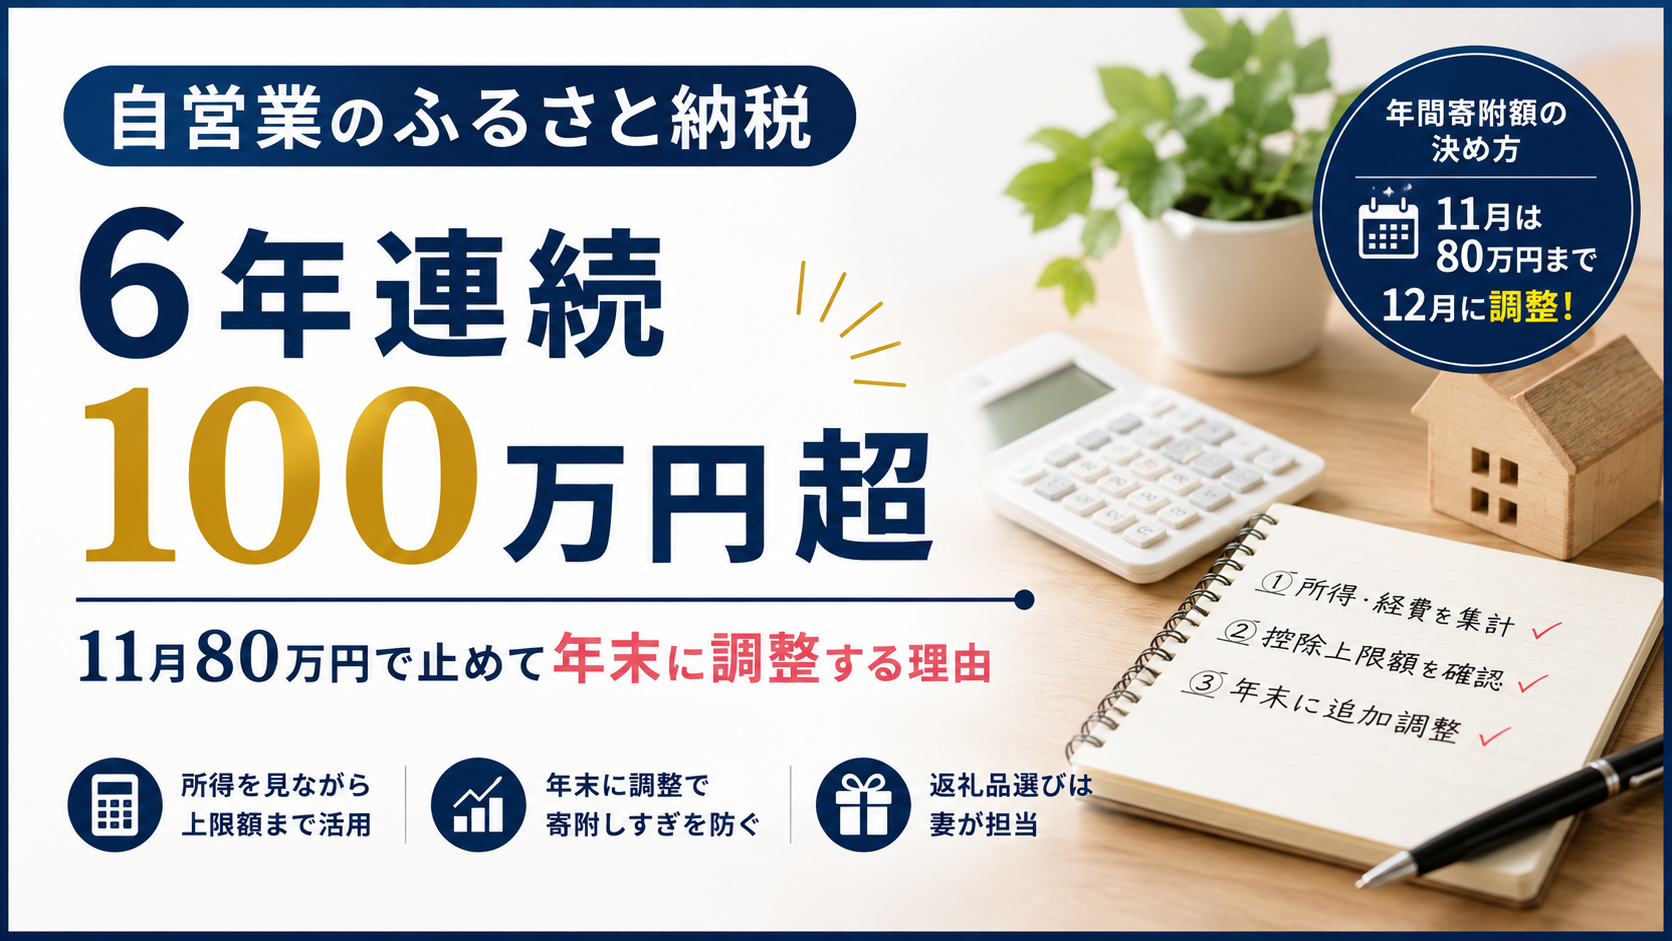
私自身は、2020年から2025年まで6年連続で年間100万円を超えるふるさと納税をしています。
ただし、年初から100万円以上寄附することはありません。
近年の私のやり方は、
11月までは80万円程度に抑える
→ 12月にその年の所得と所得控除を見積もる
→ シミュレーターで控除上限額の目安を確認
→ 最後に20万〜30万円程度を追加
というものです。
過去には、年末に想定していなかった経費が出てきて、結果的に寄附しすぎたこともありました。
11年間ふるさと納税を続けてきて、今一番大切だと思っているのは、
「年末まで余裕を残しておくこと」
です。
今回は、年間100万円を超えるふるさと納税を、私が実際にどう管理しているのかを紹介します。
まず、現在の私の流れをまとめるとこうなります。
前年の合計所得金額と所得控除を確認
↓
11月までは寄附額を80万円程度までに抑える
↓
12月に売上と経費を集計
↓
事業所得・給与所得・不動産所得などを見積もる
↓
所得控除も確認
↓
シミュレーターで控除上限額の目安を確認
↓
余裕があれば20万〜30万円程度追加
この結果、近年は年間100万円を超える寄附になっています。
ただし、80万円という数字は誰にでも当てはまるものではありません。
私自身の近年の所得水準を前提に、
「よほど本業で大きな変化がない限り、ここまでは大丈夫だろう」
と考えて設定している金額です。
この記事で伝えたいのは80万円という数字そのものではなく、
年の途中で予想上限額まで使い切らず、年末に最後の調整余地を残しておく
という考え方です。
年の途中は前年の合計所得金額と所得控除を参考にする
年初から11月頃までの寄附額を考えるとき、私が参考にするのは、前年の合計所得金額と所得控除です。
前年の数字を見て、
「今年も大きな変化がなければ、このくらいの所得水準になるだろう」
と考えます。
もちろん、前年と今年がまったく同じになるわけではありません。
そのため、前年の数字から今年の控除上限額を決め打ちするわけではなく、あくまで年の途中でふるさと納税を進めるための目安として使っています。
11月までは80万円を超えないよう妻に伝えている
我が家では、返礼品を選ぶのは基本的に妻です。
私は年間の寄附額を管理し、妻がその範囲で返礼品を選びます。
近年は妻に、
「11月までは80万円を超えないようにしておいて」
と伝えています。
11年間続けてきた中で、近年の私の所得水準であれば、よほど本業に大きな変化がない限り、80万円を下回ることはないだろうと考えているためです。
妻はその範囲で、年間を通じて返礼品を選んでいきます。
そして私は、残りの余地を12月まで残しておきます。
12月の風物詩は「経費の集計」
12月になると、本業の年間売上はほぼ予想できています。
一方、最後まで読みにくいのが経費です。
事業所得を非常に簡単に表現すれば、
売上-必要経費
です。
売上が想定どおりでも、経費が想定より多ければ事業所得は下がります。
そこで毎年12月になると、
その年の経費を改めて集計する
作業をします。
自分では把握していたつもりでも、
「これをまだ集計していなかった」
という経費が出てくることがあります。
私にとって、
年末に経費を集計して事業所得の着地を確認することは、毎年の風物詩
になっています。
事業所得・給与所得・不動産所得などを改めて見積もる
私の場合、所得の柱は大きく3つあります。
1.会計事務所から生じる事業所得
2.顧問先で役員に就任している会社からの給与所得
3.所有不動産から生じる不動産所得
です。
この中で、最も大きく変動するのが事業所得です。
給与所得は比較的見通しが立ちやすく、不動産所得も大きな変化がなければある程度予想できます。
一方、事業所得は年末の経費集計によって数字が動くことがあります。
そこで12月には、
事業所得
給与所得
不動産所得
その他、申告に含める所得
を整理します。
さらに所得控除についても確認し、その年の課税所得がどの程度になりそうかを見積もります。
年間100万円を超える寄附額を決めるうえでは、この作業を飛ばさないようにしています。
株式の譲渡益・配当は、私の場合は計算に入れていない
私は株式投資もしています。
ただし、私の場合、株式の譲渡益や配当については、ふるさと納税の寄附額を決める際の計算には入れていません。
ここは、私個人の申告方法と一般的な税制を分けて考える必要があります。
株式の譲渡益や配当がふるさと納税の控除上限額に影響するかどうかは、申告方法によって異なります。
したがって、
「株式の利益は分離課税だから、ふるさと納税には一切関係しない」
と一般化するつもりはありません。
あくまで、
私自身の申告方法では、株式譲渡益や配当を今回の寄附額の計算に入れていない
という話です。
12月にシミュレーターで控除上限額の目安を確認する
所得と所得控除の見込みがある程度固まったら、私は毎年、ふるさとチョイスの「控除上限額シミュレーション」を利用しています。
私の事務所で使っている税務ソフトでは、私が欲しい形でふるさと納税の控除上限額までシミュレーションできないためです。
ただし、私もシミュレーション結果を「確定額」だとは考えていません。
私は毎年、翌年の確定申告の際に、
「前年末に想定した数字と、実際の数字はどうだったか」
を答え合わせしています。
これまで私自身が使ってきた範囲では、だいたい正確に控除上限額の目安を計算してくれているという印象です。
ただ、それでも最後まで少し余裕は残します。
12月に20万〜30万円程度を追加する
12月に年間所得を見積もり、控除上限額の目安を確認します。
そこで余裕があると判断できれば、最後に追加で寄附します。
近年のイメージでは、
11月まで:約80万円
12月:20万〜30万円程度を追加
です。
結果として年間100万円を超える形になります。
もちろん毎年同じではありません。
所得が多ければ追加額が増える可能性もありますし、逆に所得が少なければ追加しない可能性もあります。
重要なのは、
「12月に追加する」ことを前提に、11月まで余裕を残している
ことです。
実際に寄附しすぎた年もある
11年間続ける中では、失敗もありました。
過去には、結果的に寄附しすぎた年があります。
原因は、年末の経費集計です。
12月時点で年間売上はほぼ予想できています。
ところが、経費を改めて集計すると、それまで自分が把握できていなかった経費が出てきました。
すると、
想定より経費が増える
→ 事業所得が下がる
→ 課税所得が下がる
→ 控除上限額の目安も下がる
ということになります。
すでに寄附を進めていれば、
「思っていたより寄附しすぎていた」
という状況になります。
この経験があるからこそ、今は年の途中で予想上限額まで使い切らないようにしています。
控除上限額を超えると自己負担2,000円では収まらない
家庭内では、
「上限を超えたら、そこから先は本当にただの寄附です(笑)」
くらいの感覚で話しています。
ただし、税務上はもう少し正確に説明する必要があります。
ふるさと納税は、自治体へ寄附した金額のうち2,000円を超える部分について、一定の範囲で所得税・住民税から控除を受ける仕組みです。
つまり、
「これ以上寄附してはいけない」という上限があるわけではありません。
問題は、
自己負担2,000円で済む控除の範囲に上限がある
ことです。
その範囲を超えて寄附すれば、自己負担は2,000円では収まらなくなります。
私の「ただの寄附」という表現は、
「自己負担2,000円で済む範囲から外れる」
という意味です。
本来、自治体への寄附であることは承知しています。
それでも我が家では、できるだけ控除上限額の範囲内で活用したいと考えています。
11年間続けて一番大事だと思うのは「年末まで余裕を残す」
自営業のふるさと納税について、11年間続けてきた私が一つだけ挙げるなら、
年末まで余裕を残すこと
です。
年初にその年の所得を完全に予想することはできません。
特に私の場合、売上は比較的見通せても、経費が最後まで変動します。
だから、
前年の合計所得金額と所得控除を参考にする
↓
11月までは80万円程度
↓
12月に年間所得を見積もる
↓
シミュレーターで控除上限額の目安を確認
↓
最後に20万〜30万円程度追加
という方法を取っています。
繰り返しますが、80万円という数字を真似してほしいわけではありません。
所得水準が違えば、適切な金額も当然変わります。
私が伝えたいのは、
「シミュレーションで予想した上限いっぱいまで年の途中で寄附せず、年末の数字が見えるまで余裕を残す」
という考え方です。
まとめ|6年連続100万円超でも、最初から100万円寄附しない
私自身は、2020年から2025年まで6年連続で年間100万円を超えるふるさと納税をしています。
それでも、年初から100万円以上寄附することはありません。
近年は、
11月までは80万円程度
→ 12月に所得と所得控除を見積もる
→ 控除上限額の目安を確認
→ 最後に20万〜30万円程度追加
という流れです。
過去には、年末に想定外の経費が出て、寄附しすぎた経験もあります。
だからこそ今は、
「年末まで余裕を残す」
ことを一番大切にしています。
年間100万円を超えるかどうかにかかわらず、自営業で所得が年末まで固まらない場合には、年の途中で上限を使い切らない。
これが、11年間続けた現在の私のやり方です。
次の記事では、11年間・600件弱の寄附記録の中から、実際に頼んでよかった返礼品を振り返ります。
※本記事は筆者自身のふるさと納税の利用方法を紹介するものです。控除上限額は、所得・税額・所得控除・申告方法などによって異なります。また、株式等の所得の取扱いも申告方法によって異なるため、実際の寄附額はご自身の状況に応じて確認してください。