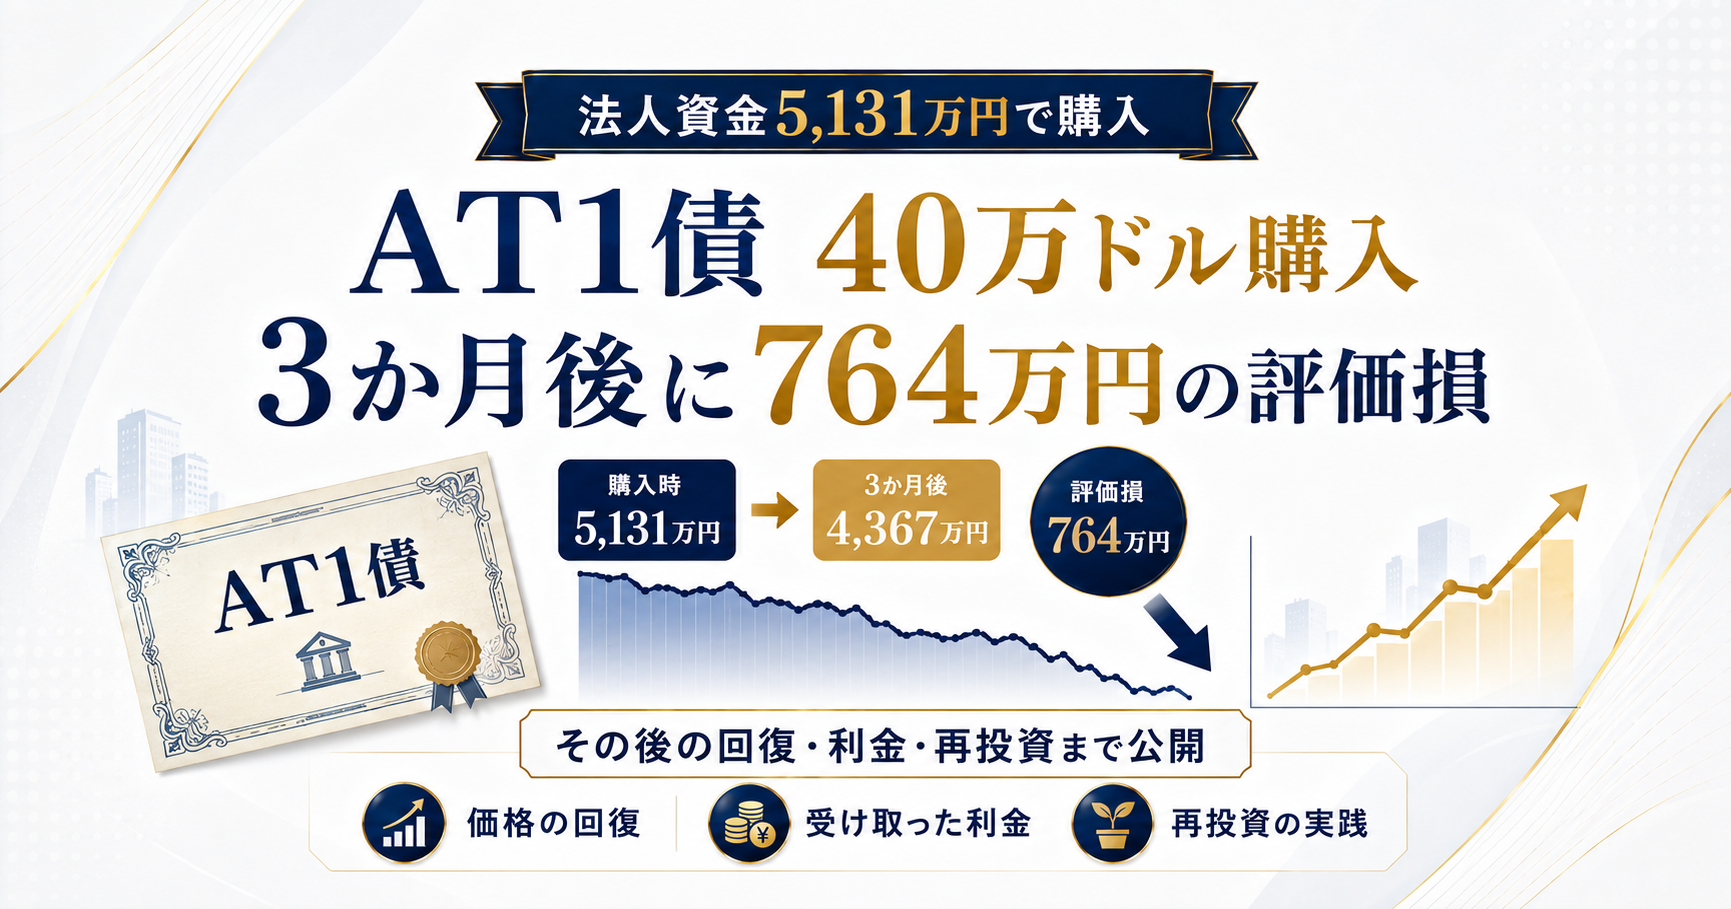
私は2022年12月、法人の余剰資金を使って海外銀行が発行するAT1債を2銘柄購入しました。購入したのはBarclays PLCとSociété Généraleで、額面はそれぞれ20万ドル、合計40万ドルです。
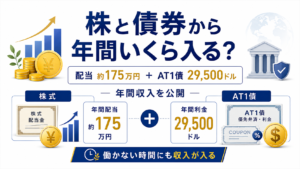
円換算した取得額は51,309,100円。Barclaysのクーポンは8%、Société Généraleは6.75%で、額面ベースの年間クーポン額は合計29,500ドルです。
ところが購入から約3か月後、Credit SuisseのAT1債が全額減額されました。その影響で、資料で確認できる2023年3月31日時点の私のAT1債評価額は43,665,091円。取得額との差は▲7,644,009円でした。
「リスクとして知っていること」と「実際に目の前で起きること」は全く違う。
AT1債40万ドルを購入|まず実績をまとめると
| 項目 | 実績 |
|---|---|
| 購入時期 | 2022年12月 |
| 合計額面 | 400,000ドル |
| 合計取得額 | 51,309,100円 |
| Barclaysクーポン | 8% |
| Société Généraleクーポン | 6.75% |
| 年間クーポン額 | 29,500ドル |
| 2023年3月末評価額 | 43,665,091円 |
| 2023年3月末の確認評価損 | ▲7,644,009円 |
| 2026年7月末評価額 | 65,905,807円 |
| 現在 | 2銘柄とも保有中 |
なぜAT1債を買ったのか|余剰資金運用だけでなく、毎年2万ドルの外貨支出があった
公認会計士・税理士として仕事をしていると、法人に多額の現預金を持っている顧問先があります。当時は銀行預金の金利が非常に低く、余剰資金の運用先として債券を購入し、利息収入を得ている顧問先もありました。そうした実例を見て、「自分の法人でも債券を買ってみよう」と考えるようになりました。
ただ、AT1債を購入した理由は、法人の余剰資金を運用したかったからだけではありません。
私の家庭では、米ドル建て保険の保険料として、毎年8月に約2万ドルの外貨支出があります。
そのため私は、「毎年ドルで支払うものがあるなら、ドルで収入を生む資産も持っておきたい」と考えていました。
円高になれば、米ドル建て保険の円換算負担は軽くなります。その代わり、ドル建て債券から受け取る利息の円換算額は小さくなります。
逆に円安になれば、保険料の円換算負担は重くなりますが、ドルで受け取る債券利息の円換算額は増えます。
もちろん、保険料支払額と債券利息額が完全に一致しているわけではないため、厳密な意味での為替ヘッジではありません。それでも私の中では、「ドル支出があるなら、ドル収入も持っておく」という考え方がありました。
つまりAT1債は、単に高い利回りを狙った投資ではなく、法人の余剰資金運用と、家計全体の外貨キャッシュフローを意識した投資でもありました。
2022年12月、AT1債2本に51,309,100円を投資
Barclaysは額面20万ドルを99.50で購入し、取得額26,248,100円。Société Généraleは額面20万ドルを95.00で購入し、取得額25,061,000円でした。2本合計51,309,100円です。
年間クーポンは29,500ドル|購入代金に対する単純比率は約7.6%
Barclaysは年間16,000ドル、Société Généraleは年間13,500ドル、合計29,500ドルです。購入代金38万9,000ドルで単純に割ると約7.6%ですが、これは正式な債券利回りではなく、「年間クーポン額÷購入代金」の単純比率です。
購入時には「元本が減る可能性」まで書面で説明を受けていた
購入時の交付書面には、利払い停止、任意償還されない可能性、元本減額などAT1特有のリスクが記載され、CoCo型資本性証券に関する投資確認書兼申込書も交付されていました。つまり、「元本が減る可能性を知らなかった」わけではありません。
Credit Suisseだけ高い利回りだったことが気になった
当時の記憶では、多くの候補が7〜8%程度だった一方、Credit Suisseは13%前後とかなり高かったと思います。候補一覧は手元に残っていないため、この13%は私の記憶です。
公認会計士試験の勉強をしていたころ、経営学のファイナンスの講座でリスクとリターンの関係について学びました。高いリターンには対応するリスクがある。Credit Suisseを深く分析して危機を予想したわけではありませんが、「これだけ高いということは、市場が何か大きなリスクを見ているのではないか」と感じ、購入しませんでした。
同じG-SIBだったCredit SuisseのAT1が全額減額
購入時にはFSBのG-SIB一覧も交付され、Barclays、Société Générale、Credit Suisseはいずれも掲載されていました。その約3か月後、Credit SuisseのAT1が全額減額されたため、かなり動揺しました。
AT1債の評価額推移|取得額5,131万円が3か月後に4,367万円まで下落
2022年12月の取得額は51,309,100円。資料で確認できる2023年3月31日時点の評価額は43,665,091円で、評価損は▲7,644,009円、取得額比約▲14.9%でした。
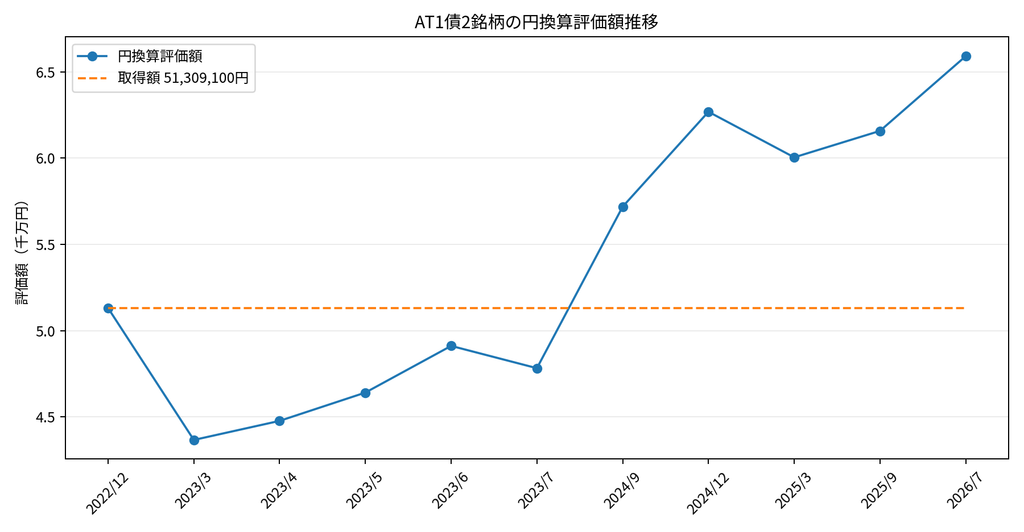
2022年12月の取得額51,309,100円を基準線として、その後の円換算評価額の推移を表示。円換算評価額には債券価格だけでなく為替変動の影響も含まれます。
※BarclaysとSociété GénéraleのAT1債2銘柄のみを集計。米国STRIPS債と外貨MMFは含みません。2022年12月は市場評価額ではなく取得額を起点として表示。月次・日次の全価格を確認したグラフではないため、2023年3月31日を保有期間中の最安値とはしていません。
「価格が下がっても気にしない」と「信用リスクを気にしない」は全く違う
市場価格が下がっただけなら、その後価格が戻る可能性があります。しかしAT1では一定条件で元本そのものが削減される可能性があります。Credit Suisse事件で、頭で理解していたリスクを現実のものとして強く意識しました。
売却せず、利金を受け取りながら保有を続けた
2023年から2026年6月までのグロスのクーポン額は、Barclays56,000ドル、Société Générale47,250ドル、合計103,250ドル。各受取時の円換算額の合計は約1,529万円です。ただし、これは最終利益ではなく、税金や実際の口座入金額とは分けて考えます。
利金などで貯まったドルの一部を米国STRIPS債へ再投資
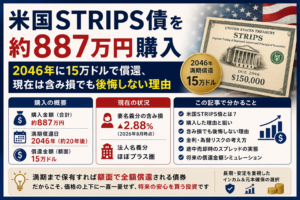
2024年5月30日、米国債STRIPSを額面10万ドル、購入価格37.98、支払額37,980ドルで購入しました。満期は2046年2月15日です。
2026年には外貨MMFを円転し、450万円を高配当株へ
2026年1月には外貨MMFの一部を解約して円転し、約450万円を法人の普通預金へ移しました。その資金で高配当株式を購入しました。債券から得た資金を債券へ再投資することもあれば、株式へ振り替えることもあります。
2026年7月末、AT1債2本の評価額は65,905,807円
Barclays33,600,123円、Société Générale32,305,684円、合計65,905,807円です。取得額との差は+14,596,707円ですが、この差をそのまま「債券で儲かった金額」とは考えていません。購入時の為替131.90円に対し、2026年7月末の評価為替は160.72円で、円安の影響が大きく含まれるからです。 円安によってAT1債の円換算評価額や利息収入は増えました。一方で、家庭で支払う米ドル建て保険料の円換算負担も増えています。
今ならAT1債を買う?
AT1債そのものを否定しているわけではありませんが、新たに買うなら以前よりかなり慎重に判断します。発行体の信用力や商品条件を自分で理解でき、元本削減の可能性まで受け入れられる余裕資金であれば、ポートフォリオの一部として選択肢になることはあると思います。ただし「大手銀行だから大丈夫」「利回りが高いから買う」という判断はしません。
まとめ|高い利回りには、それだけの理由がある
約5,131万円を投資し、購入約3か月後に資料で確認できる評価損は約764万円。その後は回復し、2026年7月末の円換算評価額は約6,591万円です。AT1債を保有して一番強く感じたのは、「高い利回りには、それだけの理由がある」ということ、そして「リスクを資料で理解することと、実際に起きることは全く違う」ということでした。
※本記事は筆者自身の法人での投資経験を紹介するものであり、AT1債その他の金融商品の購入を推奨するものではありません。AT1債には元本削減、利払い停止、価格変動、信用、為替、流動性などのリスクがあります。